英特尔2026年第二季度业绩快评:超预期并上调
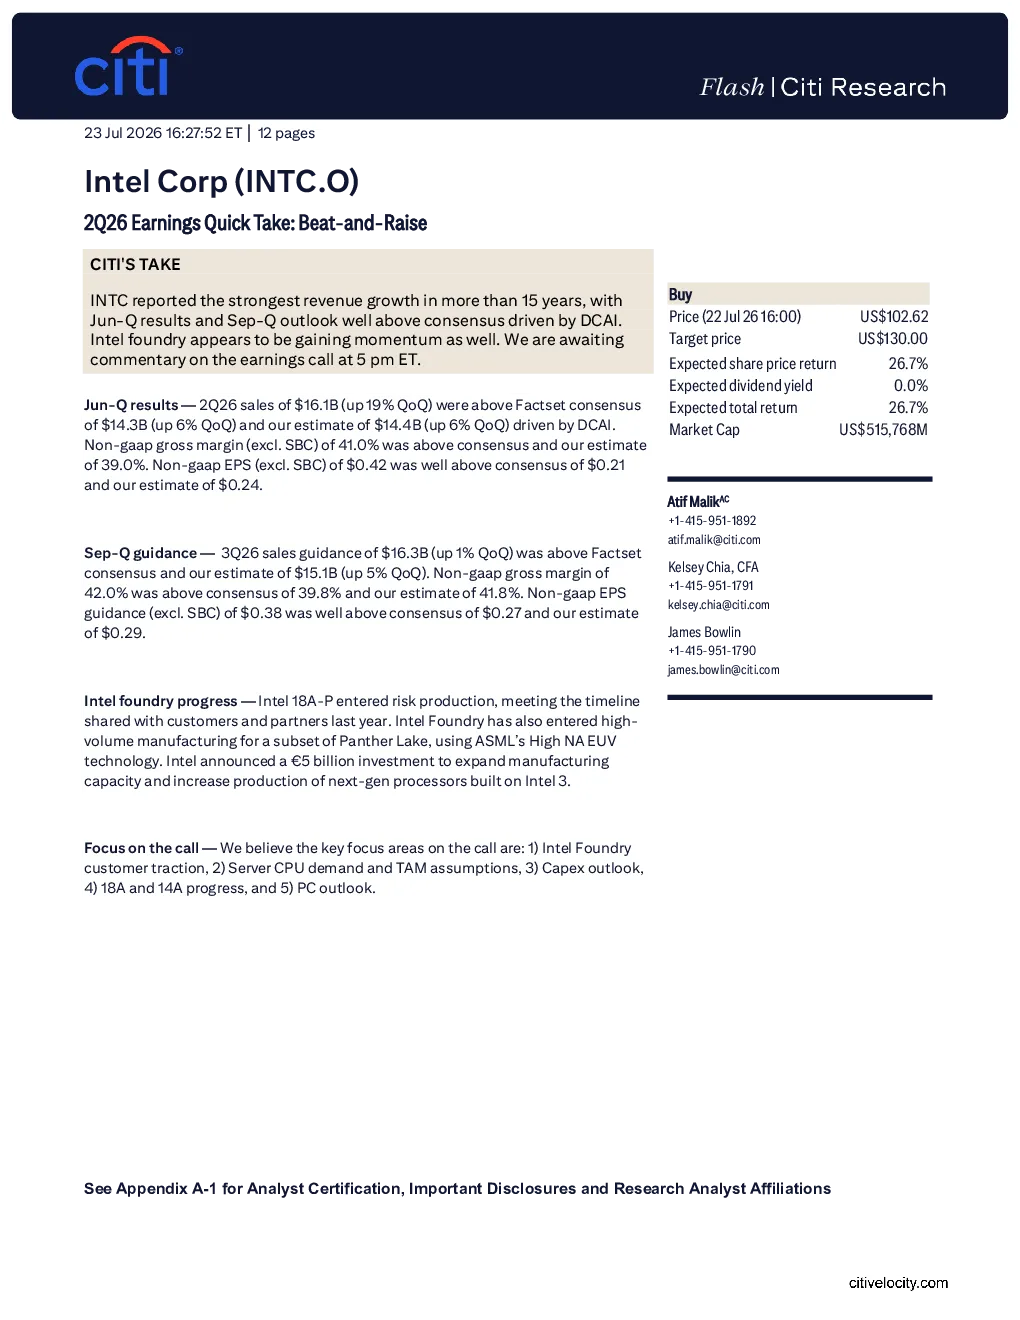
英特尔公司(INTC.O) 2026年第二季度业绩快报:超预期且上调 中信的观点 英特尔报告了超过15年来最强劲的收入增长,其第二季度业绩和第三季度展望均远超市场预期,这得益于DCAI。英特尔代工业务似乎也在加速发展。我们期待着东部时间下午5点 earnings call 上的评论。 Jun-Q结果显示——2026年第二季度销售额为161亿美元(环比增长19%),超出Factset共识的143亿美元(环比增长6%)以及我们预期的144亿美元(环比增长6%),主要受DCAI推动。非GAAP毛利率(不含SBC)为41.0%,高于共识预期39.0%和我们预期的39.0%。非GAAP每股收益(不含SBC)为0.42美元,远超共识预期0.21美元和我们预期0.24美元。 +1-415-951-1892atif.malik@citi.com阿提夫·马利克爵士 AC sep-q指导——2026年第三季度的销售预期为163亿美元(环比增长1%),高于Factset的共识和我们的预期(151亿美元,环比增长5%)。非GAAP毛利率为42.0%,高于共识的39.8%和我们的预期41.8%。非GAAP每股收益预期(不含SBC)为0.38美元,远超共识的0.27美元和我们的预期0.29美元。 +1-415-951-1791kelsey.chia@citi.com凯莉·蔡,CFA +1-415-951-1790james.bowlin@citi.com詹姆斯·鲍林 英特尔晶圆厂进展——英特尔18A-P已进入风险生产阶段,符合去年与客户和合作伙伴分享的时间表。英特尔晶圆厂也已经开始使用ASML的高NA EUV技术,对潘瑟湖(Panther Lake)的部分产品进行大批量生产。英特尔宣布投资50亿欧元,以扩大制造能力,并增加基于英特尔3(Intel 3)工艺制造的新一代处理器的产量。 聚焦通话重点——我们认为通话中的关键关注点在于:1)英特尔代工客户的进展,2)服务器CPU需求及TAM预期,3)资本支出展望,4)18A和14A的进展,5)个人电脑市场展望。 牛/熊:英特尔公司 英特尔公司 估值 我们基于我们的可比企业分析法(SOTP)估值来重视英特尔(INTC),我们的目标价是130美元。我们运用可比企业分析法(SOTP)估值框架对英特尔的每个报告业务部门进行评估,以突出我们对英特尔晶圆代工业务的增长预期。 风险 个人电脑终端市场:英特尔约90%的销售额来自个人电脑和服务器领域,这两个领域高度依赖IT支出。因此,IT支出的任何重大增长/下降都可能对我们的预测产生影响,并导致我们重新评估对英特尔(INTC)的评级。 M&A:Competition:如果英特尔进行一笔重大的、能显著增加其价值的收购,这可能会使我们的预测值向上修正。英特尔公司在微处理器市场与AMD直接竞争。因此,英特尔与AMD之间市场份额的任何波动都可能对我们的预测构成风险。 客户风险:英特尔最大的PC OEM客户合计约占英特尔收入的45%。因此,来自PC OEM的订单大幅下降可能会对我们的英特尔盈利预测产生负面影响。 宏观经济:英特尔的地域敞口涵盖多个地区,包括美国、欧洲和亚洲。因此,任何 prolonged 的宏观经济下行/上行都可能对我们的预测和评级产生不利/有利影响。如果上述风险的影响大于/小于我们的预期,股价可能无法达到或可能超过我们的目标价。 如果您视力受损,并希望就本文件中的图形细节与花旗代表通话,请从美国境内拨打1-888-500-5008(TTY:711),或从美国境外拨打+1-210-677-3788。 附录A-1 分析师认证 本研究报告的编制和内容主要负责研究人员,要么(i)在作者栏中标注为“AC”,要么(ii)与归属于该分析师的内容一同加粗列出。如果在作者栏中标注了多位AC分析师,则每位分析师均对整个研究报告负责,但(a)不包括与其他加粗列出的、对所述内容负责的AC认证分析师归属的内容,以及(b)仅针对特定发行人的观点,这些观点归属于下方价格图表或评级历史表中识别出的其他AC认证分析师。每位分析师均对其负责的报告部分进行认证:(1)报告中所表达的观点准确反映了他们对所提及的每位发行人和证券的个人看法,且是以独立方式准备的,包括涉及花旗全球市场公司及其附属公司的内容;以及(2)研究分析师的任何部分补偿,现在或将来,均未直接或间接地与其在本报告中提出的具体建议或观点相关。 重要披露 詹姆斯·鲍林(James Bowlin),高级合伙人,曾担任英特尔公司的官员、董事或雇员。在过去12个月内,花旗全球市场公司(Citigroup Global Markets Inc.)或其附属公司曾担任英特尔公司证券发行的经理或共同经理。 Intel Corp (INTC.O)23 July 2026 花旗全球市场公司或其附属公司已获得提供投资银行服务所支付的报酬。 分析师的薪酬由花旗研究管理层和花旗集团高级管理层决定,并基于为花旗全球市场公司(以下简称“公司”)及其附属机构的投资者客户提供的旨在带来利益的业务和服务。补偿与具体交易或建议无关。分析师和公司所有员工一样,都会获得受公司整体盈利能力影响的补偿,该盈利能力包括投资银行、销售与交易等业务。主要交易收入。股票研究分析师薪酬的一个因素是安排企业接触活动。机构客户以及所涉公司的管理团队。通常,公司管理层更有可能...分析师对公司持乐观态度时参与。 对于产品中,该机构并非做市商的金融工具,该机构是此类金融工具(及任何衍生工具)的流动性提供者,并可能在此类工具的交易中担任交易主方。该机构是已交易与证券相关的金融工具的定期发行人,这些证券可能已在产品中获推荐。该机构定期交易产品中讨论的发行人的证券。该机构可能以与产品不一致的方式从事证券交易,并且对于产品所涵盖的证券,将以主方的身份向客户买入或卖出。 除非另有说明,否则研究分析师及其团队成员在过去12个月内均未审阅过所提供投资观点的相关公司的实际运营情况。 就与本Citi Research产品相关公司(“该产品”)的重要披露(包括历史披露的副本)事宜,请联系Citi Research,地址:纽约格林威治街388号6楼,邮编10013,收件人:法律/合规部[E6WYB6412478]。此外,除估值与风险评估和历史披露外,相同的重要披露均包含在公司披露网站上。 https://www.citivelocity.com/cvr/eppublic/citi_research_disclosures评估和风险分析可在关于该目标公司的最新研究报告/备忘录中找到。根据《市场滥用条例》,过去12个月内发布的所有花旗研究建议均可通过花旗速度(Citi Velocity)获取。) 或您的标准分发门户。历史披露(长达过去三年)将在要求时提供。 https://www.citivelocity.com/cv2 花旗研究:基础研究投资评级指南花旗研究股票推荐包含投资评级,并提供可选的风险评级以突出高风险股票。风险评级综合考虑价格波动和基本面标准。股票要么 没有风险评级,要么被评定为高风险评级。 投资评级:花旗研究投资评级分为买入、中性及卖出。我们的评级基于分析师对预期总回报(ETR)的预期以及风险。预期总回报(ETR)是指股票在未来12个月内的预测价格上涨(或下跌)加上股息收益率之和。目标价基于12个月的时间范围。投资评级定义如下:买入(1)预期总回报(ETR)为15%或更高(高风险股票为25%或更高);卖出(3)为负的预期总回报。任何未获分配买入或卖出评级的股票均被视为中性(2)。对于评级为中性的股票(2),如果分析师认为缺乏足够的估值驱动因素和/或投资催化剂来形成正面或负面的投资观点,经花旗研究管理层批准,他们可以选择不设定目标价,从而不计算预期总回报。因监管和/或内部政策原因,花旗研究可能暂停其评级和目标价,并分配“评级暂停”状态。花旗研究也可能因其他特殊情况(例如,缺乏对分析师核心论点至关重要的信息、交易暂停)影响公司及/或公司证券交易,而暂停其评级和目标价,并分配“审阅中”状态。在上述任何情况下,评级和目标价将在评级历史价格图中分别显示为“—”和“-”。在2022年4月11日之前,花旗研究对上述两种情况均分配“审阅中”状态,而在2020年11月11日之前,仅在特殊情况下才分配“审阅中”状态。在切实可行的情况下,分析师将尽快发布报告,重新建立评级。 投资逻辑。投资评级在覆盖启动时、投资和/或风险评级发生变化时,或目标价发生变化时(受有限的管理权限约束)由上述所述范围决定。有时,由于市场价格波动和/或其他短期波动或交易模式,预期的总回报可能会落在这些范围之外。此类暂时性偏差将予以允许,但将受到研究管理部门的审查。您买卖证券的决定应基于您的个人投资目标,并且只有在评估了股票的预期表现和风险之后才能做出。 催化剂观察/短期观点(“STV”)评级披露:催化剂观察及STV多空预测:花旗研究可能也会发布催化剂观察或STV多空预测,用以表明分析师预期在特定30或90天期间内,由于 一个或多个具体的短期催化剂或事件对公司或市场产生影响,股价将(上涨/下跌)。当分析师高度确信股价将受影响时,将发布催化剂观察;当信心程度为中等时,则为STV。催化剂观察或STV多空预测将在指定的30/90天期末自动失效。若股价表现(以收盘价计算)超出预测方向15%(除非分析师覆盖),催化剂观察也将自动移除。分析师也可能在指定期间结束前,于已发布的研究报告中移除催化剂观察或STV预测。催化剂观察/STV多空预测可能与股票的基本股权评级不同,后者反映的是更长期的绝对回报预期。根据FINRA评级分配披露规则,催化剂观察/STV上涨预测对应买入建议,而催化剂观察/STV下跌预测对应卖出建议。任何未分配至催化剂观察上涨、催化剂观察下跌、STV上涨或STV下跌预测的股票,均被视为催化剂观察/STV无观点。根据FINRA评级分配披露规则,我们在催化剂观察/STV多空评级系统的评级分配表中,将催化剂观察/STV无观点对应为持有。然而,我们重申,我们不认为无观点是一种建议。对于所有催化剂观察/STV多空预测,存在催化剂及关联股价变动未能如预期实现的风险。 研究分析师关联方 / 非美国研究分析师披露本报告作者就职的法人在下文列出(其监管机构亦在本报告中列出)。非美国的研究分析师(即除被认定为受雇于花旗全球市场公 司(Citigroup Global Markets Inc.)之外的所有列名研究分析师)未在FINRA注册/获得资格。此类研究分析师可能不是会员机构的关联人士(但受雇于会员机构的关联公司),因此可能不受FINRA规则2241关于与目标公司沟通、公开露面及研究分析师账户持有的证券交易等限制。 其他披露 at https://www.citivelocity.com/cvr/eppublic/citi_research_disclosures.花旗研究已实施政策,以识别、考虑和管理作为潜在利益冲突。发布或分发投资研究报告的结果。这些政策的描述可以在这里找到。 所有花旗研究建议中,在每个月末被等同于“买入”、“持有”、“卖出”的比例为...过去12个月的季度增长率(其中获得花旗投资银行服务的占比)括号内所示数据如下:2026年Q1买入33%(63%),持有44%(52%),卖出23%(46%),无风险投资0.5%(89%):2025年Q4买入33%(63%), 持有44%(50%), 卖出23%(46%), RV 0.4%(91%); Q3 2025 买入33%(61%), 持有44%(52%), 卖出23%(50%), RV 0.4%(80%);2025年第二季度买入33%(63%),持有44%(51%),卖出23%(49%),清仓0.4%(86%)。为披露目的除股权(其定义可在相应的披露部分找到)以外的建议,“买入”表示一个看涨的交易思路;“卖”表示一个看跌的交