猜你想问
长城汽车7月销量表现如何?
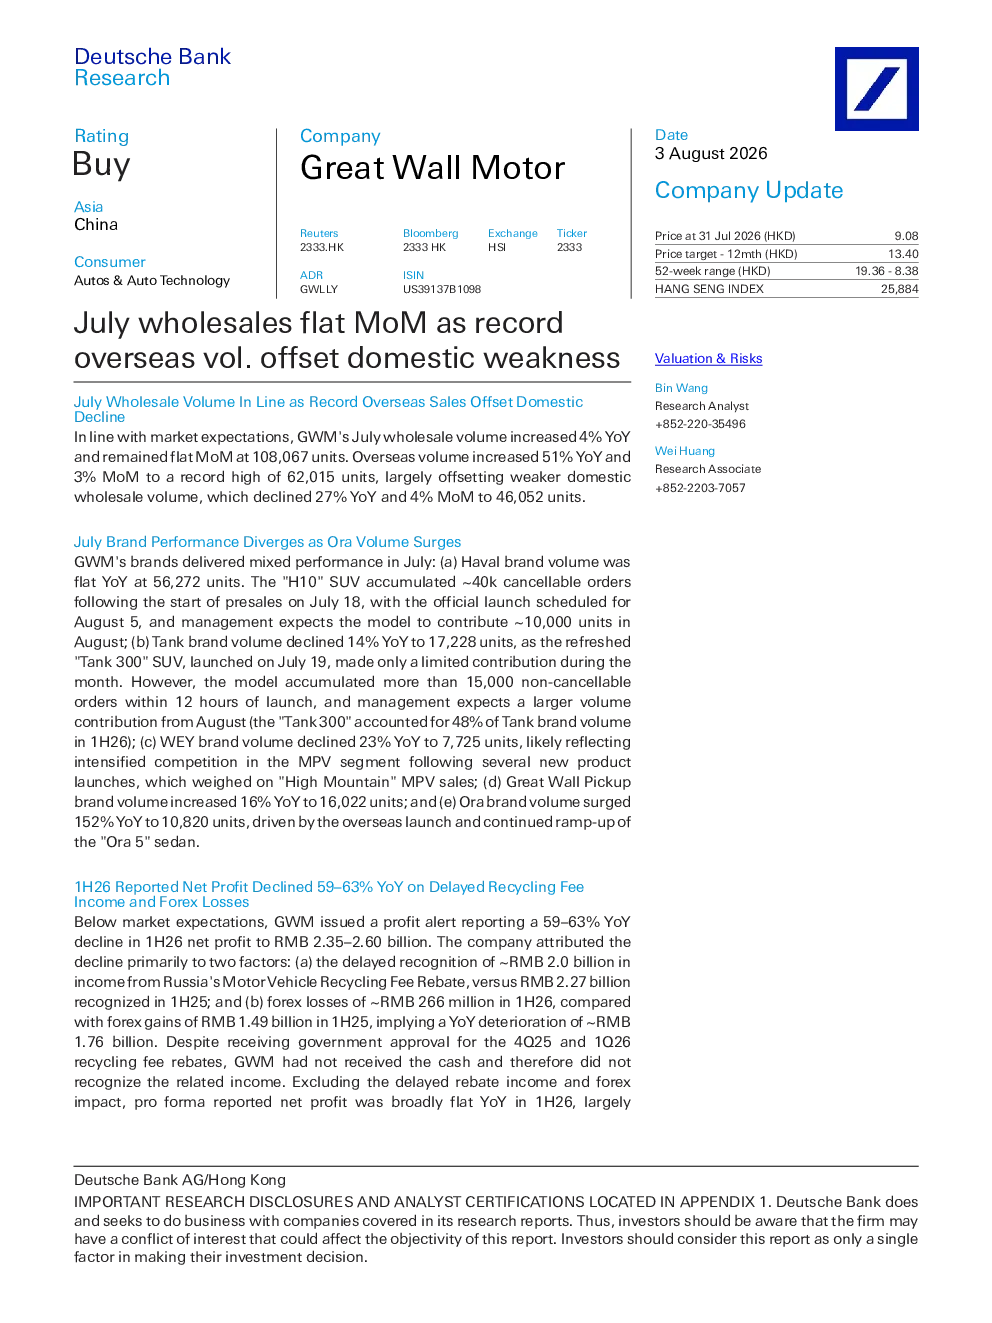
长城汽车7月批发销量同比增长4%,环比持平,达到108,067辆。海外销量同比增长51%,环比增长3%,创下62,015辆的纪录高位,主要得益于欧洲市场对欧拉5和哈弗SUV的强劲需求。国内销量同比下降27%,环比下降4%,至46,052辆,显示出国内市场疲软。品牌表现分化,哈弗品牌销量同比增长0.2%,坦克品牌销量同比下降14%,WEY品牌销量同比下降23%,长城皮卡品牌销量同比增长16%,欧拉品牌销量同比增长152%,主要受海外发布和产能提升推动。
长城汽车海外市场发展趋势如何?
长城汽车海外市场展现出强劲增长势头,2026年前7个月海外销量已达353,441辆,其中7月创下62,015辆的纪录高位。公司维持2026年销量目标为180万辆,其中70万辆来自海外。为完成全年目标,8月至12月需平均每月销售约69,000辆。管理层预计海外销量将受益于产品线扩大、欧洲市场增长、东南亚及南美本地化扩张等因素。公司正在马来西亚、印度尼西亚等地区扩大KD装配足迹,以支持进一步海外增长。
研报重点分析了哪些方面?
研报重点分析了长城汽车7月销量表现,特别是海外销量的创纪录增长及其驱动因素。同时,报告详细拆解了各品牌销量表现,如哈弗、坦克、WEY、长城皮卡和欧拉的差异化表现。此外,报告还关注了2026年上半年净利润同比下降59-63%的原因,主要归因于俄罗斯汽车回收费补贴收入延迟确认和外汇损失。报告强调了产品结构改善对毛利率的支撑作用,以及公司对2026年销量目标的维持和海外市场扩张策略。
当前汽车市场现状如何?
当前汽车市场呈现明显的结构性分化。国内市场疲软,长城汽车国内销量同比下降27%,环比下降4%,反映出国内市场竞争加剧和消费者需求疲软。相比之下,海外市场表现亮眼,长城汽车海外销量同比增长51%,环比增长3%,创下62,015辆的纪录高位,欧洲市场对欧拉5和哈弗SUV的需求尤为强劲。品牌间表现差异显著,欧拉品牌销量同比增长152%,长城皮卡品牌销量同比增长16%,而坦克和WEY品牌销量则出现下滑。整体来看,海外市场成为长城汽车增长的主要驱动力。
研报提示哪些风险?
研报提示的主要风险包括:俄罗斯汽车回收费补贴收入延迟确认约20亿元人民币,可能影响短期现金流;2026年上半年外汇损失约2.66亿元人民币,同比恶化约17.6亿元人民币,主要由于汇率波动;海外市场扩张面临不确定性,如欧洲市场政策变化、东南亚和南美地区的竞争加剧等;各品牌销量分化持续,坦克和WEY品牌销量下滑可能影响整体业绩表现。此外,原材料价格波动,特别是DRAM价格上涨,也给公司带来采购成本压力。