猜你想问
这份报告主要分析了哪些内容?
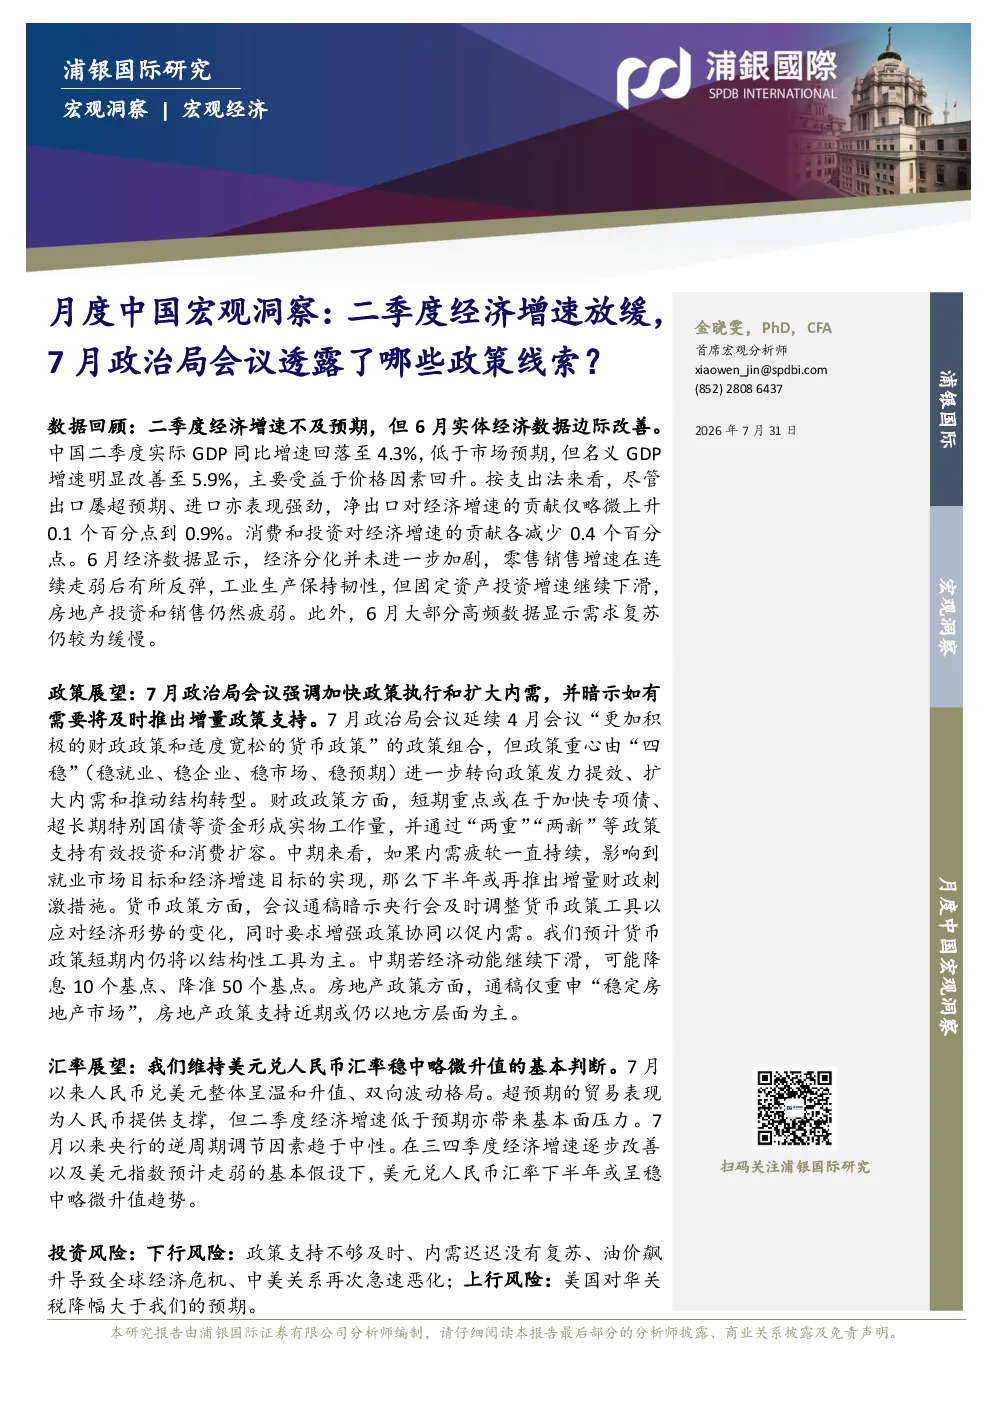
本报告回顾了二季度中国宏观经济数据,指出实际GDP同比增速为4.3%,低于市场预期,但名义GDP增速明显改善至5.9%。报告重点分析了7月政治局会议的政策线索,强调加快政策执行和扩大内需,延续积极的财政政策和适度宽松的货币政策组合,政策重心转向发力提效、扩大内需和推动结构转型。报告还展望了汇率走势和投资风险。
报告对当前经济行业发展趋势有何判断?
报告指出,6月经济数据显示经济分化并未进一步加剧,零售销售增速有所反弹,工业生产保持韧性,但固定资产投资增速下滑,房地产投资和销售疲弱。7月高频数据继续印证需求复苏缓慢的判断。报告认为,三四季度经济增速有望逐步改善,政策发力将支持有效投资和消费扩容,推动结构转型。
报告重点分析了哪些方向?
报告重点分析了二季度经济数据、7月政治局会议的政策线索、汇率走势和投资风险。其中,二季度经济数据显示实际GDP增速低于预期,名义GDP增速改善;政治局会议强调加快政策执行和扩大内需,延续积极的财政政策和适度宽松的货币政策组合;汇率方面维持美元兑人民币稳中略微升值的基本判断;投资风险包括政策支持不够及时、内需复苏缓慢、油价飙升导致全球经济危机、中美关系恶化等。
报告对当前市场现状有何判断?
报告指出,6月经济数据显示经济分化并未进一步加剧,零售销售增速在连续走弱后有所反弹,工业生产保持韧性,但固定资产投资增速继续下滑,房地产投资和销售仍然疲弱。6月大部分高频数据显示需求复苏仍较为缓慢,7月部分高频数据继续印证需求复苏缓慢的判断。报告认为,当前经济面临需求复苏缓慢、政策支持力度有待观察等挑战。
报告提示了哪些投资风险?
报告提示了以下投资风险:政策支持不够及时可能导致经济复苏不及预期;内需迟迟没有复苏将影响经济增长;油价飙升可能引发全球经济危机;中美关系再次急速恶化可能对经济造成冲击。此外,报告还提示了美国对华关税降幅可能大于预期的上行风险,但强调不涉及具体投资建议。
你可能感兴趣
宏观点评:7月政治局会议透露了哪些信号?
东吴证券2022-07-29
宏观策略周报:7月工业利润透露了哪些信息?
南华期货2020-08-30
策略周评:基金四季报,透露了哪些重要线索?
东吴证券2026-01-24
月度中国宏观洞察:7月实体经济数据走弱,对政策刺激有何期待?
浦银国际2025-08-29
月度中国宏观洞察:解析全国两会和“十五五”规划纲要提供的经济社会发展线索
浦银国际2026-04-02
计算机行业周报:中央经济会议和扩大内需战略透露了哪些环节机
信息技术华创证券2022-12-18
月度中国宏观洞察:一季度经济好于预期,二季度起迎战高关税
浦银国际2025-05-02
月度中国宏观洞察:二季度经济好于预期,但下半年挑战犹存
金融浦银国际2025-07-31
月度中国宏观洞察:7月数据显示内需再次转弱,增量政策支持可期
浦银国际2026-08-27
月度中国宏观洞察:一季度经济增速超预期,接下来经济和政策将怎么走?
浦银国际2026-04-27