猜你想问
这份研报的核心内容是什么?
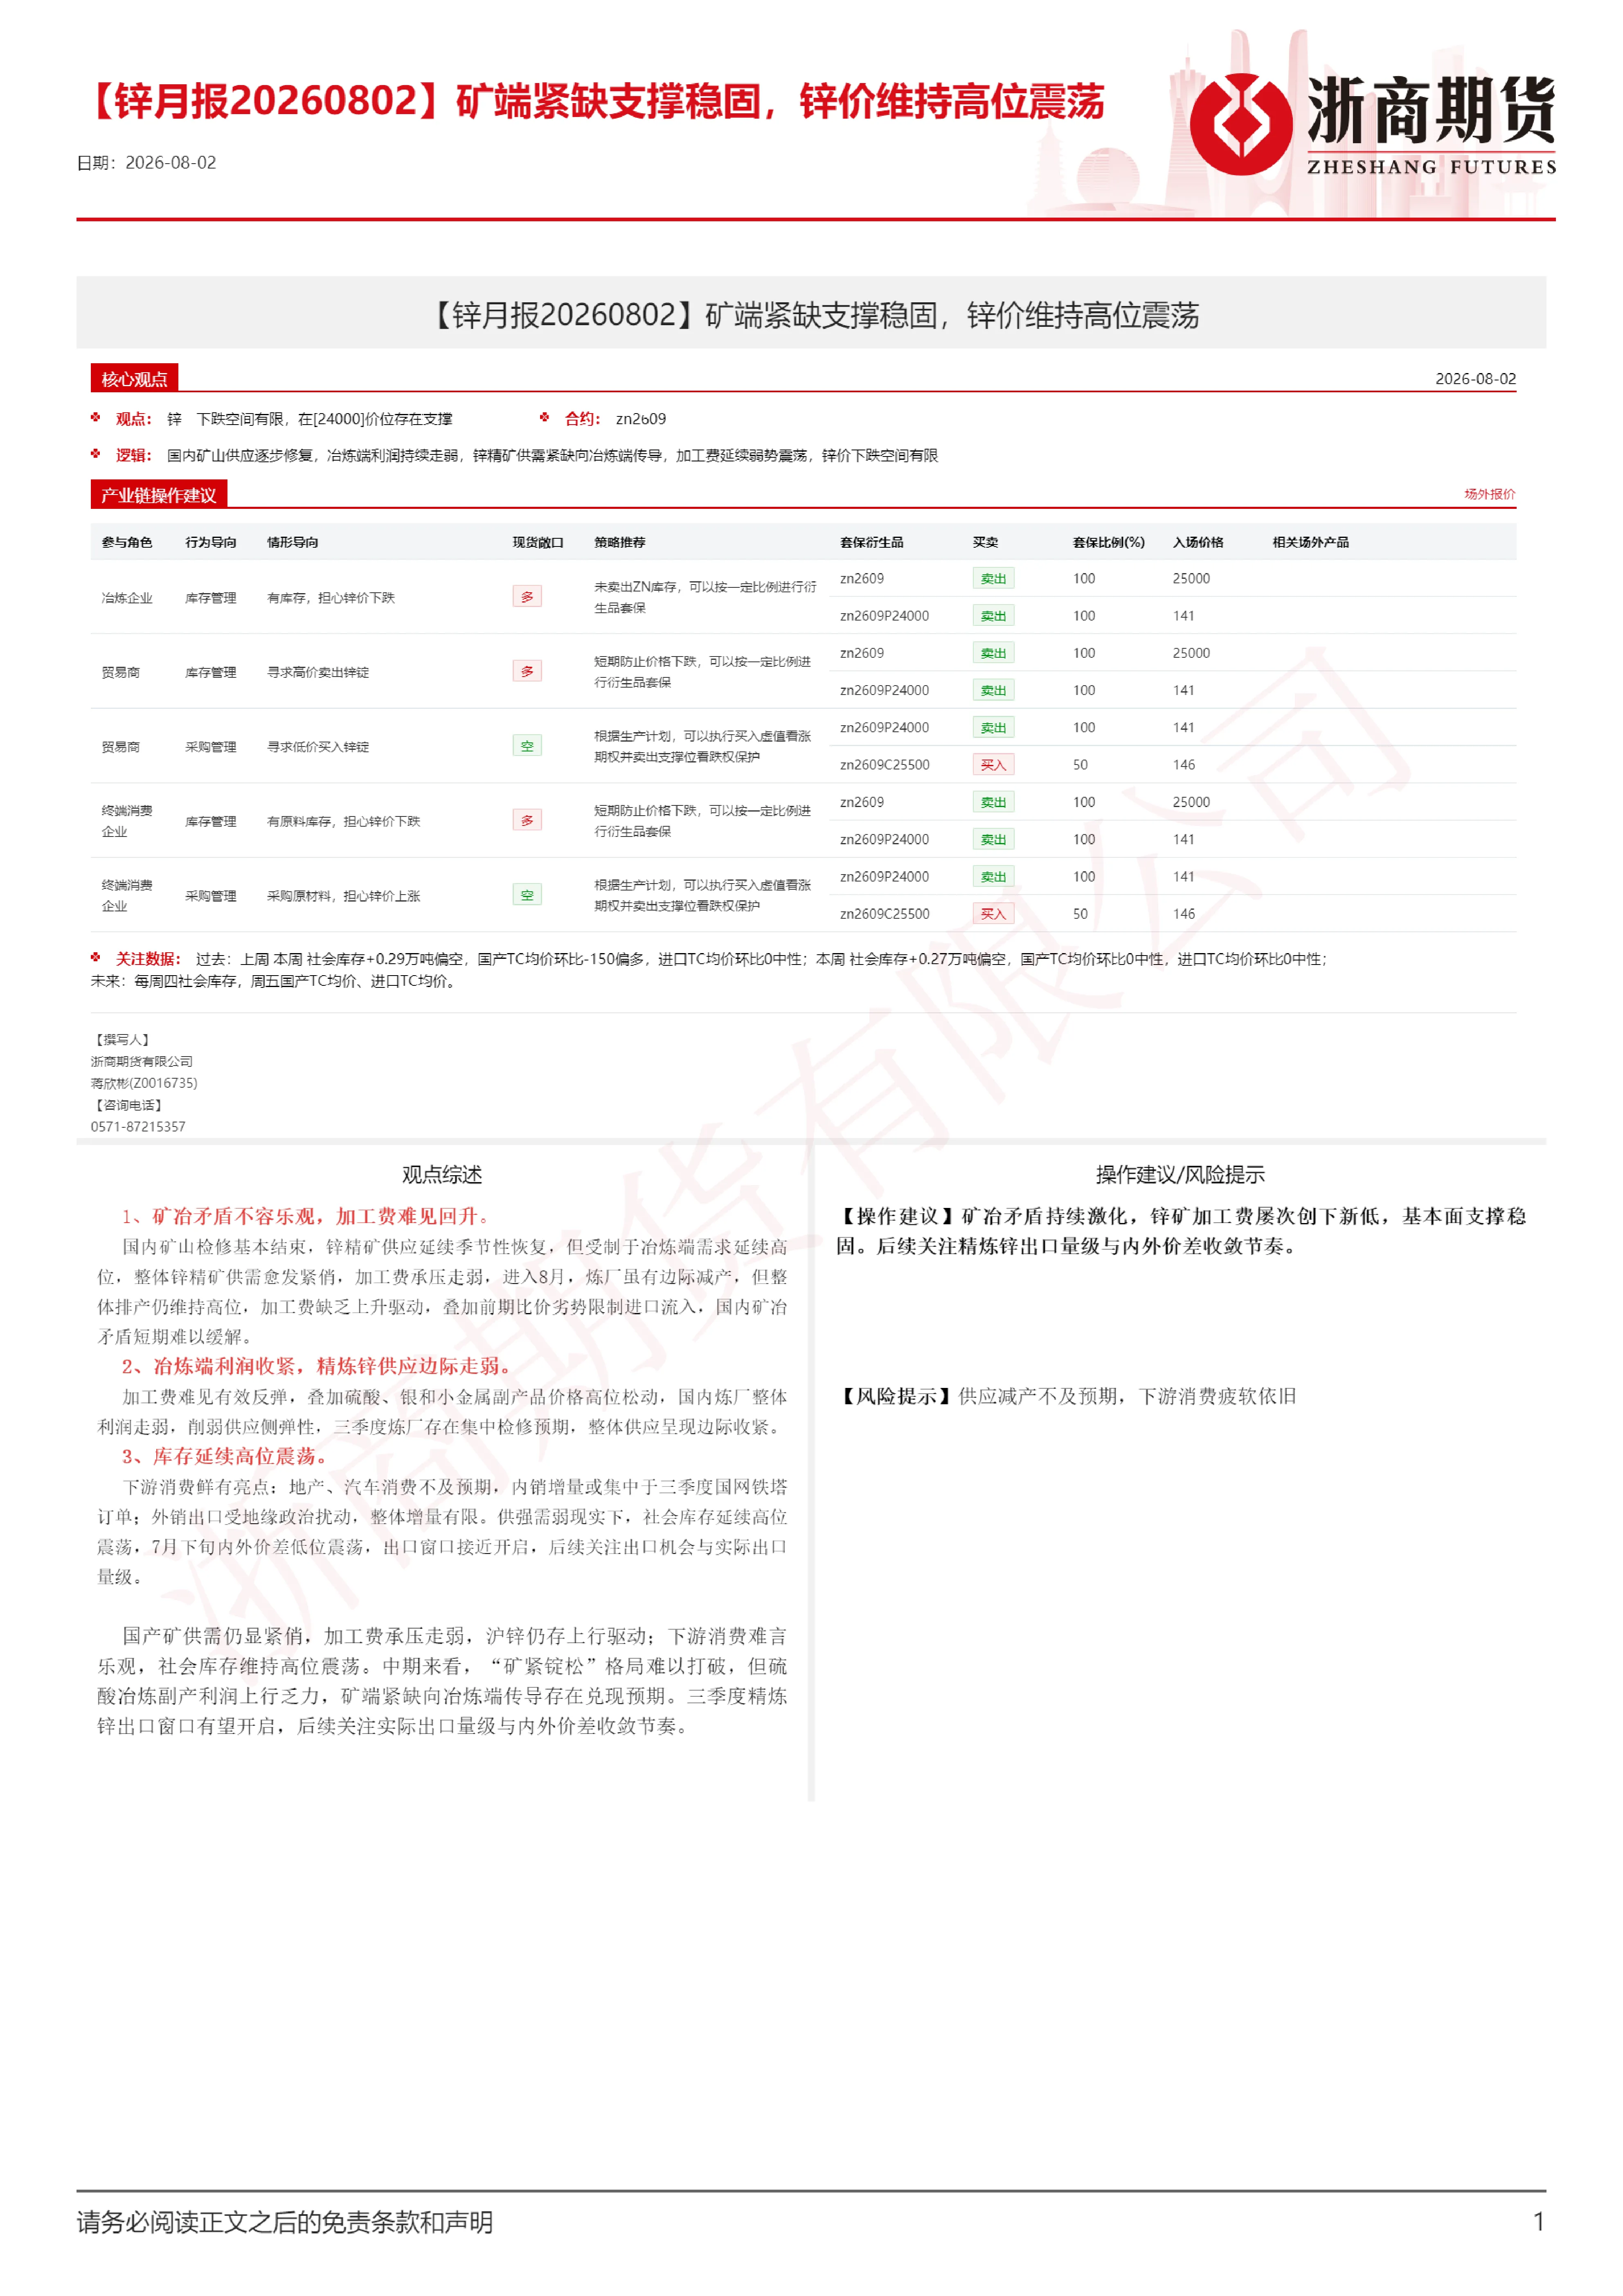
本报告分析了海外精炼锌的产能增量预期,指出2026年海外冶炼产能将增加26.2万吨金属吨,主要来自0dda冶炼厂扩建与VerkhnyUfaley治炼厂投产。报告还探讨了加工品市场,特别是镀锌和锌合金行业的现状,指出镀锌行业因锌价高位震荡、下游补库积极性走弱而面临生产亏损,开工意愿降低;锌合金行业开工低位,下游消费疲软。此外,报告还提及了0dda冶炼厂扩建、LME锌升贴水周期性变化以及镀锌和锌合金开工率的季节性走弱等关键信息。
锌行业的发展趋势如何?
报告显示,海外精炼锌产能增量预期较为可靠,但市场需求疲软,下游消费呈现淡季特征。镀锌和锌合金行业开工率持续回落,企业面临生产亏损。从趋势看,海外产能扩张与国内需求季节性疲软并存,行业竞争加剧,企业需通过衍生品套保等手段进行风险对冲。LME锌升贴水周期性变化也暗示市场存在阶段性波动,整体行业面临季节性与结构性挑战。
报告重点分析了哪些方向?
报告重点分析了海外精炼锌产能增量及其可靠性,加工品市场(镀锌和锌合金)的供需现状与开工率变化,以及LME锌升贴水的周期性波动特征。报告特别关注了镀锌行业因锌价高位、下游需求疲软导致的生产亏损问题,以及锌合金行业开工低位和下游消费淡季特征。此外,报告还提及了0dda冶炼厂扩建等产能变化事件,为市场参与者提供了多维度的分析视角。
当前锌市场现状如何判断?
当前锌市场呈现矿端紧缺支撑稳固、锌价高位震荡的格局,但下游需求疲软制约价格上行空间。海外精炼锌产能增量预期可靠,但无法完全弥补需求不足。加工品市场方面,镀锌和锌合金行业均面临开工率下降、企业生产亏损的问题,显示出明显的季节性走弱特征。LME锌升贴水波动也反映了现货与期货的价差变化,市场存在一定的不确定性。
研报提示了哪些风险?
报告提示的主要风险在于市场需求疲软与产能扩张并存的矛盾。尽管海外精炼锌产能增量预期可靠,但下游消费呈现淡季特征,镀锌和锌合金行业开工率持续回落,企业面临生产亏损风险。此外,LME锌升贴水的周期性波动可能加剧市场波动性,企业需关注价格风险。报告建议企业通过衍生品套保等手段进行风险对冲,以应对市场不确定性。