猜你想问
7月新能源汽车销量增长的主要驱动因素是什么?
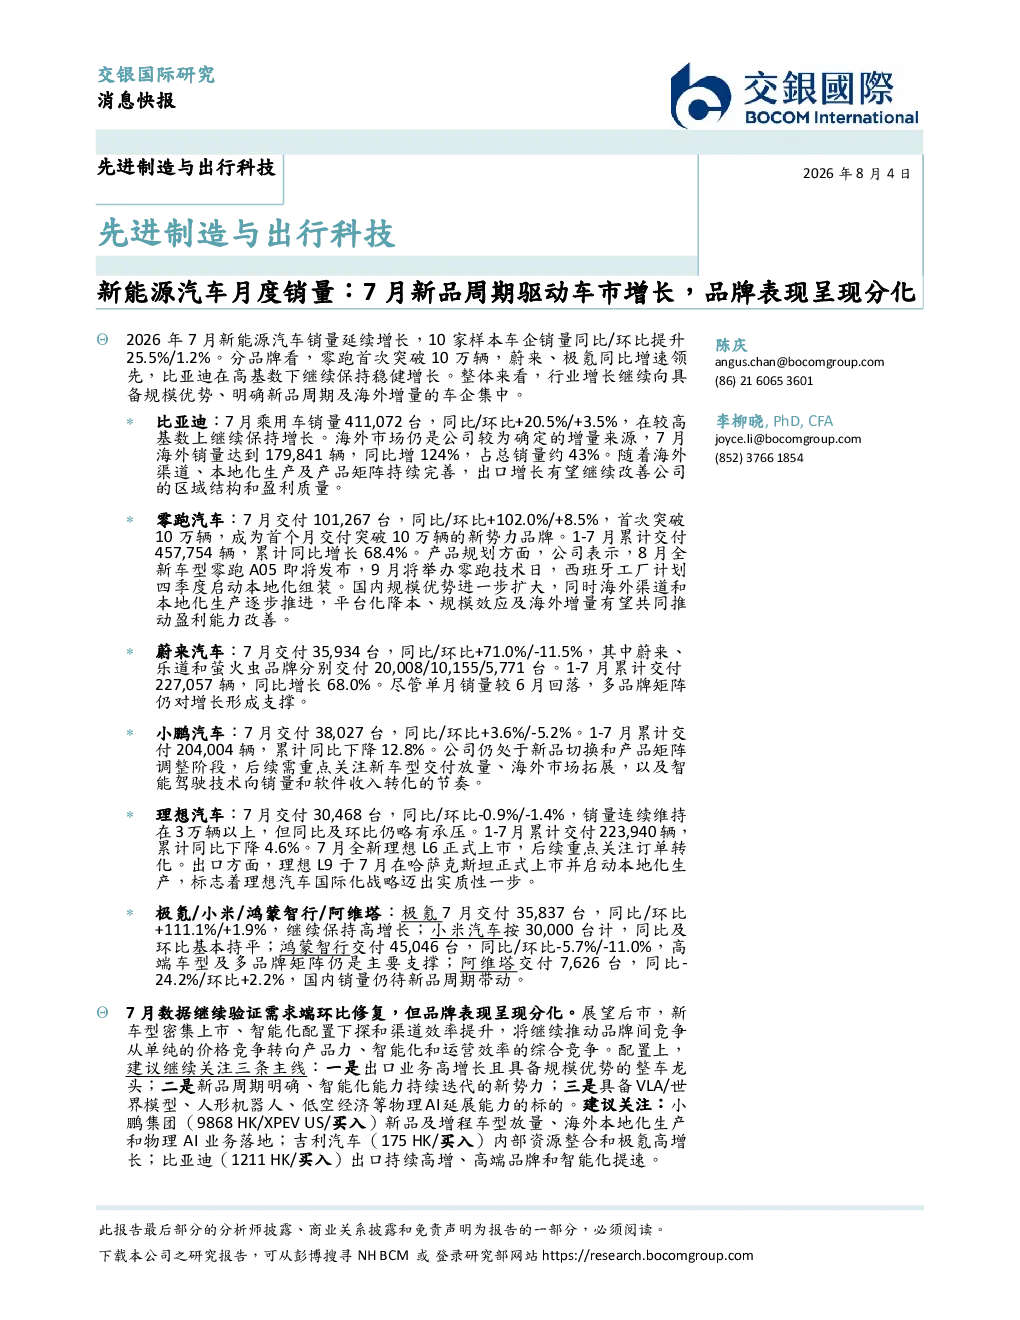
2026年7月新能源汽车销量增长主要受新品周期驱动。10家样本车企销量同比提升25.5%,环比提升1.2%。零跑汽车首次突破10万辆,同比/环比增长102.0%/8.5%。蔚来、极氪同比增速领先。比亚迪在高基数下保持稳健增长,海外销量同比增124%,占总销量约43%。行业增长向具备规模优势、新品周期及海外增量的车企集中。
新能源汽车赛道的行业发展趋势如何?
行业增长向具备规模优势、新品周期及海外增量的车企集中。新车型密集上市、智能化配置下探和渠道效率提升将推动竞争转向产品力、智能化和运营效率的综合竞争。小鹏集团需关注新品及增程车型放量、海外本地化生产和物理AI业务落地。吉利汽车需关注内部资源整合和极氪高增长。比亚迪需关注出口持续高增、高端品牌和智能化提速。
本报告重点分析了哪些车企的表现?
报告重点分析了比亚迪、零跑汽车、小鹏汽车、理想汽车、极氪等车企的表现。比亚迪7月乘用车销量411,072台,同比/环比增长20.5%/3.5%,海外市场销量179,841辆,同比增124%。零跑汽车7月交付101,267台,同比/环比增长102.0%/8.5%,首次突破10万辆。小鹏汽车7月交付38,027台,同比/环比增长3.6%/-5.2%。理想汽车7月交付30,468台,同比/环比下降0.9%/-1.4%。极氪7月交付35,837台,同比/环比增长111.1%/1.9%。
当前新能源汽车市场的现状如何?
7月数据验证需求端环比修复,品牌表现分化。零跑首次突破10万辆,同比/环比增长102.0%/8.5%。蔚来、极氪同比增速领先。比亚迪在高基数下保持稳健增长,海外销量同比增124%,占总销量约43%。小鹏汽车仍处新品切换阶段,需关注新车型放量、海外拓展及智能驾驶技术转化。理想汽车销量维持在3万辆以上但略有承压。行业竞争转向产品力、智能化和运营效率的综合竞争。
本报告提示了哪些风险?
报告提示需关注车企新品周期、海外市场拓展及智能化技术转化的不确定性。小鹏汽车仍处新品切换阶段,需关注新车型放量、海外拓展及智能驾驶技术转化。理想汽车销量略有承压,需关注新车型上市及国际化战略进展。极氪、小米、鸿蒙智行、阿维塔等车企国内销量受新品周期影响较大。行业竞争加剧可能导致价格战,影响企业盈利能力。