猜你想问
这份工业硅周报的核心内容是什么?
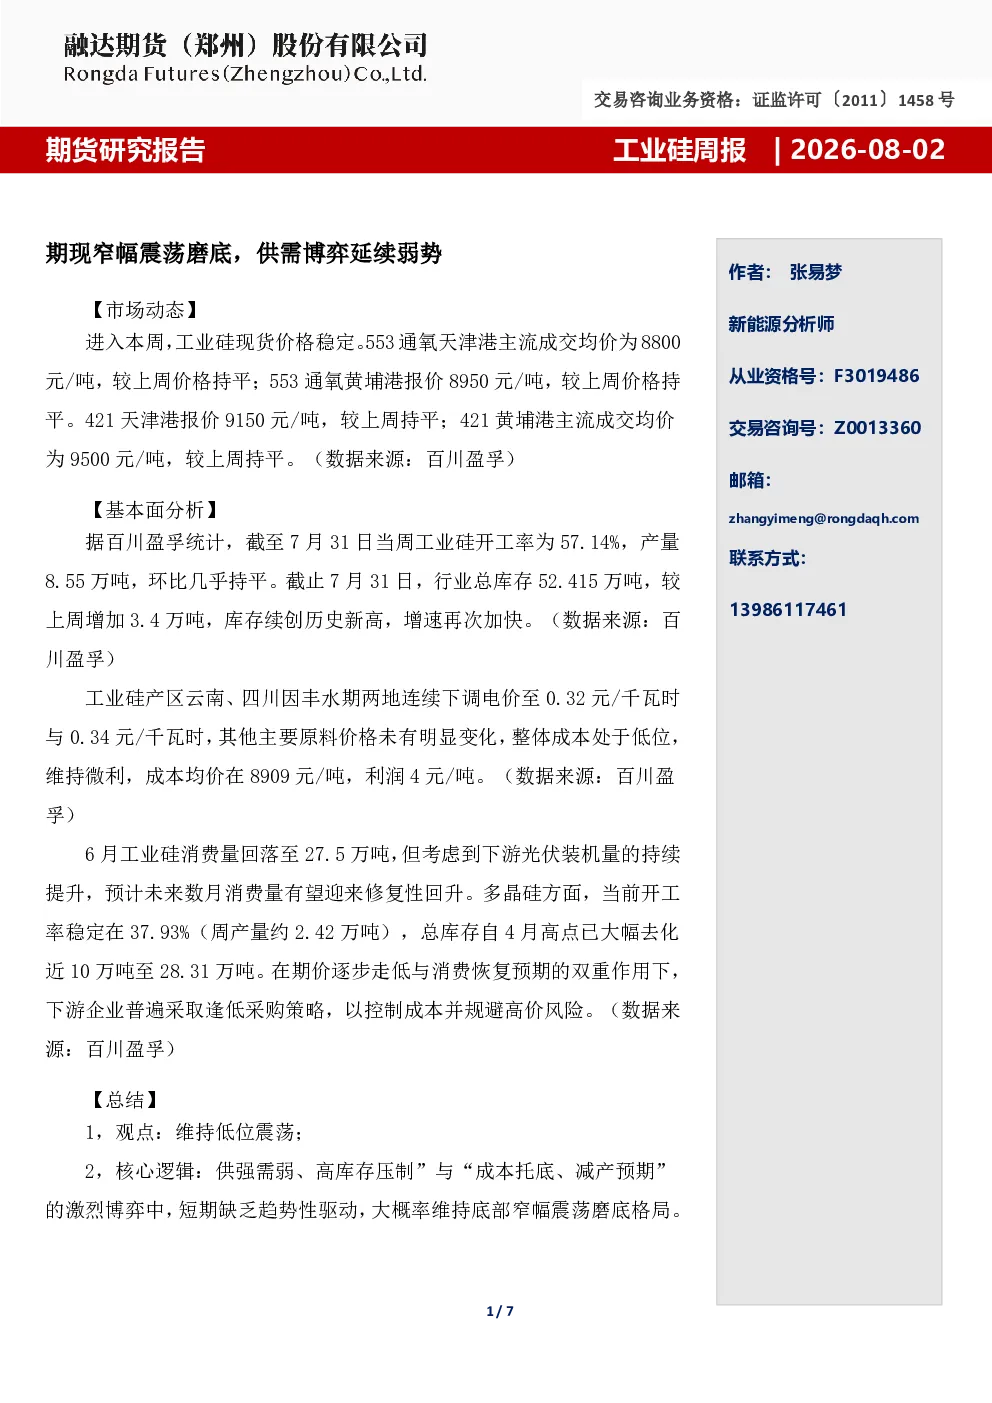
本周工业硅现货价格稳定,553通氧天津港和黄埔港均价分别为8800元/吨和8950元/吨,421天津港和黄埔港均价分别为9150元/吨和9500元/吨,均与上周持平。供应端开工率57.14%,产量8.55万吨,库存52.415万吨创新高。需求端6月消费量27.5万吨,光伏装机量提升,但多晶硅开工率37.93%,库存28.31万吨去化近10万吨,下游逢低采购。市场呈现供需双弱、成本支撑的弱势格局。
工业硅行业未来发展趋势如何?
工业硅行业目前处于供强需弱的阶段,供应端因丰水期电价下调略有成本优势,但整体开工率稳定,库存持续累积。需求端受多晶硅推迟复工、有机硅观望、铝合金淡季减产影响,消费动力不足。未来随着光伏装机量提升,消费有望修复性回升,但短期内供强需弱、高库存压制与成本托底、减产预期博弈,市场大概率维持低位震荡磨底格局。
报告重点分析了哪些方面?
报告重点分析了工业硅的供需关系、价格走势及成本支撑。供应端关注开工率、产量及库存变化,需求端关注下游光伏、多晶硅、有机硅、铝合金的开工率与库存。价格方面,期货盘面窄幅震荡,现货报价稳定,呈现供需双弱格局。成本端,云南、四川丰水期电价下调至0.32-0.34元/千瓦时,其他原料价格稳定,成本均价8909元/吨,利润4元/吨。
当前工业硅市场现状如何判断?
当前工业硅市场处于供需双弱的弱势僵持格局。供应端虽开工率稳定,但库存持续累积创新高,云南、四川电价下调带来成本支撑。需求端消费量虽有预期修复,但下游开工率及库存仍处高位,企业逢低采购控制成本。市场在供强需弱、高库存压制与成本托底、减产预期间博弈,短期缺乏趋势性驱动,价格维持窄幅震荡。
这份研报有哪些风险提示?
本报告提示的风险点在于工业硅市场供强需弱、高库存压制可能导致价格持续承压。供应端云南、四川丰水期电价下调虽带来成本优势,但若需求端恢复不及预期,库存可能继续累积。需求端多晶硅、有机硅等行业若推迟复工或维持观望态度,将影响整体消费修复进程。此外,下游铝合金行业进入淡季减产,进一步削弱需求动力,市场需警惕供需失衡风险。