猜你想问
这份研报主要分析了什么内容?
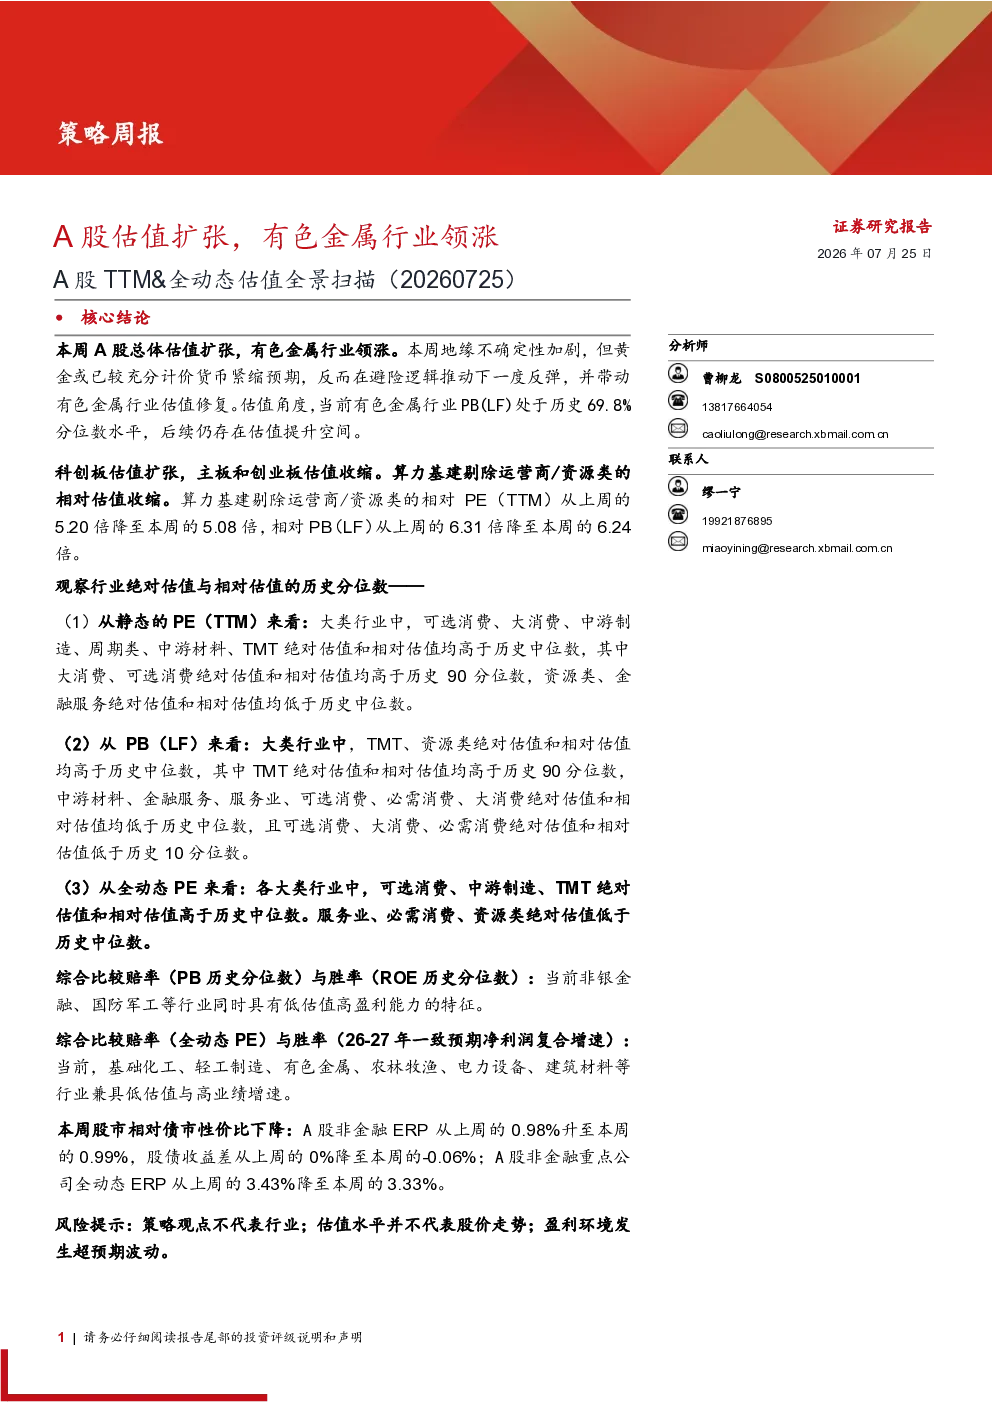
这份研报主要分析了A股总体估值扩张情况,特别是有色金属行业的领涨现象。报告通过TTM和全动态估值方法,详细扫描了A股各行业板块的估值水平,指出地缘不确定性虽加剧市场波动,但黄金已充分计价货币紧缩预期,避险逻辑推动有色金属估值修复。当前有色金属行业PB(LF)处于历史69.8%分位数,仍存在估值提升空间。研报还对比了不同板块的估值差异,如可选消费、大消费等绝对估值和相对估值均高于历史中位数,而资源类、金融服务则低于历史中位数。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势需关注估值修复与基本面结合。当前行业PB(LF)处于历史相对高位,但地缘政治与货币紧缩预期仍是重要变量。黄金作为避险资产,其估值与有色金属关联度高,未来若避险情绪升温可能带动行业进一步估值提升。同时,需关注行业供需关系变化及成本端波动影响,部分资源类公司若业绩能持续改善,或能支撑估值上行。研报指出当前有色金属行业估值修复基础尚不稳固,需结合中长期供需格局及宏观经济环境综合判断。
研报重点分析了哪些板块?
研报重点分析了多个板块的估值水平,包括可选消费、大消费、中游制造、周期类、中游材料、TMT、资源类、金融服务等。其中,大消费和可选消费绝对估值和相对估值均高于历史90分位数,而资源类和金融服务则低于历史中位数。此外,报告还对比了静态PE(TTM)、PB(LF)和全动态PE三个维度的估值差异,特别关注了电子、建筑材料、机械设备等高估值行业,以及基础化工、轻工制造、有色金属等兼具低估值与高业绩增速的行业。
当前A股市场整体估值水平如何?
当前A股市场整体估值水平呈现扩张态势,但结构性分化明显。总体PE(TTM)从21.45倍升至21.58倍,PB(LF)从1.72倍升至1.73倍,显示市场估值有所上行。科创板估值扩张,而主板和创业板估值收缩。算力基建剔除运营商/资源类后相对估值有所下降。从大类板块看,可选消费、大消费等估值高于历史中位数,而资源类、金融服务则低于历史中位数。整体而言,A股市场估值水平处于历史相对合理区间,但不同板块间估值差异较大,需结合行业基本面进行综合判断。
研报提示了哪些风险?
研报提示了几个关键风险点:首先,TTM估值基于过去12个月滚动净利润,未考虑未来业绩预期,若业绩大幅波动可能导致估值与实际价值偏离。其次,全动态估值依赖分析师预测,存在主观性和样本不完整性问题,可能影响估值准确性。此外,策略观点不代表行业整体,估值水平也不直接决定股价走势。最后,需关注盈利环境变化可能带来的超预期波动,如宏观经济下行或行业政策调整等,这些都可能对当前估值水平产生影响。