猜你想问
这份研报主要分析了哪些量化信用策略?
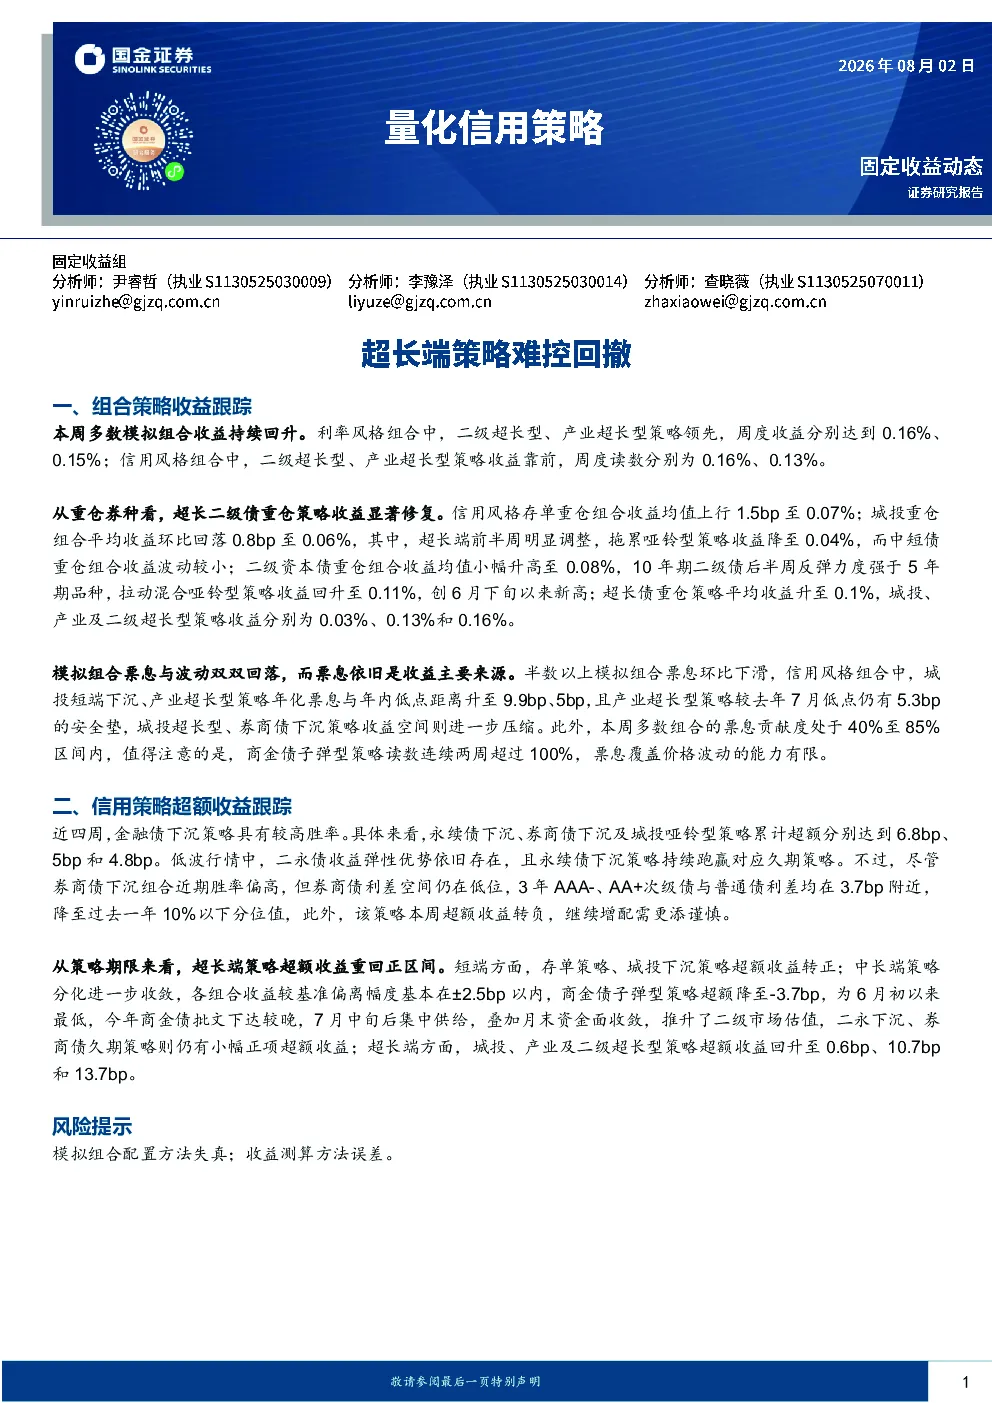
这份研报主要分析了利率风格和信用风格的量化信用策略,重点关注二级超长型、产业超长型策略。报告显示,本周多数模拟组合收益持续回升,其中二级超长型和产业超长型策略在利率和信用风格组合中均表现领先。从重仓券种看,超长二级债重仓策略收益显著修复,信用风格组合中存单和城投重仓策略收益也有明显变化。票息依旧是收益主要来源,但半数以上模拟组合票息环比下滑,商金债子弹型策略票息覆盖价格波动的能力有限。
当前信用策略的市场发展趋势如何?
当前信用策略市场发展趋势显示,金融债下沉策略近四周具有较高胜率,其中永续债下沉、券商债下沉及城投哑铃型策略累计超额收益分别达到6.8bp、5bp和4.8bp。低波行情中,二永债收益弹性优势依旧存在。超长端策略超额收益重回正区间,短端存单策略、城投下沉策略超额收益转正,中长端策略分化收敛,超长端城投、产业及二级超长型策略超额收益回升。但券商债下沉组合利差空间仍在低位,需谨慎增配。
研报重点分析了哪些信用策略的超额收益?
研报重点分析了金融债下沉策略的超额收益,包括永续债下沉、券商债下沉及城投哑铃型策略,这些策略近四周累计超额收益较高。此外,报告还关注了超长端策略超额收益的变化,显示超长端策略超额收益重回正区间,其中城投、产业及二级超长型策略超额收益回升明显。短端方面,存单策略、城投下沉策略超额收益转正,但商金债子弹型策略超额降至-3.7bp。
当前信用市场的现状如何判断?
当前信用市场现状表现为多数模拟组合收益持续回升,但超长端策略回撤难控。利率风格组合中二级超长型和产业超长型策略领先,信用风格组合中二级超长型和产业超长型策略收益靠前。票息贡献度普遍较高,但半数以上模拟组合票息环比下滑,票息安全垫存在差异。金融债下沉策略胜率较高,但券商债利差空间低位,需谨慎评估。超长端策略超额收益回升,但市场分化仍存。
研报中提到了哪些风险提示?
研报中提到了两个主要风险提示。一是模拟组合配置方法失真,实际产品配置更复杂且会随市场变化调整策略,本文构建的模拟组合固定券种配比可能存在失真。二是收益测算方法误差,基于收益率曲线估算个券综合收益,在票息、资本利得的测算上存在假设和简化,测算数据需谨慎参考。这些风险提示提醒投资者在参考报告数据时需注意其局限性。