猜你想问
这份研报主要分析了什么内容?
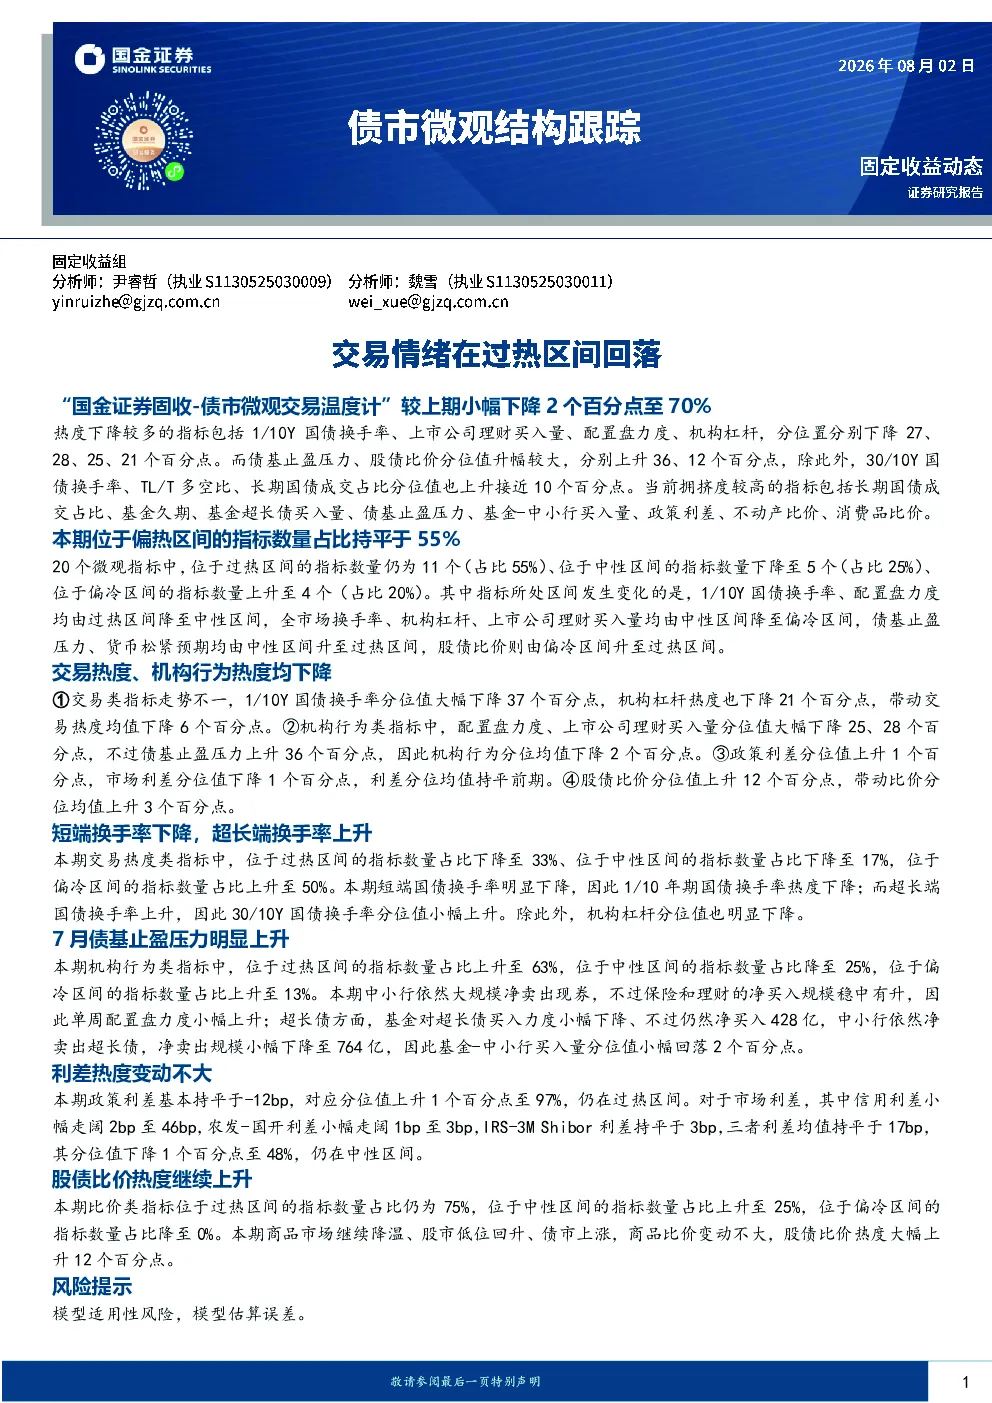
这份研报通过国金证券固收-债市微观交易温度计,分析了债市交易情绪的变化。报告显示温度计较上期下降2个百分点至70%,主要下降指标包括1/10Y国债换手率、上市公司理财买入量、配置盘力度、机构杠杆,分别下降27、28、25、21个百分点。同时,债基止盈压力、股债比价分位值上升较大,分别上升36、12个百分点。当前拥挤度较高的指标包括长期国债成交占比、基金久期、基金超长债买入量等。报告还分析了交易热度、机构行为热度、利差热度及股债比价等指标的变化情况。
债市目前的发展趋势如何?
根据研报分析,债市交易情绪在过热区间有所回落,但过热区间的指标数量仍占55%。交易类指标中,1/10Y国债换手率、机构杠杆热度下降,带动交易热度均值下降6个百分点。机构行为类指标中,配置盘力度、上市公司理财买入量下降,但债基止盈压力上升,机构行为分位均值下降2个百分点。政策利差仍处于过热区间,市场利差处于中性区间。股债比价热度上升,位于过热区间的指标数量占比达75%。整体来看,债市部分指标降温,但仍有较高热度,需关注后续变化。
研报重点分析了哪些方向?
研报重点分析了债市微观交易温度计的多个指标变化,包括交易热度、机构行为热度、利差热度及股债比价等。具体分析了1/10Y国债换手率、配置盘力度、机构杠杆、债基止盈压力、股债比价等关键指标的温度变化及分位值变动。此外,还特别关注了超长端国债换手率、基金久期、基金超长债买入量等拥挤度较高指标的变动情况,以及政策利差与市场利差的对比分析。报告通过对这些指标的细致分析,展现了债市当前的热度分布及潜在变化趋势。
当前市场状况如何判断?
当前债市市场状况呈现部分降温但整体仍偏热的特征。根据国金证券固收-债市微观交易温度计,过热区间的指标数量占比维持55%,表明市场热度依然较高。交易热度与机构行为热度均有所下降,但债基止盈压力上升,股债比价热度继续上升。政策利差仍处于过热区间,市场利差处于中性区间。短期国债换手率下降,超长端国债换手率上升。整体来看,债市存在一定降温迹象,但部分指标仍处于高位,市场情绪波动可能较大。
研报提示了哪些风险?
研报提示,尽管债市交易情绪有所回落,但过热区间的指标数量仍占比较高,市场热度较高仍需关注。部分指标如债基止盈压力、股债比价热度上升较快,可能引发市场情绪波动。政策利差处于过热区间,若政策变动可能对债市造成影响。此外,超长端国债换手率上升,中小行净卖出规模较大,需关注长端债市的潜在风险。整体而言,投资者需警惕市场情绪快速转向的风险,关注关键指标的后续变化。