猜你想问
这份研报主要分析了什么内容?
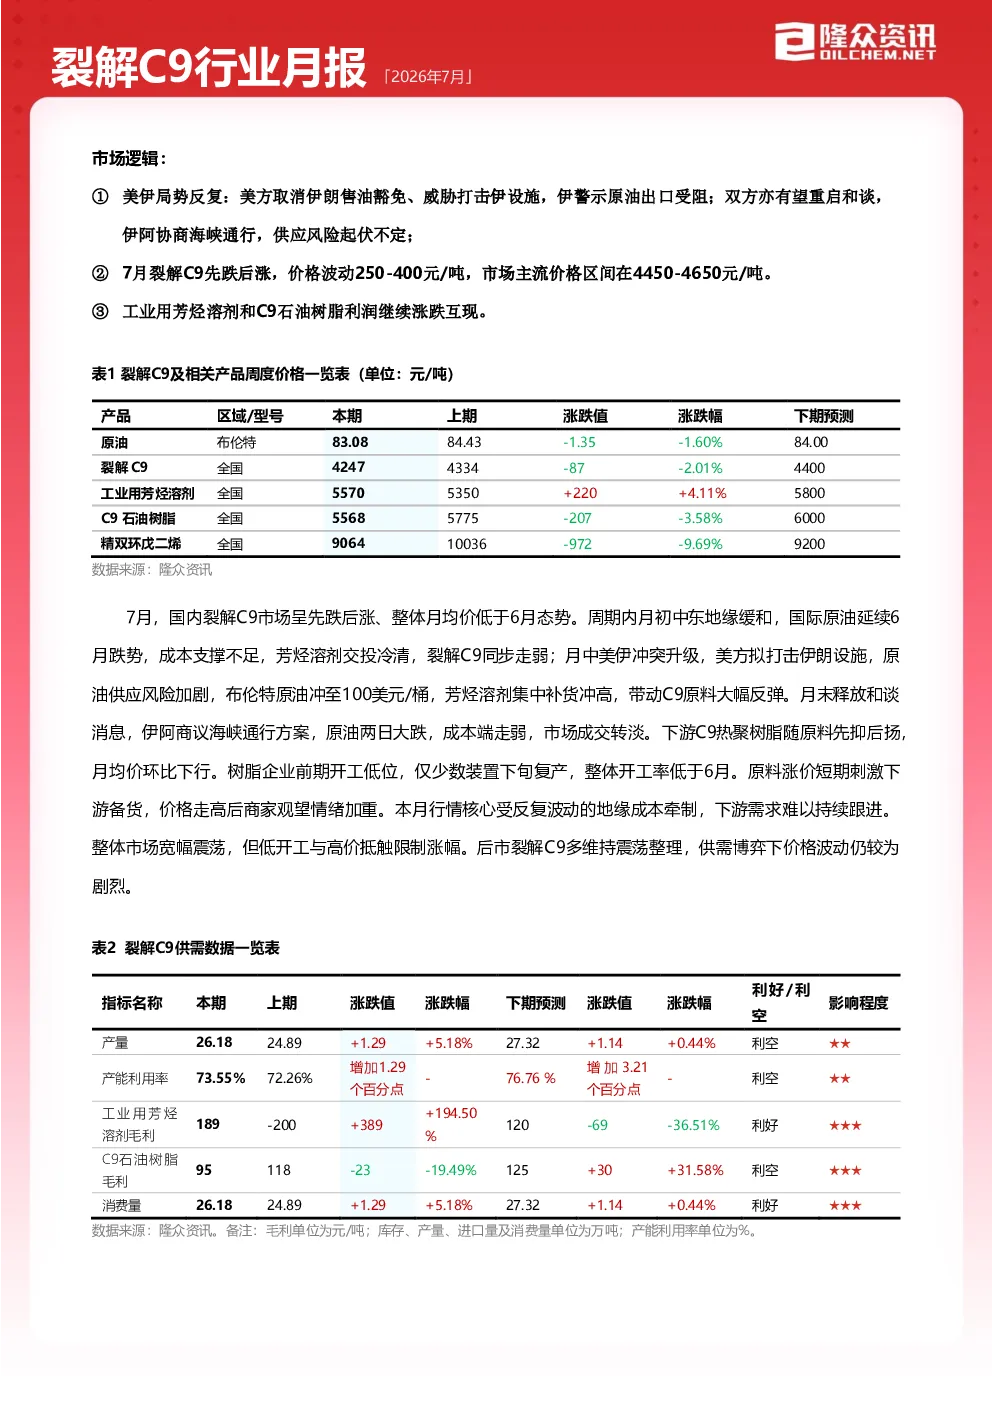
这份研报主要分析了2026年7月裂解C9行业的市场动态。报告详细解读了7月裂解C9价格宽幅震荡的原因,指出美伊局势反复导致原油供应风险起伏,整体月均价低于6月。同时分析了工业用芳烃溶剂和C9石油树脂的利润变化,以及乙烯装置产出增加对市场的影响。报告还深入探讨了供需平衡、成本利润、供应和需求等多个维度的市场现状,并对8月及未来三个月的市场走势进行了展望。
裂解C9行业未来发展趋势如何?
裂解C9行业未来发展趋势呈现震荡偏强上行的态势。报告预测8月市场预计震荡盘整运行为主,成交重心或将稳步上移。国际原油期货维持看涨基调,成本端支撑持续走强。未来三个月,随着下游C9石油树脂、工业用芳烃溶剂行业逐步回暖,以及汽油刚需消耗的支撑,需求将持续回暖。供应端虽然持续增加,但下游采购放量可消化增量压力。整体来看,市场情绪前期看多,后期随补货尾声略有降温,但季度内价格区间震荡上行,整体重心持续上移。
报告中重点分析了哪些方向?
报告中重点分析了裂解C9市场的供需平衡、成本利润、供应和需求等多个维度。在供需平衡方面,报告指出7月市场整体弱平衡格局再度走弱,仍存供大于求压力。在成本利润方面,工业用芳烃溶剂利润增加,C9热聚石油树脂利润环比下降。在供应方面,报告分析了乙烯装置检修、开工率变化对市场的影响。在需求方面,报告关注了下游C9石油树脂、工业用芳烃溶剂的开工负荷回升变化,以及汽油行情对需求的影响。
当前裂解C9市场现状如何?
当前裂解C9市场现状呈现供需宽幅震荡,整体弱平衡格局再度走弱,市场仍存供大于求压力。7月国内裂解C9市场先跌后涨,华东地区价格环比下跌3.84%,华北地区价格环比下跌3.27%,整体月均价低于6月。乙烯装置产出增加,货源供应充足,但下游树脂开工不及上月,高位采买观望情绪加重。国际原油因地缘反复大幅波动,成本端先弱后强再回落,市场交投起伏明显,月末价格重心较月中高点回落,全区域均价环比悉数走跌。
这份研报提示了哪些风险?
这份研报提示了几个关键风险点。首先,原油走势动态是重要关注点,国际原油震荡走强走势,美伊和谈落地、原油供应担忧升温持续抬升地缘溢价,需紧盯油价持续上行对裂解C9成本端及市场看多情绪的带动作用。其次,下游开工与采购节奏需持续跟踪,C9石油树脂、工业用芳烃溶剂两大核心下游行业开工负荷回升变化,以及汽油行情带动下企业集中补货节奏与主动备货意愿。最后,装置检修与库存变化需跟进,国内乙烯装置检修减少、开工抬升进度,以及行业整体库存消耗情况,判断需求回暖能否对冲供应增量带来的上行阻力。