猜你想问
高温煤焦油7月市场行情如何?
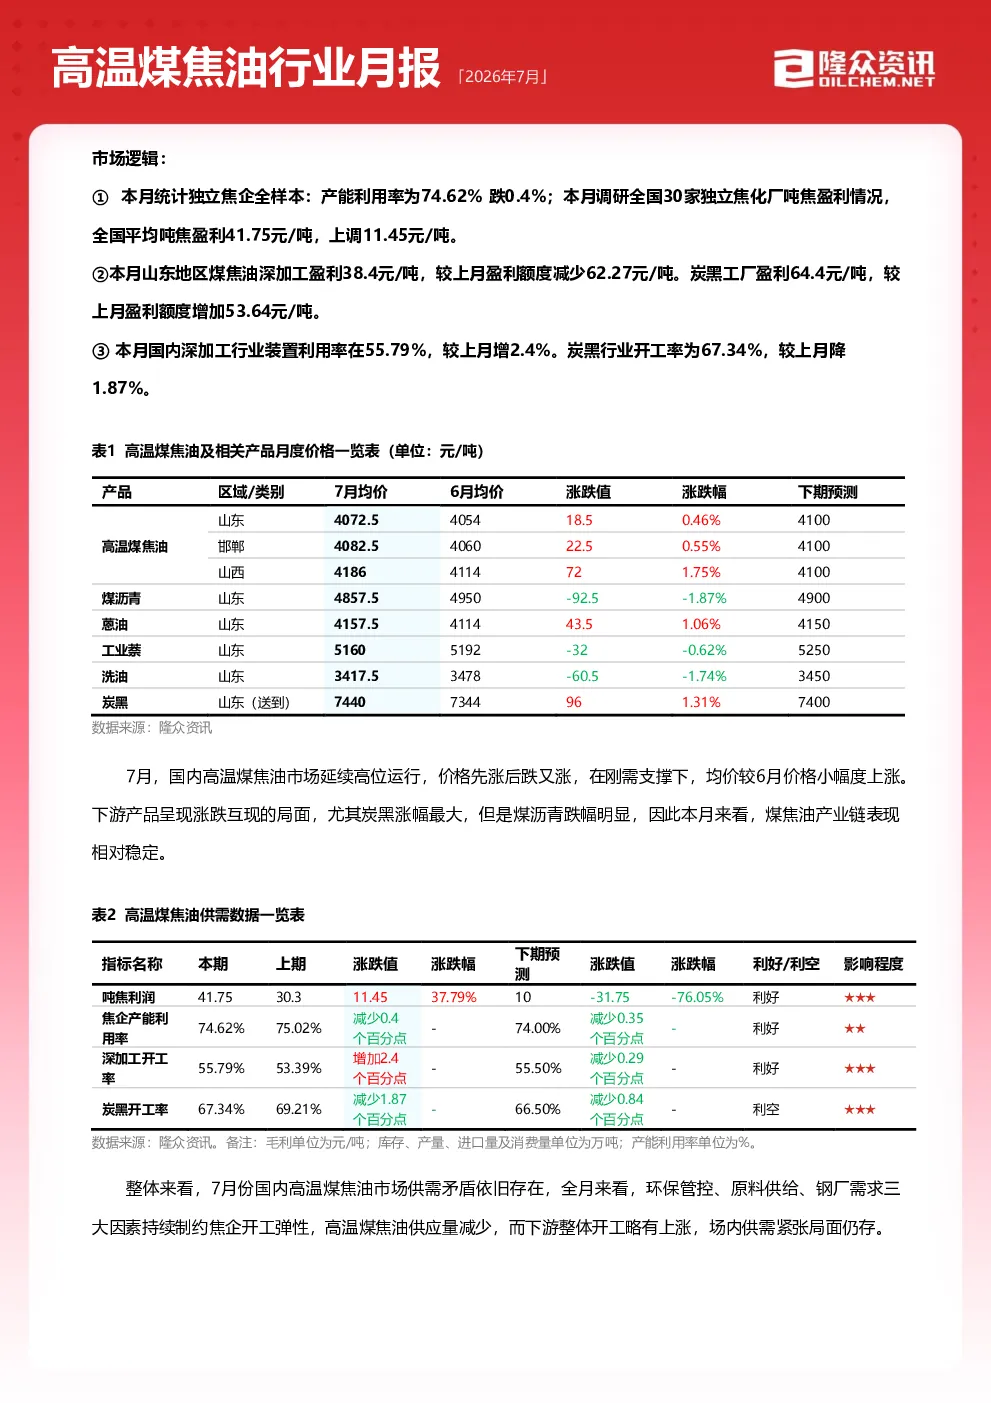
7月国内高温煤焦油市场小幅上涨,山东、河北、山西月均价分别为4072.5元/吨、4082.5元/吨、4186元/吨,环比分别上涨0.46%、0.55%、1.75%。市场呈现涨跌互现,月初因焦企成本压力开工下降导致供应减少,价格上涨;中旬下游采买情绪回落,煤沥青跌幅大于原料;下旬焦企利润预期下降,供需紧张加剧,市场全面上涨。
高温煤焦油行业未来发展趋势?
高温煤焦油行业未来供需格局仍为供小于需,供需差或将持续。焦企开工或震荡下行,下游钢材淡季压力延续,焦企盈利承压,开工重心下移。深加工行业装置利用率预计将保持波动,炭黑行业开工率或继续调整。煤沥青价格走势及深加工企业利润状况、炭黑企业开工及炭黑出货情况、指标货市场拍卖情况及下游工厂参与心态将是未来市场关注的重点。
本报告重点分析了哪些方面?
本报告重点分析了高温煤焦油市场的供需平衡、成本利润、供应及需求情况。报告显示,独立焦企产能利用率74.62%,环比下降0.4%;吨焦盈利41.75元/吨,环比上涨11.45元/吨。山东地区煤焦油深加工盈利38.4元/吨,环比下降62.27元/吨;炭黑工厂盈利64.4元/吨,环比上涨53.64元/吨。国内深加工行业装置利用率55.79%,环比上升2.4%;炭黑行业开工率67.34%,环比下降1.87%。
当前高温煤焦油市场现状如何判断?
当前高温煤焦油市场呈现供需紧张格局。供应端,焦企开工窄幅波动,中下旬部分企业控产检修,供应量略有下降。需求端,下游深加工企业陆续复产,开工率大幅上涨,需求增加。未来三个月供需差依旧为负,8月供需同步下降,9月供需双增,10月供需差再次放大。
本报告有哪些风险提示需要注意?
本报告信息力求准确完整,但仅供参考,不构成任何投资建议。需关注煤沥青价格走势及深加工企业利润状况,炭黑企业开工及炭黑出货情况,指标货市场拍卖情况及下游工厂参与心态。这些因素可能对高温煤焦油市场产生重要影响,需持续跟踪市场动态。