猜你想问
这份PTA行业月报主要分析了什么内容?
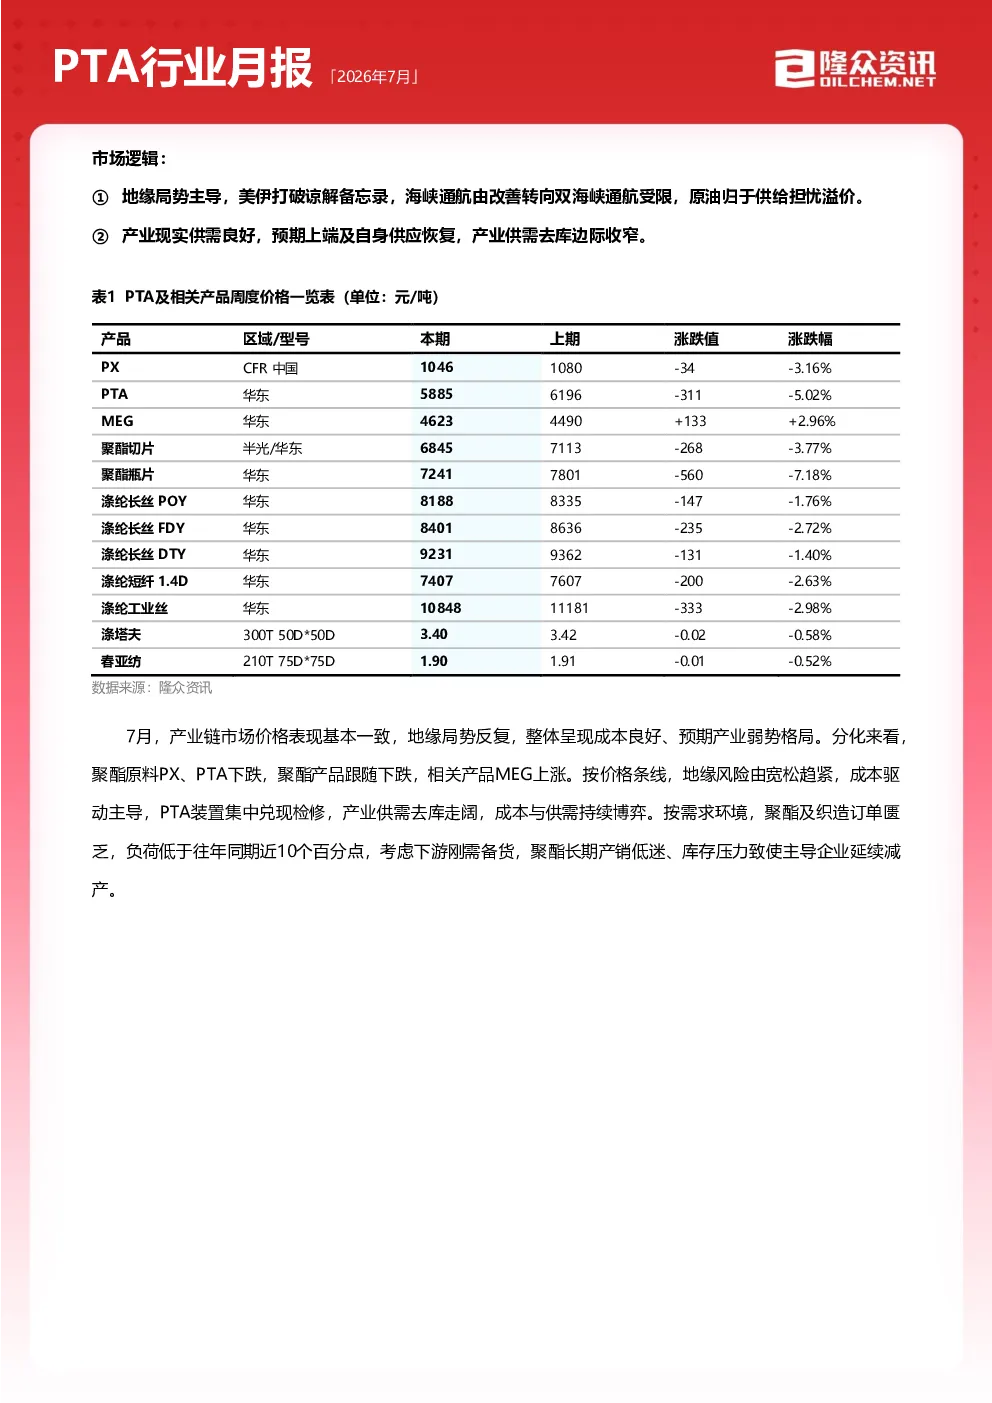
这份PTA行业月报主要分析了2026年7月PTA市场的供需平衡、成本利润、供应需求及库存情况。报告指出,地缘局势对市场价格影响显著,同时产业供需呈现去库趋势。具体数据显示,7月PTA市场价格下跌,华东地区均价环比下降5.02%但同比上涨22.46%。报告还预测了8月市场走势,认为供需差将逐步收窄,价格重心可能上移,但整体维持成本主导、震荡重心缓慢下移的态势。
PTA行业未来发展趋势如何?
PTA行业未来发展趋势呈现供需逐步回归平衡的态势。报告显示,7月装置检修增加导致供应量环比下降,但8月供应将有大提升。需求端方面,虽然7月消费量环比回升,但聚酯及化纤织造市场产能利用率同比仍下滑。预计8月供需差将逐步收窄,9-10月供需将逐步回归平衡。产业链价格传导及需求端修复预期是未来关注的重点。
报告中重点分析了哪些方面?
报告中重点分析了供需平衡、成本利润、供应、需求及库存五个方面。在供需平衡方面,报告指出7月为去库结构,产业库存持续消化。成本利润方面,整体利润分化,新工艺装置加工费普遍较低。供应方面,7月产量和产能利用率双降,检修损失量环比增加。需求方面,7月消费量环比回升但同比下滑。库存方面,7月行业库存总量环比大幅下降。
当前PTA市场现状如何判断?
当前PTA市场现状呈现地缘主导成本波动、产业供需持续偏弱的特征。市场价格跟随原油宽幅震荡,自身基本面难以走出独立行情。7月PTA市场价格环比下降但同比上涨,供需差为负值。供应端受检修影响下降,需求端环比回升但同比下滑。库存大幅下降,进口量环比激增,出口量略有上升。整体市场表现受多重因素影响,波动性较大。
这份报告有哪些需要关注的潜在风险?
这份报告提示了几个潜在风险点:一是美伊地缘局势演变及海峡航运风险可能对市场价格造成冲击;二是8月部分装置重启延后虽短期供应受限,但供应环比有大提升可能导致供需失衡;三是产业链价格传导不畅可能影响下游需求复苏预期;四是未来三个月供需差逐步收窄过程中,若供应恢复快于需求,价格可能承压。这些因素需持续关注,以评估市场波动风险。