猜你想问
百威亞太盈利恢復增長情況如何?
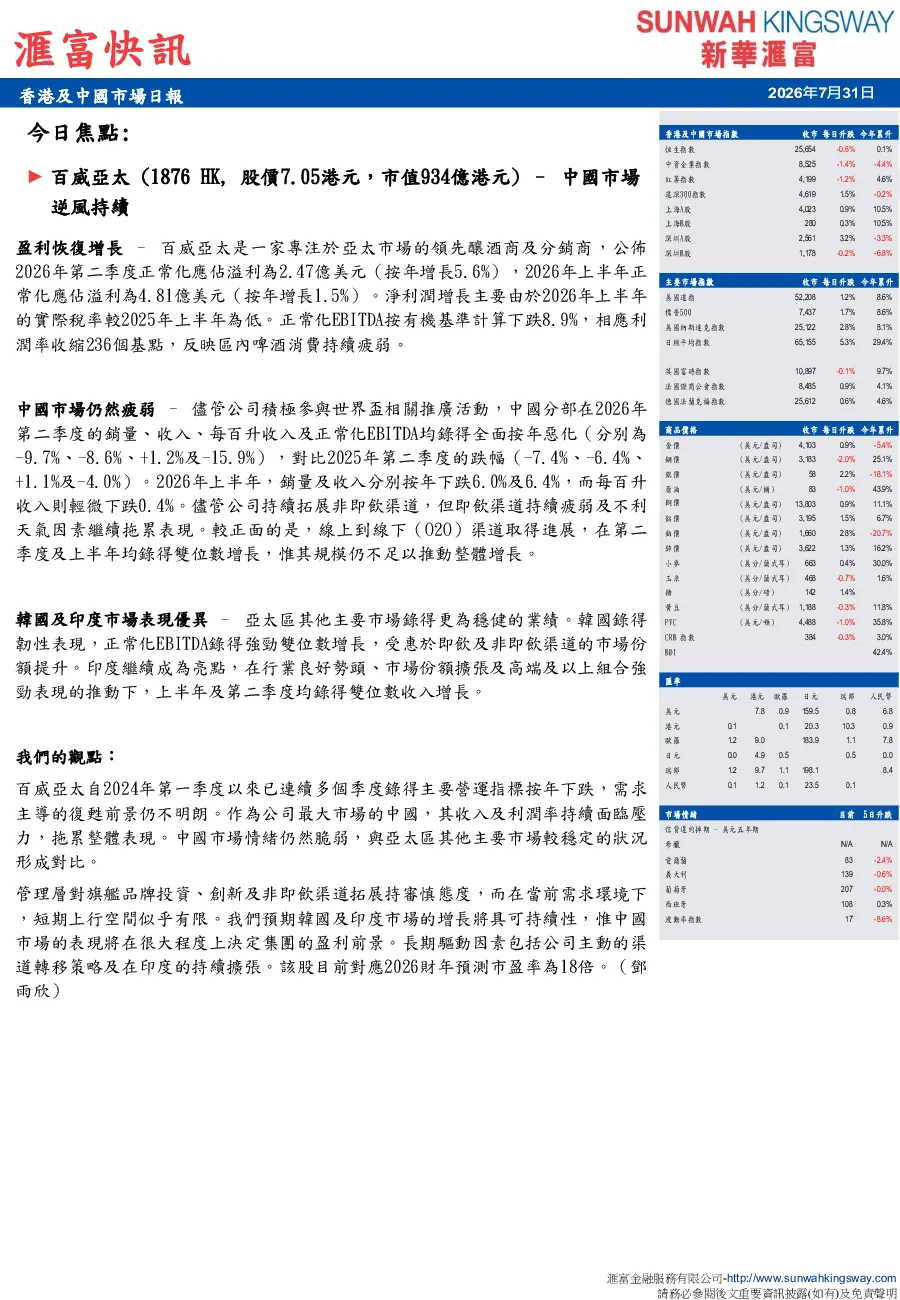
百威亞太2026年第二季度正常化應佔溢利2.47億美元,年增長5.6%,上半年正常化應佔溢利4.81億美元,年增長1.5%,主要歸因於實際稅率較低。但正常化EBITDA按有機基準計算下跌8.9%,利潤率收縮236個基點,反映區內啤酒消費持續疲弱。
中國市場表現為何疲弱?
儘管參與世界盃推廣活動,2026年第二季度中國分部銷量、收入、每百升收入及正常化EBITDA均全面按年惡化(-9.7%、-8.6%、+1.2%及-15.9%)。2026年上半年銷量及收入按年下跌6.0%及6.4%。即飲渠道持續疲弱及不利天氣拖累表現,O2O渠道雖取得雙位數增長,但規模仍不足。
韓國及印度市場表現如何?
韓國正常化EBITDA錄得強勁雙位數增長,受惠於即飲及非即飲渠道市場份額提升。印度上半年及第二季度收入均錄得雙位數增長,主要推動力來自行業良好勢頭、市場份額擴張及高端及以上組合表現。
百威亞太的市場現狀判斷是什麼?
百威亞太自2024年第一季度以來主要營運指標按年下跌,需求主導的復甦前景不明朗。中國市場收入及利潤率持續面臨壓力,拖累整體表現,情緒脆弱。管理層對旗艦品牌投資、創新及非即飲渠道拓展持審慎態度,短期上行空間有限。韓國及印度市場增長具可持續性,但中國市場表現將決定集團盈利前景。
研報存在哪些風險提示?
百威亞太自2024年第一季度以來主要營運指標按年下跌,需求主導的復甦前景不明朗。中國市場收入及利潤率持續面臨壓力,拖累整體表現,情緒脆弱。管理層對旗艦品牌投資、創新及非即飲渠道拓展持審慎態度,短期上行空間有限。韓國及印度市場增長具可持續性,但中國市場表現將決定集團盈利前景。長期驅動因素包括主動的渠道轉移策略及在印度的持續擴張。目前該股對應2026財年預測市盈率為18倍。
你可能感兴趣
滙富快訊:香港及中国市场日报
新华汇富2023-12-11
滙富快訊:香港及中国市场日报
新华汇富2023-11-10
滙富快訊:香港及中国市场日报
新华汇富2024-01-24
2026年9月21日香港及中国市场日报·滙富快訊:中国餐饮宏观逆风下运营策略驱动表现分化
滙富金融服務2026-09-21
滙富快訊:香港及中国市场日报
新华汇富2019-07-24
滙富快訊:香港及中国市场日報
新华汇富2020-01-22
香港及中國市場日報(滙富快訊):莎莎國際以合理租金進駐旅遊旺區
滙富金融2026-07-13
香港及中國市場日報:滙富快訊 今日焦點:安克創新成長的陣痛
滙富金融2026-07-14
香港及中國市場日報 滙富快訊
信息技术滙富金融2026-08-25
香港及中國市場日報 滙富快訊
信息技术滙富金融2026-07-20