猜你想问
美的欧洲OBM业务如何发展?
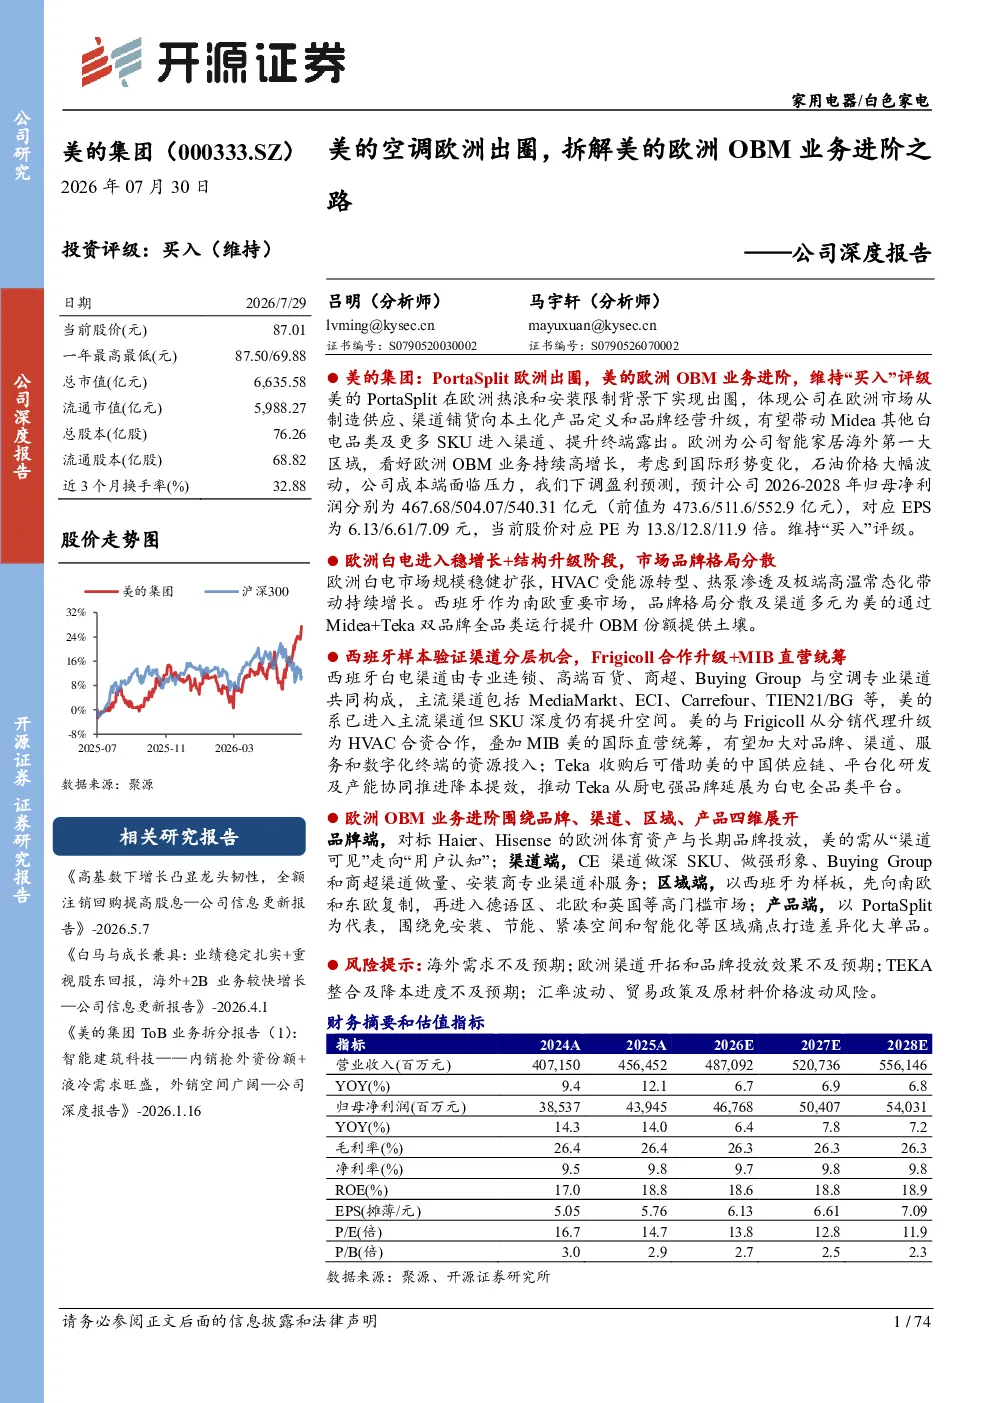
美的在欧洲市场采取“双轨”运营模式,由空调事业部主导的合资公司与本地代理商合作运营美的品牌HVAC及部分MDA业务;同时美的国际(MIB)自主运营TEKA品牌及代理权尚未移交的美的品牌相关业务。欧洲白电市场品牌格局分散,渠道多元,为美的通过Midea+Teka双品牌全品类运行提升OBM份额提供土壤。美的与Frigicoll的合作从分销代理升级为HVAC合资合作,并成立MIB美的国际直营统筹,加大对品牌、渠道、服务和数字化终端的资源投入。Teka收购后可借助美的中国供应链、平台化研发及产能协同推进降本提效,推动Teka从厨电强品牌延展为白电全品类平台。欧洲OBM业务进阶围绕品牌、渠道、区域、产品四维展开,品牌端需对标Haier、Hisense的欧洲体育资产与长期品牌投放,从“渠道可见”走向“用户认知”;渠道端,CE渠道做深SKU、做强形象、Buying Group和商超渠道做量、安装商专业渠道补服务;区域端,以西班牙为样板,先向南欧和东欧复制,再进入德语区、北欧和英国等高门槛市场;产品端,以PortaSplit为代表,围绕免安装、节能、紧凑空间和智能化等区域痛点打造差异化大单品。
欧洲白电市场行业发展趋势如何?
欧洲白电市场品牌格局分散,渠道多元,为美的通过Midea+Teka双品牌全品类运行提升OBM份额提供土壤。西班牙作为南欧重要市场,品牌格局分散及渠道多元,为美的提升OBM份额提供有利条件。欧洲市场对免安装、节能、紧凑空间和智能化等产品的需求日益增长,为美的差异化竞争提供机会。同时,欧洲市场对本地化品牌和服务的需求较高,美的需持续加大品牌、渠道和服务投入。此外,欧洲市场对供应链效率和产品成本的敏感度较高,美的需借助中国供应链优势,推进降本提效。
报告重点分析了美的哪些方面?
报告重点分析了美的在欧洲市场的OBM业务进阶之路,包括品牌、渠道、区域、产品四个维度。品牌端,美的通过Midea和Teka双品牌策略提升品牌影响力;渠道端,美的针对不同渠道特点制定差异化策略,如CE渠道做深SKU、做强形象,Buying Group和商超渠道做量,安装商专业渠道补服务;区域端,美的以西班牙为样板,逐步向其他欧洲市场扩张;产品端,美的围绕免安装、节能、紧凑空间和智能化等区域痛点打造差异化大单品。此外,报告还分析了美的与Frigicoll的合作升级,以及Teka收购后的协同效应。
欧洲白电市场现状如何?
欧洲白电市场品牌格局分散,主要品牌包括 Electrolux、Bosch、Gorenje 等,但市场份额相对较小,竞争激烈。渠道多元,包括 CE 渠道、Buying Group、商超渠道和安装商专业渠道等,各渠道特点明显。消费者对产品需求日益个性化,对免安装、节能、紧凑空间和智能化等产品的需求不断增长。同时,欧洲市场对本地化品牌和服务的需求较高,要求企业具备较强的本地化运营能力。此外,欧洲市场对供应链效率和产品成本的敏感度较高,企业需具备较强的成本控制能力。
研报有哪些风险提示?
美的在欧洲市场的OBM业务发展面临一定风险。首先,欧洲市场竞争激烈,品牌众多,美的需持续加大品牌建设和市场推广力度。其次,欧洲市场消费者需求变化快,美的需及时调整产品策略,满足消费者需求。此外,欧洲市场对本地化品牌和服务的需求较高,美的需加强本地化运营能力。同时,欧洲市场对供应链效率和产品成本的敏感度较高,美的需推进降本提效。最后,欧洲市场政策环境变化可能对业务发展产生影响,美的需密切关注政策变化,及时调整经营策略。