猜你想问
这份研报的核心内容是什么?
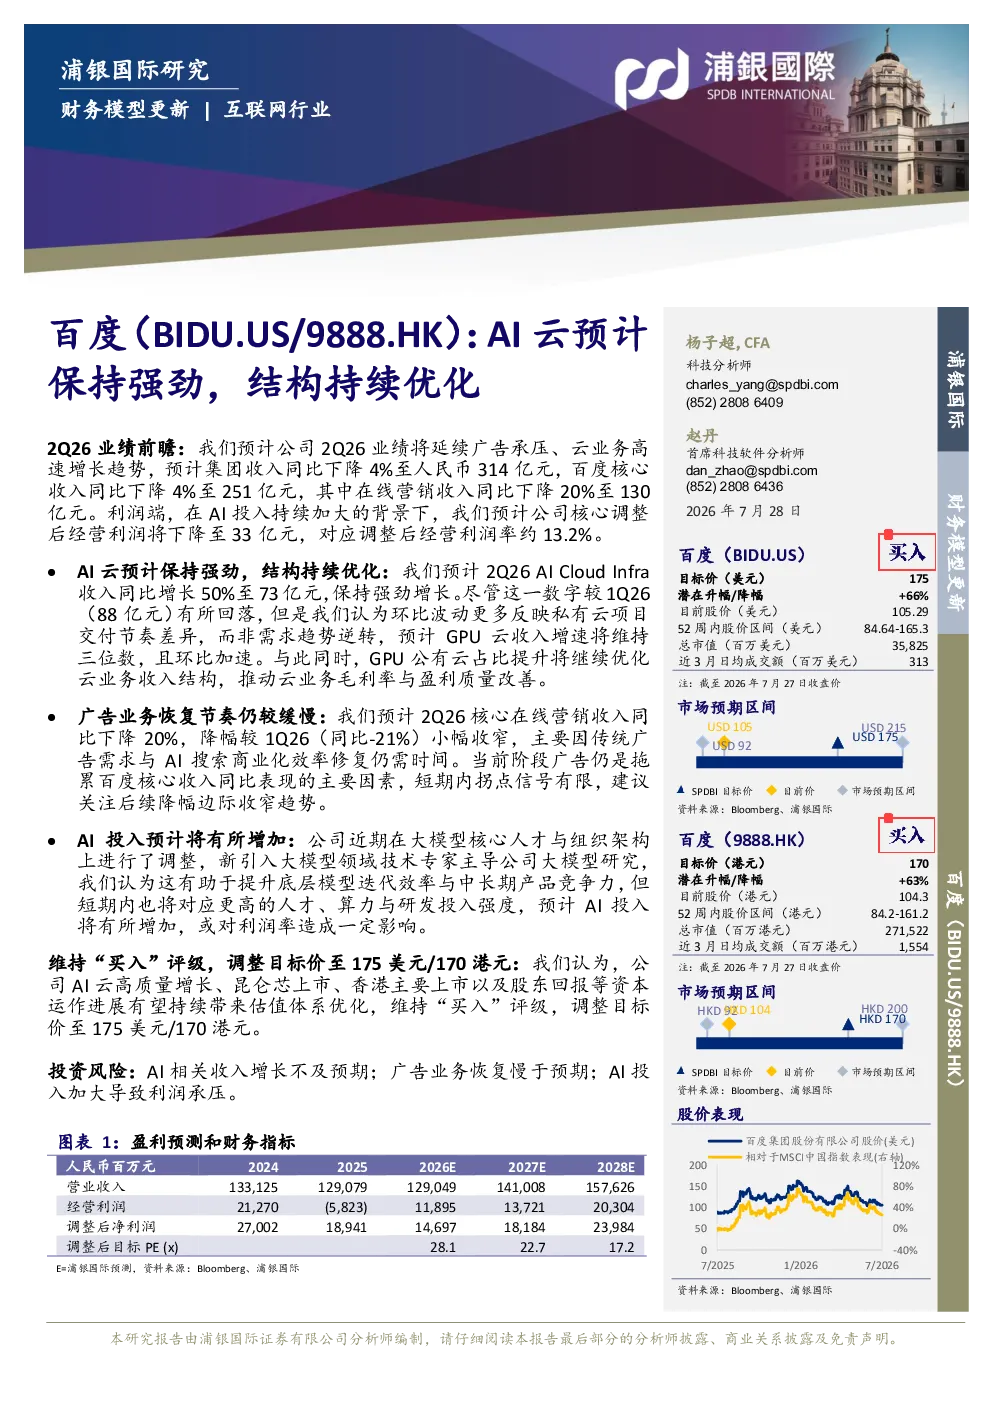
这份研报主要分析了百度2Q26的业绩前瞻,指出集团收入同比下降4%至人民币314亿元,核心收入同比下降4%至251亿元,其中在线营销收入同比下降20%至130亿元。核心调整后经营利润下降至33亿元,调整后经营利润率约13.2%。AI云业务预计收入同比增长50%至73亿元,GPU云收入增速维持三位数且环比加速。广告业务仍是拖累核心收入同比表现的主要因素,核心在线营销收入同比下降20%。公司加大AI人才与组织架构投入,短期内或对利润率造成一定影响。
AI云赛道的发展趋势如何?
AI云赛道发展趋势向好,百度AI Cloud Infra收入预计同比增长50%至73亿元,GPU云收入增速维持三位数且环比加速。GPU公有云占比提升将优化云业务收入结构与盈利质量。行业层面,AI云业务是未来增长的重要驱动力,随着企业数字化转型的加速,对AI算力、模型和服务的需求将持续提升,推动云服务市场向更高附加值方向发展。百度通过加大AI投入,提升底层模型迭代效率,有望在竞争中占据优势。
研报重点分析了哪些方向?
研报重点分析了百度2Q26业绩前瞻、AI云业务增长情况、广告业务恢复节奏以及AI投入对利润率的影响。其中,AI云业务是核心关注点,报告预计其收入将保持高速增长,成为公司业绩的重要支撑。同时,广告业务恢复缓慢的问题也被指出,仍是拖累核心收入同比表现的主要因素。此外,研报还关注了百度加大AI投入对短期利润率的影响,以及长期来看对公司估值体系优化的潜在作用。
当前市场对百度有何判断?
当前市场对百度判断认为其AI云业务保持强劲增长,结构持续优化,但短期内面临AI投入加大导致利润承压的挑战。广告业务恢复缓慢仍是主要风险点。整体来看,百度在AI领域的布局和投入获得市场认可,AI云业务的高质量增长为公司带来估值体系优化的机遇。然而,AI相关收入增长不及预期、广告业务恢复慢于预期以及AI投入加大导致利润承压是市场关注的重点风险。
研报提示了哪些风险?
研报提示的主要风险包括AI相关收入增长不及预期,由于市场竞争激烈,AI云业务的高增长可能面临挑战;广告业务恢复慢于预期,核心在线营销收入同比下降20%,恢复节奏较缓慢;AI投入加大导致利润承压,短期内更高的人才、算力与研发投入强度可能对利润率造成一定影响。这些风险需要投资者密切关注,以评估投资风险和回报。