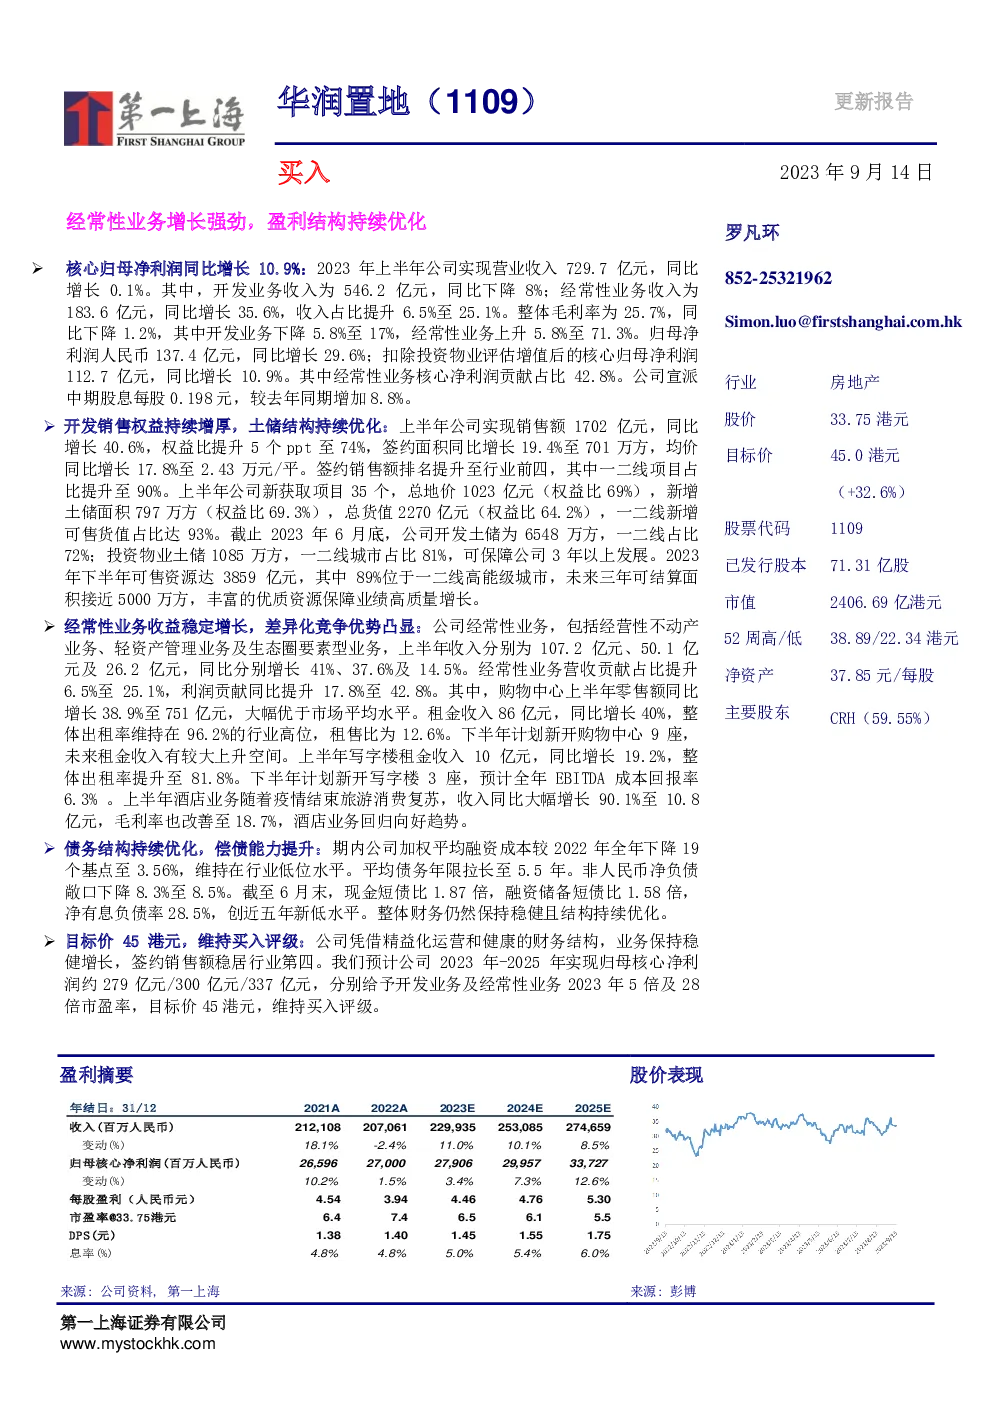
华润置地是一家在中国房地产市场具有强大竞争力的企业,报告强调了其在2023年的业绩亮点和未来发展潜力。以下是基于报告内容的关键要点总结:
财务表现与增长
-
收入与利润增长:华润置地2023年实现了收入总额的增长,从2022年的207,061百万人民币增长至229,935百万人民币,同比增长11.0%。归母核心净利润从27,000百万人民币增长至27,906百万人民币,同比增长3.4%。
-
经常性业务贡献:经常性业务收入占比显著提升至25.1%,核心净利润贡献达到42.8%,表明其在非开发业务上的稳定增长和盈利能力增强。
-
成本控制与效率提升:公司通过精益化运营,成功降低了管理费用,同时提高了整体毛利率,特别是在经常性业务领域,毛利率从2022年的6.5%提升至71.3%。
销售与土地储备
经常性业务与服务
- 购物中心与酒店业务:购物中心零售额同比增长38.9%,租金收入增长40%,展现出良好的消费恢复态势和高出租率。酒店业务收入增长90.1%,标志着其服务板块的复苏。
财务健康与风险管理
- 财务结构优化:公司加权平均融资成本降至3.56%,非人民币净负债敞口下降,现金短债比提高至1.87倍,财务状况稳健。
投资策略与评级
- 目标价与评级:基于华润置地的稳健增长和财务状况,报告给出了45港元的目标价,维持“买入”评级,预计未来两年公司利润将分别增长10.1%和12.6%。
结论
华润置地凭借其在开发销售、经常性业务、财务管理和土地储备方面的出色表现,展现了强劲的增长动力和未来潜力。公司的战略聚焦于高能级城市,通过优化财务结构和提升运营效率,进一步巩固了其在房地产市场的领先地位。
需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。