核心观点与关键数据
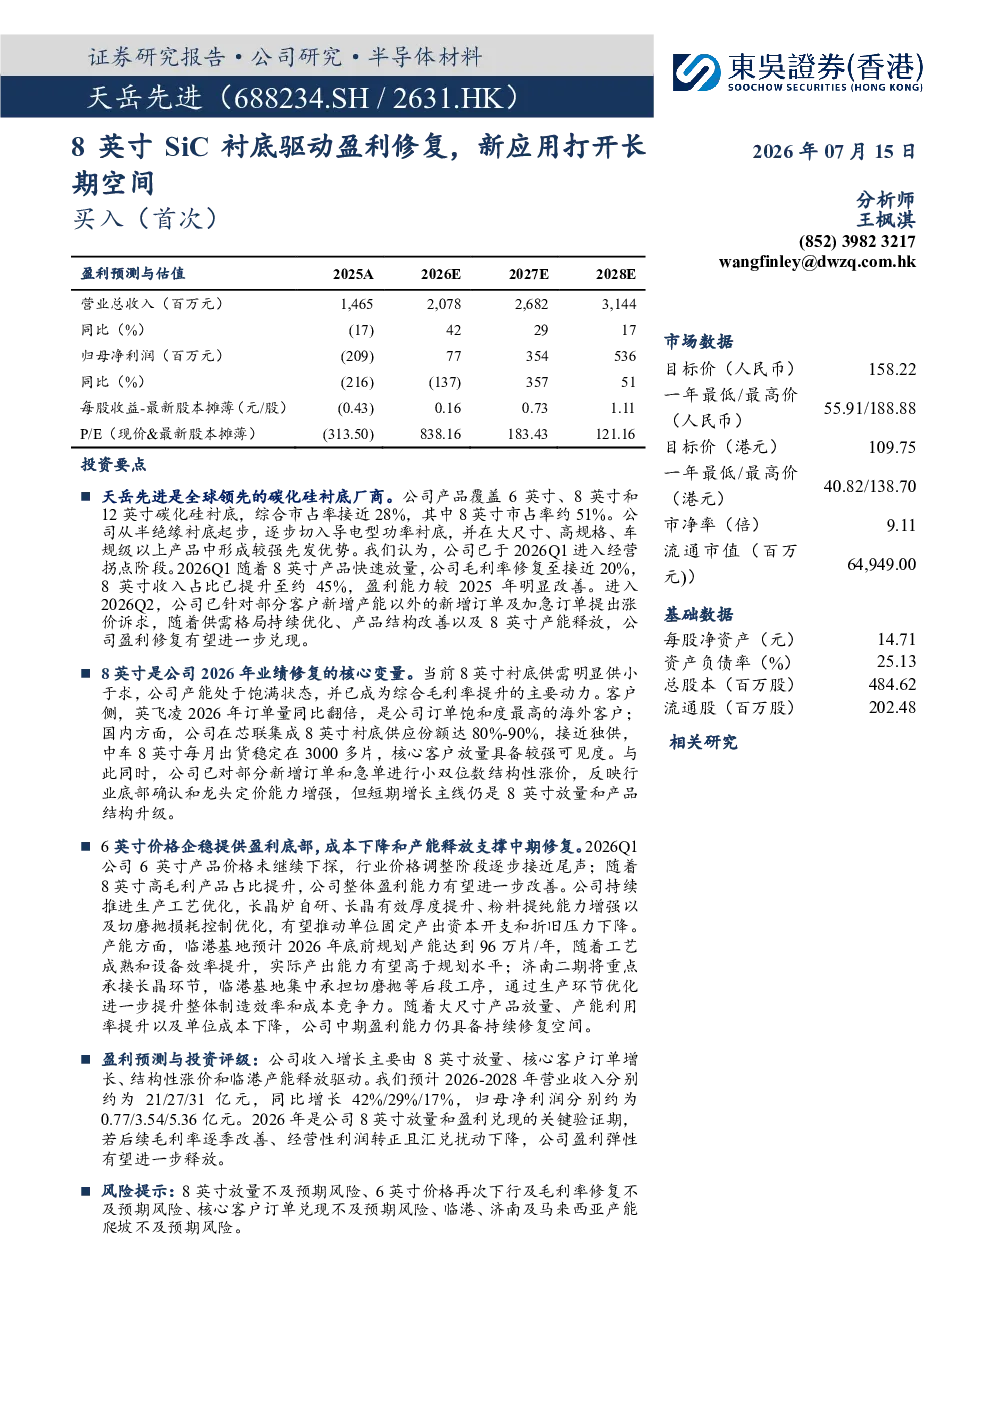
天岳先进是全球领先的碳化硅衬底厂商,产品覆盖6英寸、8英寸和12英寸碳化硅衬底,综合市占率接近28%,其中8英寸市占率约51%。公司已于2026Q1进入经营拐点阶段,2026Q1随着8英寸产品快速放量,公司毛利率修复至接近20%,8英寸收入占比已提升至约45%,盈利能力较2025年明显改善。进入2026Q2,公司已针对部分客户新增产能以外的新增订单及加急订单提出涨价诉求,随着供需格局持续优化、产品结构改善以及8英寸产能释放,公司盈利修复有望进一步兑现。
8英寸供不应求,放量元年驱动毛利率修复
8英寸是公司2026年业绩修复的核心变量。当前8英寸衬底供需明显供小于求,公司产能处于饱满状态,并已成为综合毛利率提升的主要动力。客户侧,英飞凌2026年订单量同比翻倍,是公司订单饱和度最高的海外客户;国内方面,公司在芯联集成8英寸衬底供应份额达80%-90%,接近独供,中车8英寸每月出货稳定在3000多片,核心客户放量具备较强可见度。与此同时,公司已对部分新增订单和急单进行小双位数结构性涨价,反映行业底部确认和龙头定价能力增强,但短期增长主线仍是8英寸放量和产品结构升级。
结构性涨价与产能释放共振,龙头份额继续强化
结构性涨价确认行业底部,订单选择权向龙头集中。2026年5-6月,公司已对部分新增订单和急单进行小双位数涨价。本轮价格调整并非全产品线涨价,而是针对产能外新增需求和交付紧迫订单的结构性调价,核心背景在于8英寸衬底供需明显偏紧、公司产能持续饱满。客户粘性进一步强化了龙头份额。碳化硅衬底作为功率器件制造的关键上游材料,客户导入周期较长,一旦进入核心客户供应链,客户更换供应商的意愿较低。公司目前主要服务前十大核心客户,覆盖市场主要订单和先进应用场景,其中海外核心客户英飞凌2026年订单量同比翻倍,是公司所有客户中订单饱和度最高的客户。
海外客户外采与新应用场景,打开长期盈利空间
海外客户外采有望成为公司中长期份额提升的重要来源。碳化硅衬底是功率器件制造的关键上游材料,对晶体质量、缺陷控制、片内均匀性和批量交付稳定性要求较高,客户导入周期较长。一旦衬底厂商进入头部器件厂供应链,后续更换供应商的成本较高,客户粘性较强。公司当前聚焦服务前十大核心客户,覆盖市场主要订单和先进应用场景,其中海外核心客户英飞凌2026年订单量同比翻倍,是公司所有客户中订单饱和度最高的客户。数据中心、AR光学和先进封装有望拓展碳化硅衬底的长期应用边界,但短期仍应与8英寸主线区分处理。
盈利预测与投资建议
收入增长主要由导电型SiC衬底恢复增长驱动,其中8英寸产品放量是最核心变量。2026Q1不考虑12英寸产品的情况下,公司8英寸收入占比已接近45%,同时8英寸衬底供需明显供小于求,公司产能处于饱满状态。客户侧,英飞凌2026年订单量同比翻倍,芯联集成8英寸供应份额达80%-90%,中车8英寸每月出货稳定在3000多片,核心客户订单为2026年收入恢复提供较强可见度。分业务看,预计导电型衬底仍是公司收入增长主线,主要受益于8英寸放量、核心客户订单增长、结构性涨价和临港产能释放;半绝缘衬底保持温和增长,12英寸、AR光学和先进封装短期仍处于小批量或客户验证阶段,收入贡献较小;其他业务作为非核心收入项处理,不作为主要增长来源。
预测公司2026-2028年毛利率分别为约27%/32%/34%,较2025年明显修复。2025Q4公司6英寸产品首次出现单产品毛利亏损,拖累综合毛利率转负;进入2026Q1后,8英寸产品快速放量推动公司毛利率修复至接近20%。预测公司2026-2028年归母净利润分别为人民币0.77/3.54/5.36亿元,对应净利率约4%/13%/17%。2026年公司表观利润仍可能受到汇兑损益和减值等非经营因素扰动,但经营层面的改善已经较为明确。随着8英寸放量、6英寸拖累减弱和费用率随收入规模扩大而摊薄,公司有望在2026年实现盈利修复,并在2027-2028年进入利润加速释放阶段。
考虑到公司当前仍处于盈利修复早期,净利润短期容易受到汇兑损益、减值及折旧节奏扰动,采用EV/Sales作为主要估值方法。该方法能够更好反映公司在8英寸SiC衬底放量阶段的收入扩张、全球份额领先和中长期盈利弹性。以2027E收入为估值基础,并给予公司26倍2027E EV/Sales,A股目标价158.22元/股,H股目标价109.75港元/股。首次覆盖给予“买入”评级。
风险提示
8英寸放量不及预期风险、6英寸价格再次下行及毛利率修复不及预期风险、核心客户订单兑现不及预期风险、临港、济南及马来西亚产能爬坡不及预期风险。