-
海外政策:美国中期选举
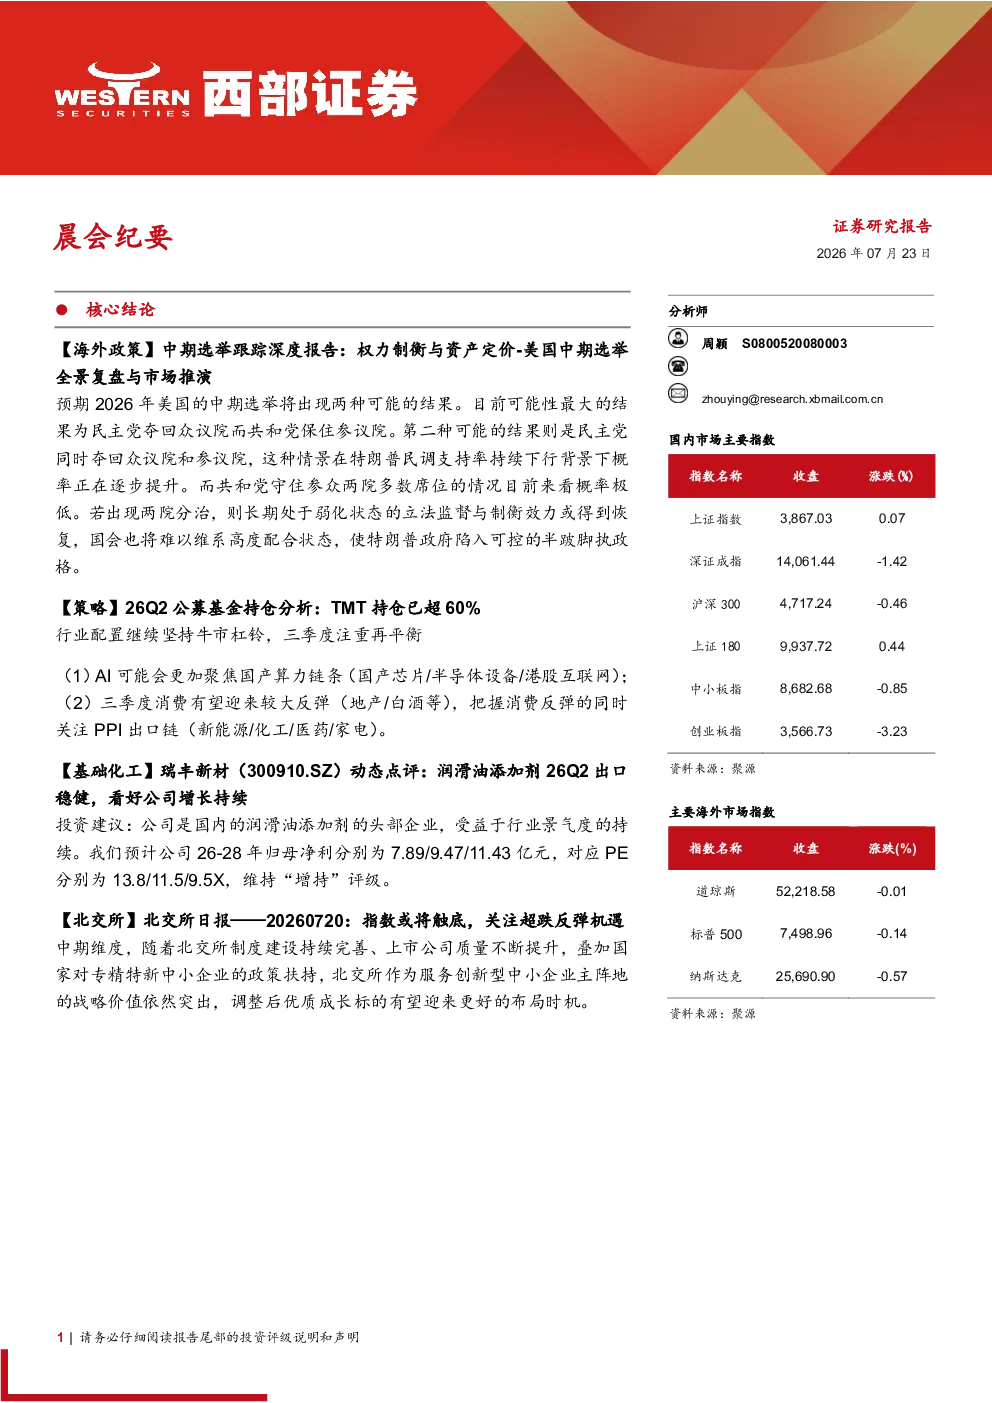
- 核心结论:2026年美国中期选举可能出现两种结果,最大概率是民主党夺回众议院,共和党保住参议院;第二种可能是民主党同时夺回众议院和参议院,概率逐步提升;共和党守住参众两院多数席位的概率极低。
- 选举影响:若出现两院分治,立法监督与制衡效力或得到恢复,特朗普政府将陷入可控的半跛脚执政格局。
- 特朗普面临挑战:独立选民支持率下滑、最高法院裁定核心关税政策违法、关税分配效应逆向冲击MAGA基本盘。
- 选情应对:OBBBA减税制造短期消费刺激,地缘政治叙事试图巩固基本盘,但退税红利向中高收入群体集中,地缘政治动员效应衰减。
- 资本市场影响:府会格局与美股走势具有一定相关性,两党各控制一院期间美股收益优于其他时期;美股存在“选举季节性”,选前防御观望,选后往往迎来修复行情。
- 风险提示:美国通胀水平超预期,选区划分结果超预期,中东冲突走向超预期。
-
策略:26Q2公募基金持仓分析
- 板块配置:基金加仓双创(科创板/创业板仓位创历史最高水平),加仓TMT(仓位刷新历史高点,达61.58%),减仓必需消费/可选消费(仓位处于历史最低水平)。
- TMT内部分化:硅基(AI)与碳基(传统顺周期)出现明显失衡,TMT配置比例已处历史极端,再平衡是大概率事件。
- PPI链条:基金普遍减仓,资源品中减仓工业金属/贵金属,出口链中减仓电池/化学制药/光伏设备;煤炭/石油/医药表现较好,加仓空间较大。
- CPI链条:基金普遍减仓,白酒配置比例回到历史低位,房地产开发配置比例小幅回落但超配比例回升。
- AI配置:基金加仓向半导体/元件/通信设备等硬件方向集中,国产算力有望进入量价齐升通道,AI“抱团”可能进一步向国产算力链条集中。
- 行业配置建议:坚持牛市杠铃,三季度注重再平衡;AI聚焦国产算力链条,消费反弹关注地产/白酒,同时关注PPI出口链(新能源/化工/医药/家电)。
- 风险提示:数据统计差异,盈利环境变化,经济下行压力,政策或技术落地节奏不及预期。
-
基础化工:瑞丰新材(300910.SZ)
- 事件:2026Q2我国含石油类润滑油添加剂出口量同比增长9.2%,环比增长8.4%;出口金额同比增长6.7%,环比增长15.3%;出口均价同比下降2.3%,环比提升6.3%。
- 行业特征:“数量恢复、价格环比修复”,二季度末出口景气加速,目的地多元化,单一市场波动影响下降。
- 公司分析:作为国内头部润滑油添加剂公司,量增及产品结构升级可持续,核心看点包括出口增长、高端复合剂放量、API及OEM认证突破、国际核心客户拓展、海外项目本地化供应。
- 投资建议:维持“增持”评级,预计26-28年归母净利分别为7.89/9.47/11.43亿元,对应PE分别为13.8/11.5/9.5X。
- 风险提示:全球润滑油需求不及预期,海外市场竞争加剧,原材料价格及汇率波动,高端产品认证进度不及预期,海外建设及客户导入不及预期。
-
北交所
- 行情回顾:7月20日北证A股成交金额161.61亿元,北证50指数下跌2.90%,北证专精特新指数下跌3.58%。
- 新闻汇总:上半年工业对经济增长贡献率超35%,专精特新‘小巨人’企业利润同比增速超20%;证监会召开投资者座谈会听取意见建议。
- 重点公告:安达科技上半年预计扭亏为盈,天工股份拟出资参与设立专项私募基金投资足式机器人关节头部企业。
- 投资建议:北交所指数或维持震荡整固格局,建议关注量能变化;中期维度,北交所战略价值依然突出,调整后优质成长标的有望迎来更好的布局时机。
- 风险提示:北交所政策不及预期,行业竞争加剧,行业景气度不及预期,宏观经济发展不及预期。