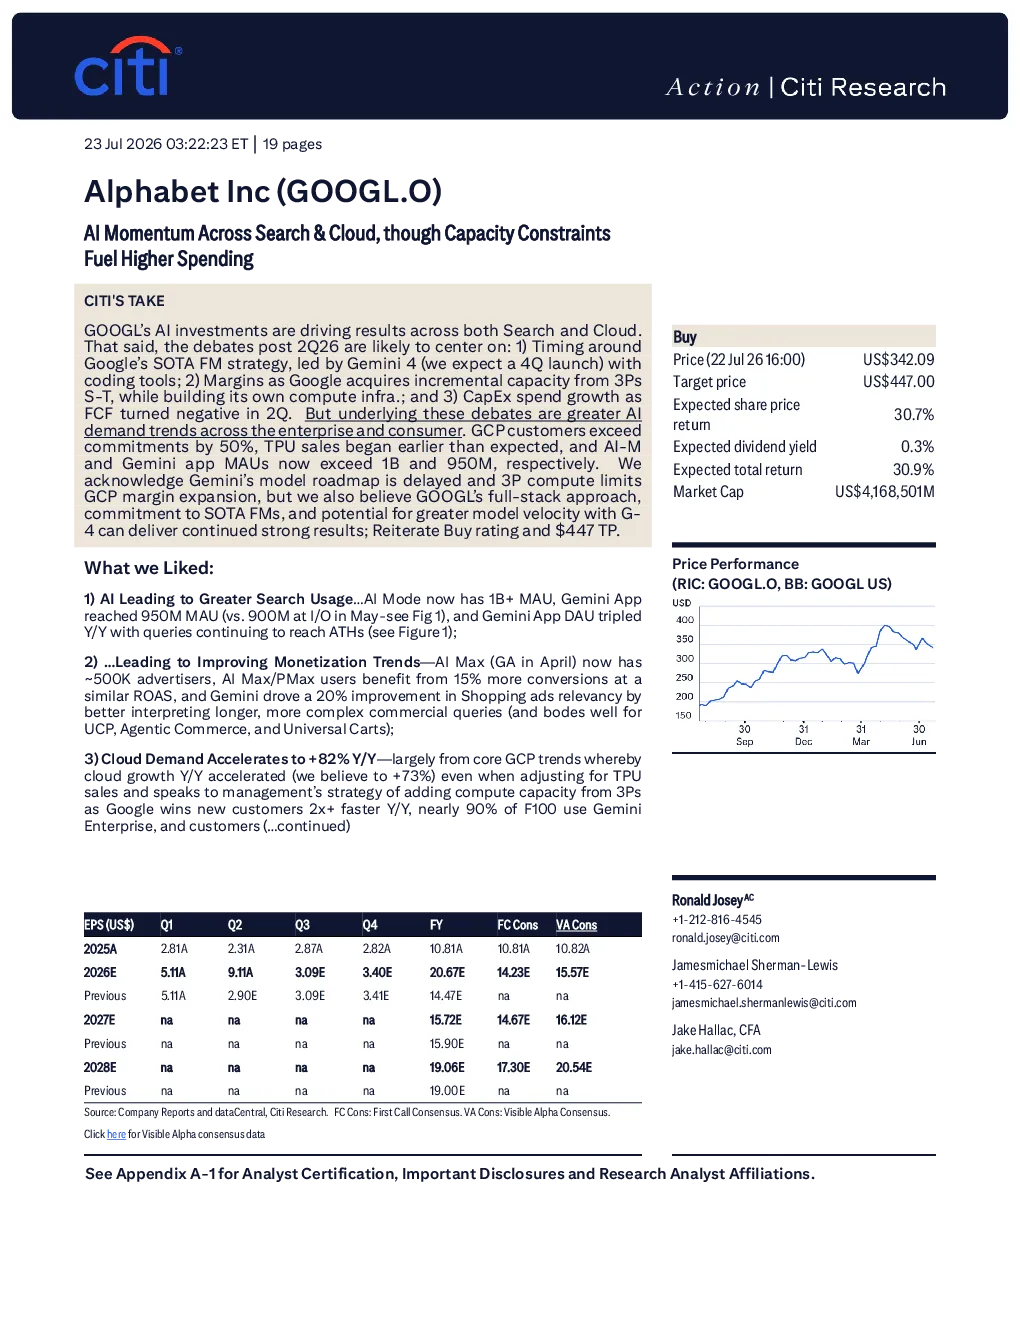
谷歌的AI投资正推动搜索和云业务的双向增长,但产能限制正推动支出增加。中信认为,2026年第二季度后的争论可能将集中在三点:1)由Gemini 4领导的谷歌SOTA FM战略的时间安排;2)谷歌利润率的变化;3)自由现金流转为负数,资本支出增长。但在这场争论背后,是企业和消费者层面更大的AI需求趋势。GCP客户超额完成承诺50%,TPU销售早于预期开始,AI-M和Gemini应用的月活跃用户数分别达到10亿和9.5亿。中信承认Gemini的模型路线图有所延迟,且第三方计算限制了GCP利润率的扩张,但我们同样认为谷歌的端到端方法、对SOTA FMs的承诺,以及G-4带来的更大模型速度潜力,能够带来持续强劲的业绩;重申买入评级,目标价447美元。
中信喜欢:
- 人工智能推动搜索使用量激增……目前AI模式月活跃用户已超10亿,Gemini应用月活跃用户达9.5亿,Gemini应用日活跃用户同比增长三倍,查询量持续创下历史新高;
- ……进而推动变现趋势改善——AI Max(4月GA版本)现已有约50万广告主,AI Max/PMax用户在ROAS相近的情况下转化率提升了15%,Gemini通过更佳地解析更长、更复杂的商业查询,使购物广告的相关性提升了20%;
- 云需求同比加速增长82%——这主要源于核心GCP趋势,即使调整TPU销售额,云增长同比仍加速(我们认为达到+73%),这反映了管理层从第三方增加计算能力的策略,即随着谷歌同比以2倍以上的速度赢得新客户,F100中近90%的企业使用Gemini Enterprise,客户代币使用量环比增长37.5%,达到每分钟220亿枚,超出承诺指标50%以上;
- TPU销售创造新的增长动力——预计贡献了约12亿美元的Q2收入,预计销售将在2026年下半年及整个2027年加速增长。
中信正在关注:
- 致力于以双子座4(正在训练中)为重点的SOTA前沿模型;
- 谷歌的第三方(3P)桥梁策略旨在缓解产能限制;
- 2026年资本支出预测在年中上调了150亿美元……这我们认为直接与需求挂钩,资本支出已计划下放到合同层面以加速产能(暗示组件价格上涨和产能建设比例相当),我们现在预测2026年下半年资本支出环比将增加约100亿美元;
- …导致二季度及以后产生负自由现金流……我们预计2026年自由现金流将下降至(8.3亿美元),2027年自由现金流将下降至(35.6亿美元)。
在云领域,随着谷歌云收入同比+82%加速增长,未结订单从上一季度的+520亿美元增长至5140亿美元,并计划从第三方租赁计算能力,我们认为AI需求依然无法满足,需求已超过供给。这对AWS来说是个好兆头,我们目前预计AWS 2026年第二季度收入同比增长+32.5%,而鉴于GCP的业绩,这一预测可能过于保守。
在广告方面,谷歌搜索及其他业务的营收同比增长约17%,其中零售和金融领域的增长强劲,同时YouTube广告营收同比增长12.9%,这证实了我们对整体在线广告环境健康的判断。
季度业绩回顾:
总体结果:营收约高于预期2%,营业利润率约高于预期1%:Alphabet报告营收1198亿美元(剔除汇率影响同比增长23%),约高于预期2%,主要受搜索业务和GCP业务带动。营业利润总额为408亿美元(利润率34.0%),约高于预期1%,GAAP每股收益为9.11美元,其中包括价值980亿美元的未实现收益。
谷歌搜索及YouTube广告收入超出预期;在线广告需求健康:搜索及其他收入63.3亿美元(同比增长16.8%)符合市场预期,凸显了谷歌搜索广告业务的持久力。YouTube广告收入11.1亿美元(同比增长12.9%),约高出市场预期2%。搜索业务增长由零售、金融、科技、媒体和娱乐等垂直领域驱动。谷歌服务的总收入94.5亿美元(同比增长14.5%)大致符合市场预期,而谷歌服务的GAAP营业利润率为41.8%,同比增长170个基点,但低于我们43.5%的预测。
在谷歌云:营收同比增长加速至+81.8%:谷歌云营收248亿美元同比增长+81.8%,超出市场预期约11%,较第一季度+63%的同比增长有所加速。谷歌云未完成订单同比增长+385%至5140亿美元,环比增长+11%,环比新增520亿美元。云业务营业利润为88亿美元(利润率35.6%;同比增长1490个基点),高于市场预期的69亿美元(利润率31.1%)。
n 资本支出(Capex):技术基础设施投资加速增长:资本支出环比增长93亿美元至449亿美元,与我们的预期基本一致。Alphabet还将其2026财年资本支出指引上调至1950亿至2050亿美元,较此前约180亿至1900亿美元的水平有所提高,较我们约190亿美元的预期高约5%左右。
根据2026年第二季度财报,谷歌股价在盘后交易中下跌约3%,目前交易于我们2027年预期GAAP每股收益15.72美元的约21倍。我们的447美元目标价是基于2027年预期GAAP每股收益15.72美元(从15.90美元调整)的约28倍。虽然约28倍的市盈率高于市场水平且高于谷歌的历史市盈率区间,但鉴于谷歌云业务在TPU和Gemini需求推动下收入加速增长,且查询量持续强劲,我们认为其股价有理由高于市场水平及字母表公司(Alphabet)的历史市盈率。字母表公司在2026年第二季度末拥有980亿美元长期债务,并通过发行股票及强制性可转换优先股筹集了约500亿美元,首席财务官阿什肯纳兹(Ashkenazi)暗示谷歌没有计划发行更多股票。
更新我们的预测:继2026年第二季度业绩之后,我们正在更新2026年第三季度及以后的预测。我们将2026年预期收入预测上调1%,2027年预期收入预测上调2.5%,以反映云业务收入的加速增长和广告业务的增长势头。然而,由于为扩大计算能力而增加增长投资,我们的GAAP运营利润预测在2026年和2027年预期下调了约2%。