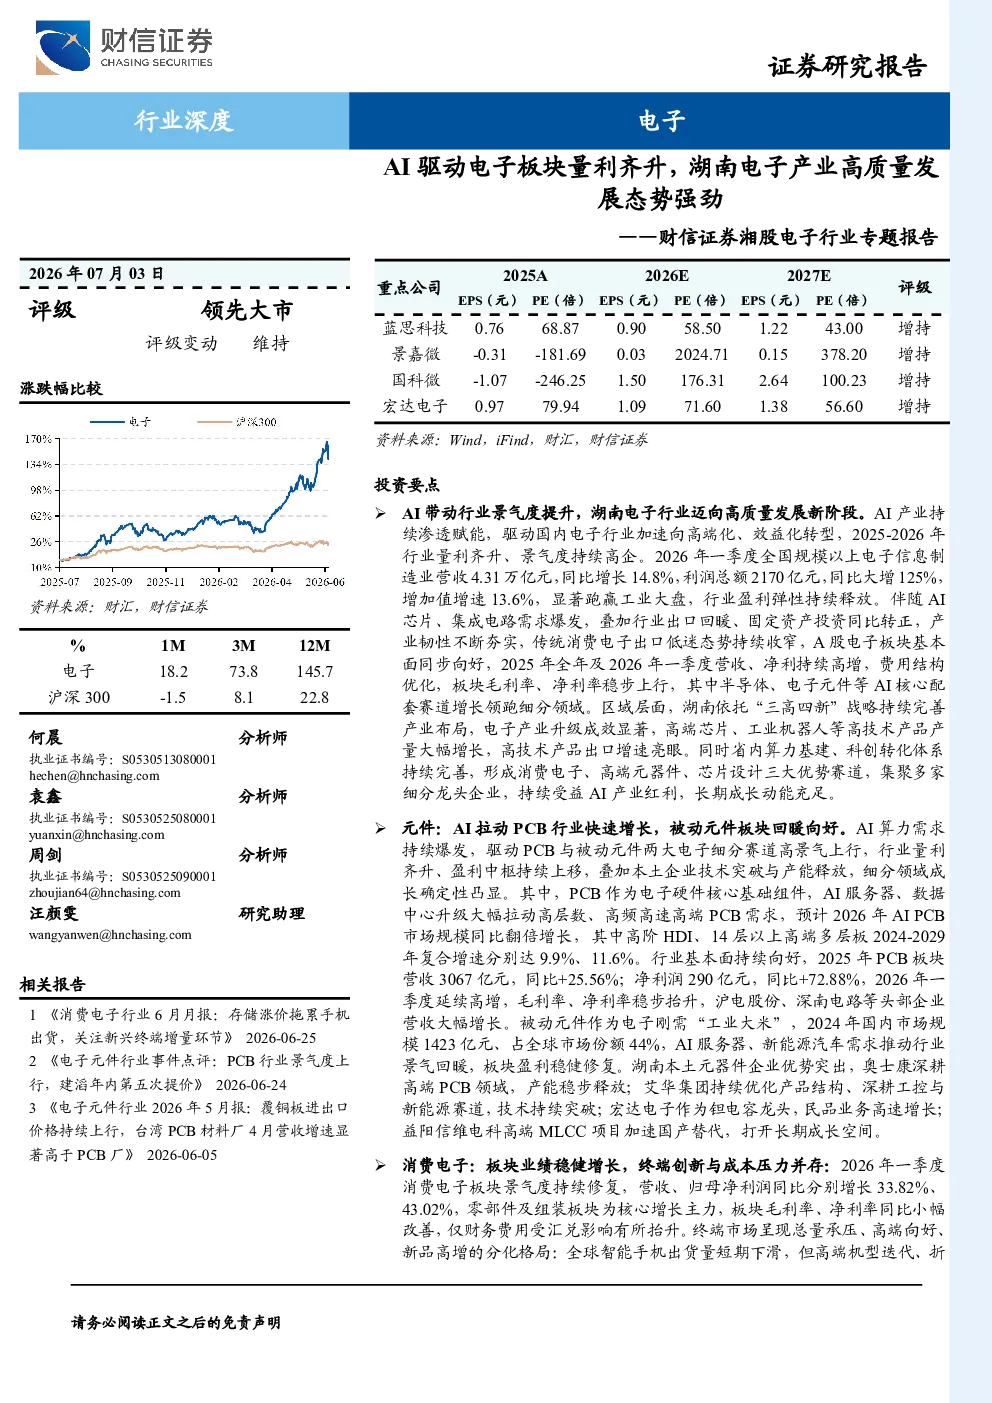
消费电子行业:板块业绩稳健增长,终端创新与成本压力并存。2026 年一季度消费电子板块景气度持续修复,营收、归母净利润同比分别增长 33.82%、43.02%。终端市场呈现总量承压、高端向好、新品高增的分化格局。AI 智能硬件成为核心增量,2026 年一季度全球 AI 智能眼镜、AR 眼镜销量分别同比增长 143%、超 200%。
数字芯片设计行业:板块业绩高增,AI 重塑产业需求。AI 算力需求爆发叠加国产化替代加速,驱动数字芯片设计板块业绩高增、盈利持续改善。SoC 芯片成长空间广阔,受益于端侧 AI 渗透、智能座舱与 IoT 设备迭代等因素驱动。GPU 作为 AI 算力核心基座,受益 AI 需求爆发,预计国内 AI 芯片市场 2025-2029 年 CAGR 达 53.7%。
投资建议:
从深耕 AI 算力扩散带来的业绩高增机遇,建议关注景嘉微、国科微。
从把握终端 AI 创新与成本转嫁能力强的环节,关注消费电子精密制造及被动元件领军企业如蓝思科技、宏达电子。