欧洲信贷市场 June 2026 概述
核心观点与市场表现
欧洲信贷市场在 June 2026 出现显著复苏,主要表现为信贷利差收窄至 18 年低点,信贷卖出期权(CLO)需求强劲,机构信贷发行量反弹至五年高位。市场在年初受 AI 疫情和中东冲突影响后实现逆转,首次杠杆信贷指数(ELLI)连续三个月录得正回报(June 0.33%,H1 2026 1.82%),并收复至 2025 年 1 月以来的高位。
关键数据与市场动态
-
利差压缩
- 欧洲 TLB 平均利差降至 330 bps,创 2008 年全球金融危机前以来最低水平。
- 单 B 级评级贷款利差为 341 bps(滚动三个月),欧元计价单 B 级贷款利差为 335 bps,均创 GFC 前新低。
- 欧元计价单 B 级发行人收益率微升至 5.81%(Q1 为 5.64%,创 2022 年 Q2 以来最低)。
-
CLO 需求激增
- CLO 发行量 H1 2026 达 30.9 亿欧元,略超去年纪录,新增 14 家 CLO 管理人(Q4 2023 为 20 家)。
- 技术性供不应求加剧:滚动六个月净供应缺口持续为负,June 三个月缺口达 112 亿欧元(May 为 34 亿欧元),全年累计缺口 330 亿欧元(LCD 历史最严重)。
-
发行与再定价活动
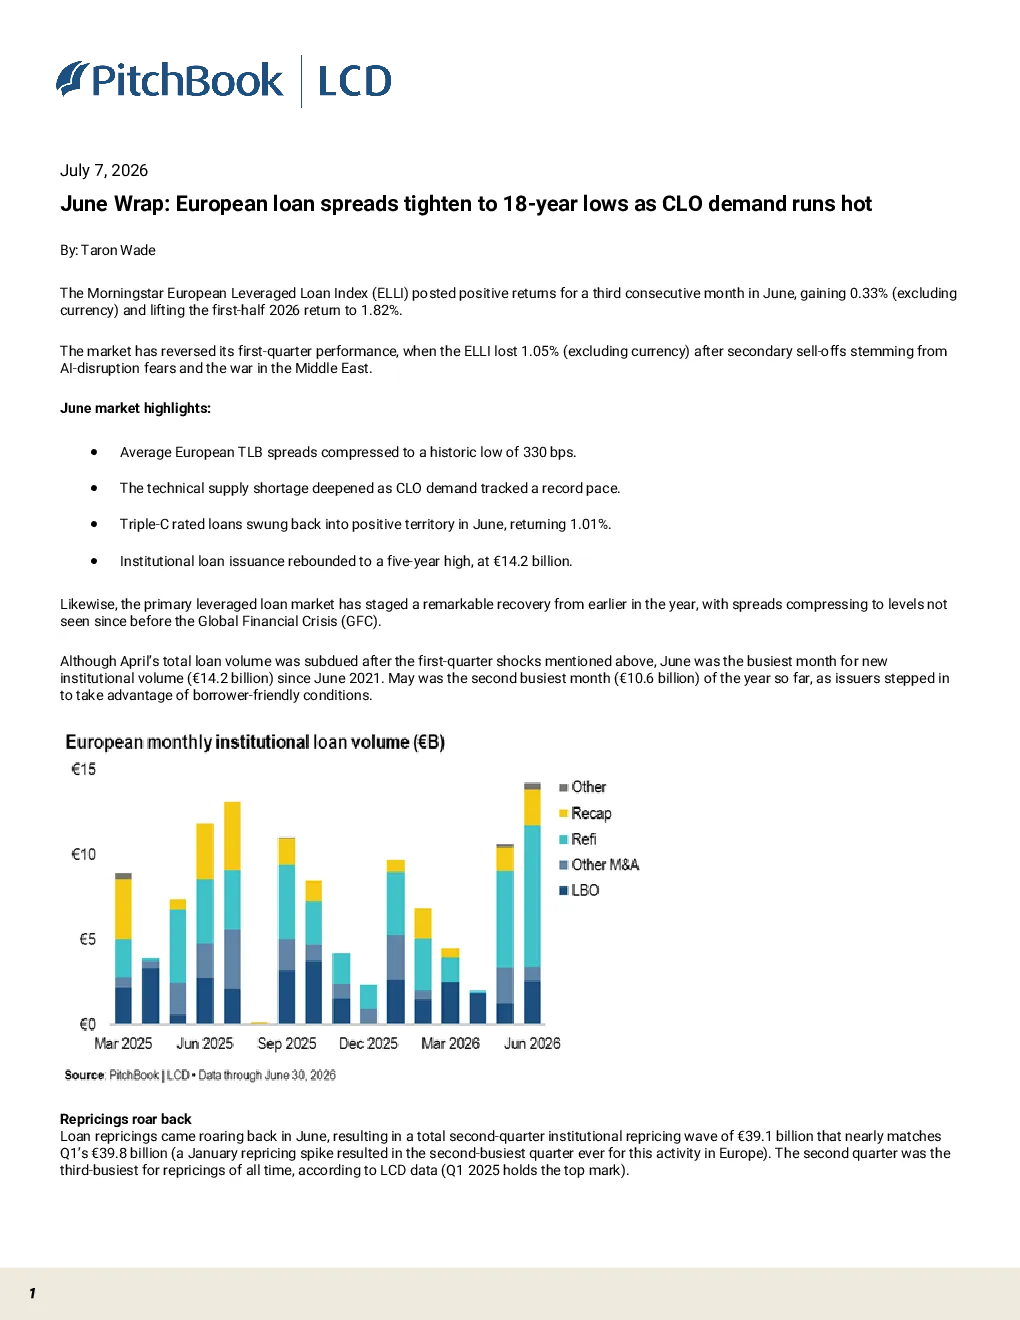
- 机构信贷发行量 June 达 142 亿欧元(创 2021 年 6 月以来新高),May 为 106 亿欧元(年内第二高)。
- Q2 机构再定价规模 391 亿欧元,与 Q1(398 亿欧元)接近,创历史第三高(Q1 2025 为最高)。
-
二级市场表现
- ELLI 加权平均买入价 June 下降至 95.98(5 月 19 日为 96.20),但较 3 月 9 日低点 94.44 回升 154 bps。
- 市场年初因再定价风险和软件行业波动下跌 78 bps(1 月),后受需求支撑反弹,但仍未触及 2025 年 2 月 26 日的高点 98.70。
研究结论
市场复苏主要由 CLO 需求驱动,供不应求格局推高二级市场价格,但利差仍处于历史低位。机构发行量与再定价活动活跃,反映借款人融资环境改善。尽管 ELLI 回报率 June 稳健(0.33%),但较 4 月(1.82%)和 5 月(0.74%)有所放缓,利率回报率 0.51%(5 月末二级价格回调导致市价回报率 0.18%)。