核心观点与关键数据
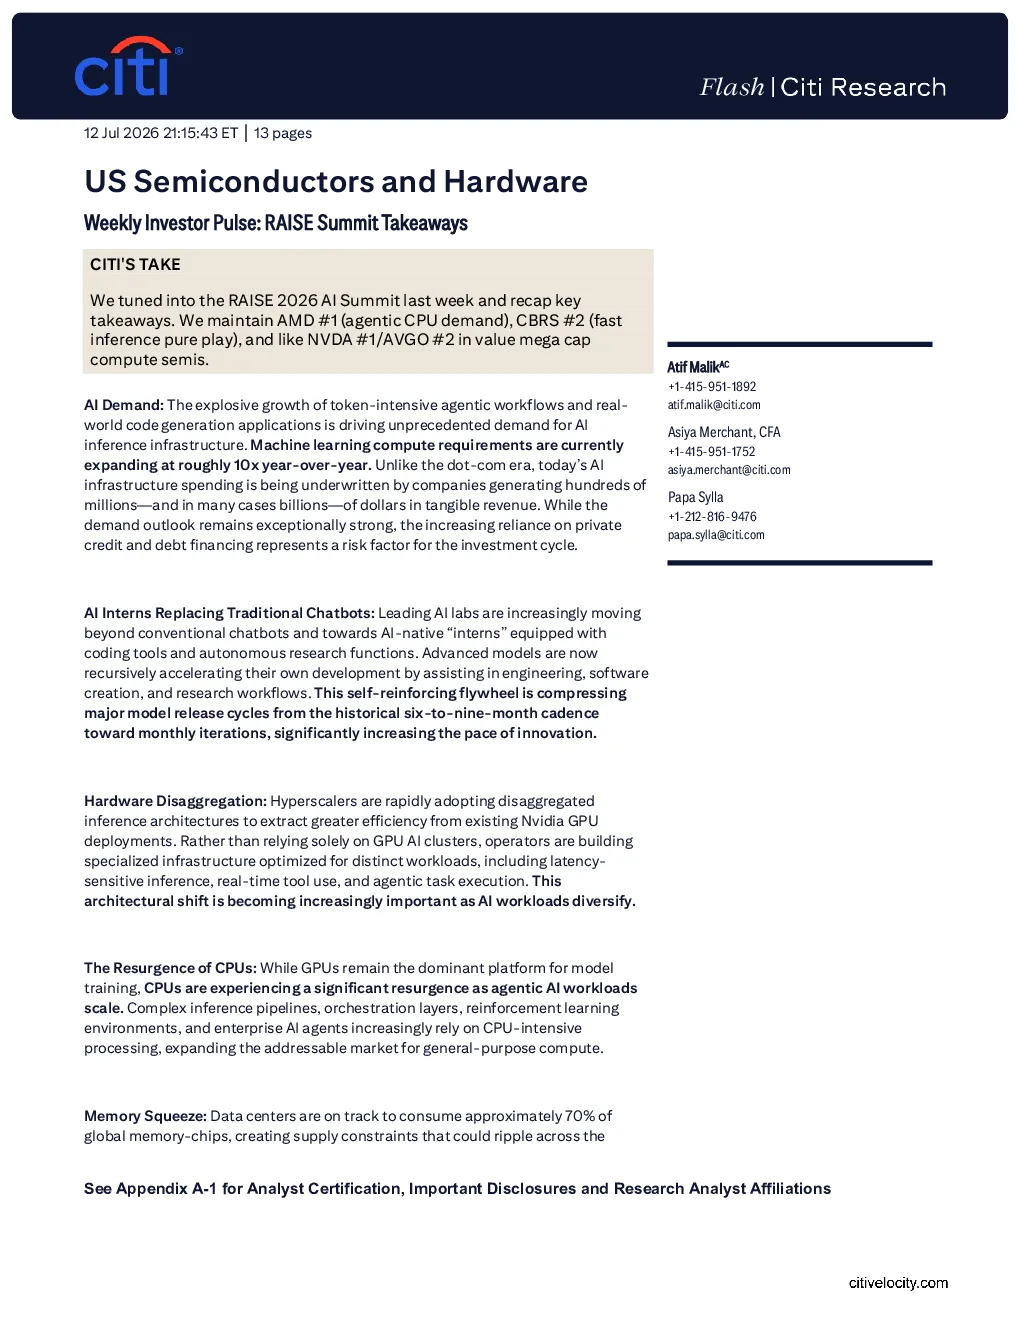
AI 需求:代币密集型 agentic 工作流程和现实世界代码生成应用程序的爆炸性增长,正推动 AI 推理基础设施需求前所未有的增长。机器学习计算需求目前正以每年约 10 倍的速度扩张。与互联网泡沫时代不同,当今 AI 基础设施支出由产生数百万乃至数十亿美元有形收入的公司提供资金。尽管需求前景依然强劲,但越来越依赖私募信贷和债务融资代表了投资周期的一个风险因素。
AI 实习生取代传统聊天机器人:领先的 AI 实验室正越来越多地转向配备编码工具和自主研究功能的 AI 原生“实习生”,而不仅仅是传统的聊天机器人。高级模型现在正通过协助工程、软件开发和研究工作流程来递归地加速自身的发展。这种自我强化的飞轮正在将主要模型发布周期从历史性的六到九个月压缩到每月一次,显著加快了创新步伐。
硬件解耦:超大规模企业正在迅速采用解耦推理架构,以从现有的 Nvidia GPU 部署中提取更高的效率。而不是完全依赖 GPU AI 集群,运营商正在构建针对不同工作负载(包括延迟敏感型推理、实时工具使用和 agentic 任务执行)进行优化的专用基础设施。随着 AI 工作负载的多样化,这种架构转变变得越来越重要。
CPU 的复兴:虽然 GPU 仍然是模型训练的主导平台,但 CPU 正随着 agentic AI 工作负载的扩展而经历显著复兴。复杂的推理管道、编排层、强化学习环境和企业 AI 代理越来越多地依赖 CPU 密集型处理,从而扩大了通用计算的市场规模。
内存紧张:数据中心预计将消耗全球约 70% 的内存芯片,造成供应紧张,这可能波及更广泛的电子生态系统。主要的超大规模企业已经着手签订多年供应协议,以锁定生产能力。行业供需动态表明,直到至少 2028 年新产能上线,都不会出现实质性缓解。
超大规模企业定制硅:传统的 CPU 和 GPU 架构正受到网络、电源和效率瓶颈的制约。作为回应,超大规模企业正在加速投资为 AI 工作负载量身定制的硅。这些芯片针对特定模型、推理任务和 agentic 工作流程进行优化,运行于内部基础设施。谷歌的最新路线图说明了这种专业化,拥有分别针对低延迟推理(8i)和大规模模型训练(8t)的专用硅平台,突出了行业向工作负载特定计算架构的更广泛转变。
KV 缓存瓶颈:随着多轮 agentic 工作流成本的不断上升,超大规模企业越来越关注优化上下文内存管理。一项关键策略是将 KV 缓存数据从昂贵的 GPU 下载数据层,从而减少重复计算并提高系统利用率。这些技术可以实现超过 95% 的缓存命中率,将首次生成 token 延迟降低 20 倍,并显著降低推理成本。此外,由于闪存短缺,包括硬盘驱动器在内的混合存储架构正在作为大型 AI 数据集而复兴。
延迟作为竞争优势:在企业环境中,推理速度正成为决定用户采用和生产力的关键因素。更快的响应时间减少了工作流摩擦,最小化了上下文切换,并鼓励用户处理越来越复杂的编码和分析任务。最新的 LLM 模型可以在 Cerebras 硬件上以每秒 750 个 token 的速度运行,比标准 GPU 队列快一个数量级。
边缘 AI 和小型语言模型:对集中式云基础设施日益增长的压力正在加速向边缘计算和专用小型语言模型 (SLM) 的转变。企业越来越多地部署针对特定任务进行优化的模型,这些模型在硬件足迹明显轻量的情况下提供领域专业知识。像 Nvidia RTX Spark 超芯片这样的芯片正在使 AI 代理能够在无需依赖云的 Windows 设备上原生运行。
研究结论
AMD:维持 AMD 为首选(agentic CPU 需求),CBRS 为第二(快速推理纯玩游戏),并喜欢 NVDA 为首选/AVGO 为第二的值巨型计算半导体。AMD 目标价 575 美元,使用 SOTP 分析,数据中心 GPU/CPU 业务估值为 281/204 美元(35/30 倍 2028 PE),客户 30 美元(15 倍),游戏 2 美元(8 倍),嵌入式 24 美元(20 倍),净现金每股约 35 美元。目标市盈率倍数与相应同行组平均值一致。主要风险包括与英特尔在微处理器市场的竞争、PC 终端市场波动以及客户风险。
Broadcom:目标价 500 美元,或 20 倍 F28 EPS,处于近期 20-40 倍交易区间的低端,以反映日益激烈的竞争。主要风险包括对最大客户谷歌的需求波动、SG&A 目标、竞争以及并购。
Cerebras Systems:使用 EV/S 估值方法对 CBRS 进行估值,鉴于 Cerebras 处于 IPO 后高速增长初期。假设 2028 年为基准年,因为核心收入和毛利率在初始云建设后正常化。基本情况估值将 NVDA 的 3 年 EV/S 平均值 15 倍应用于我们 2028 年预计的核心销售额 71 亿美元,目标价为 340 美元。主要下行风险包括竞争、客户集中以及执行以增加云服务产能。
NVIDIA:NVDA 目标价 300 美元,基于约 28 倍 C27E 收入增长潜力(包括 SBC)的估值。28 倍市盈率倍数与 3 年平均值一致。主要下行风险包括游戏竞争可能导致 NVDA 丧失市场份额、新平台采用速度低于预期、汽车和数据中心市场的波动性以及加密货币挖矿对游戏销售的影响。