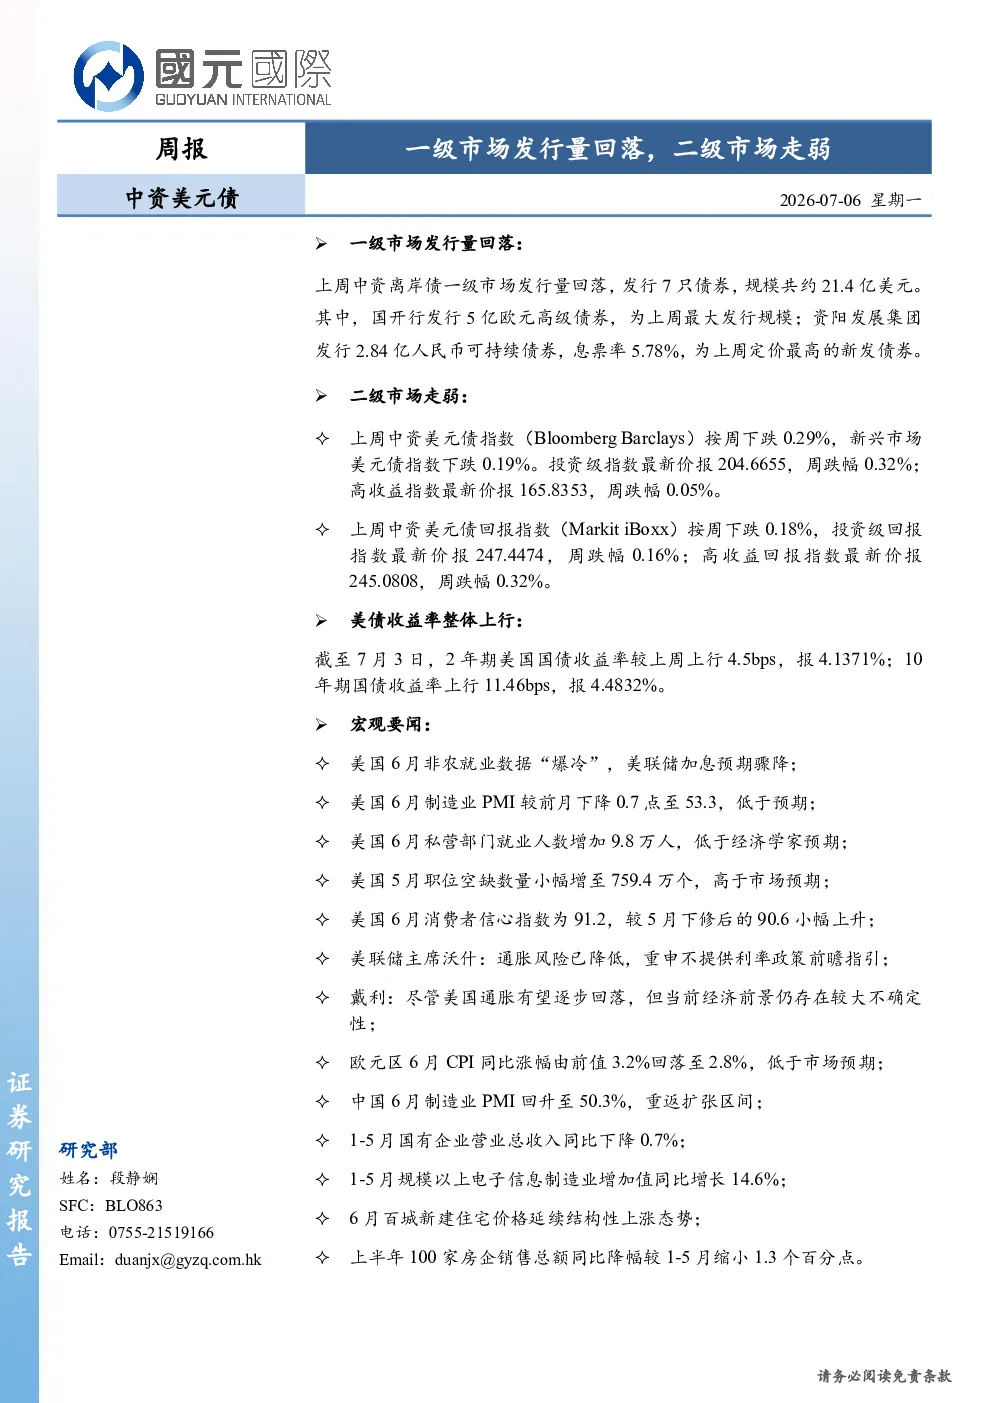
一级市场发行量回落
上周中资离岸债一级市场发行量回落,发行7只债券,规模约21.4亿美元。其中,国开行发行5亿欧元高级债券,规模最大;资阳发展集团发行2.84亿人民币可持续债券,息票率5.78%,定价最高;舜宇光学科技发行27亿人民币债券,息票率2.15%,最终认购近3倍。
二级市场走弱
- 指数表现:中资美元债指数(BloombergBarclays)按周下跌0.29%,新兴市场美元债指数下跌0.19%。投资级指数周跌幅0.32%,高收益指数周跌幅0.05%。
- 回报指数:中资美元债回报指数(MarkitiBoxx)按周下跌0.18%,投资级回报指数周跌幅0.16%,高收益回报指数周跌幅0.32%。
- 行业表现:仅通讯板块上涨(携程、世纪互联等),地产板块领跌(时代中国、远洋集团等),必需消费板块大跌(爵宝、中国现代牧业等)。
- 评级表现:投资级名字均下跌,A等级周收益率上行6.0bps,BBB等级上行3.5bps;高收益名字亦下跌,BB等级上行2.3bps,DD+至NR等级上行约75.6bps,无评级名字上行7.8bps。
债券市场热点事件
- 正荣地产控股有限公司未能按期偿付到期债务,面临流动性紧张。
- 融创房地产集团有限公司新增到期未偿债务及失信行为,新增979万元展期债务。
- 泛海控股股份有限公司“17泛海MTN001”“18泛海MTN001”本息未按期足额偿付,控股股东所持部分股份司法拍卖流拍。
主体评级调整
- 光大银行:长期外币发行人评级上调至BBB+,展望稳定。
- 中国五矿:发行人评级上调至A3(Baa1),展望稳定。
- 豫资控股集团:长期本外币发行人评级上调至A,展望稳定。
- 青岛融合控股集团:长期信用评级上调至Ag,展望稳定。
美国国债报价
截至7月3日,2年期美国国债收益率上行4.5bps至4.1371%,10年期国债收益率上行11.46bps至4.4832%。
宏观数据追踪
- 美国国债收益率:1年期上行1.12bps至3.9249%,2年期上行4.5bps至4.1371%,5年期上行10.17bps至4.2302%,10年期上行11.46bps至4.4832%。
宏观要闻
- 美国经济数据“爆冷”,6月非农就业新增5.7万人,失业率降至4.2%,美联储加息预期骤降。
- 美国制造业PMI下降至53.3,低于预期,油价下跌带动价格支付指数大幅下降。
- 美国私营部门就业人数增加9.8万人,低于预期。
- 美国消费者信心指数小幅上升至91.2。
- 美联储主席沃什重申不提供利率政策前瞻指引,通胀风险已降低。
- 欧元区6月CPI同比涨幅回落至2.8%,低于预期。
- 中国6月制造业PMI回升至50.3%,重返扩张区间。
- 1-5月国有企业营业总收入同比下降0.7%。
- 1-5月规模以上电子信息制造业增加值同比增长14.6%。
- 6月百城新建住宅价格环比上涨0.16%,二手住宅价格环比下跌0.42%。
- 上半年100家房企销售总额同比降幅缩窄1.3个百分点。
- 中国车企6月销量,比亚迪稳居榜首,零跑汽车再创新高。
风险提示
美国经济政策变动超预期、信用风险事件蔓延、稳地产政策效果不及预期。