你可能感兴趣
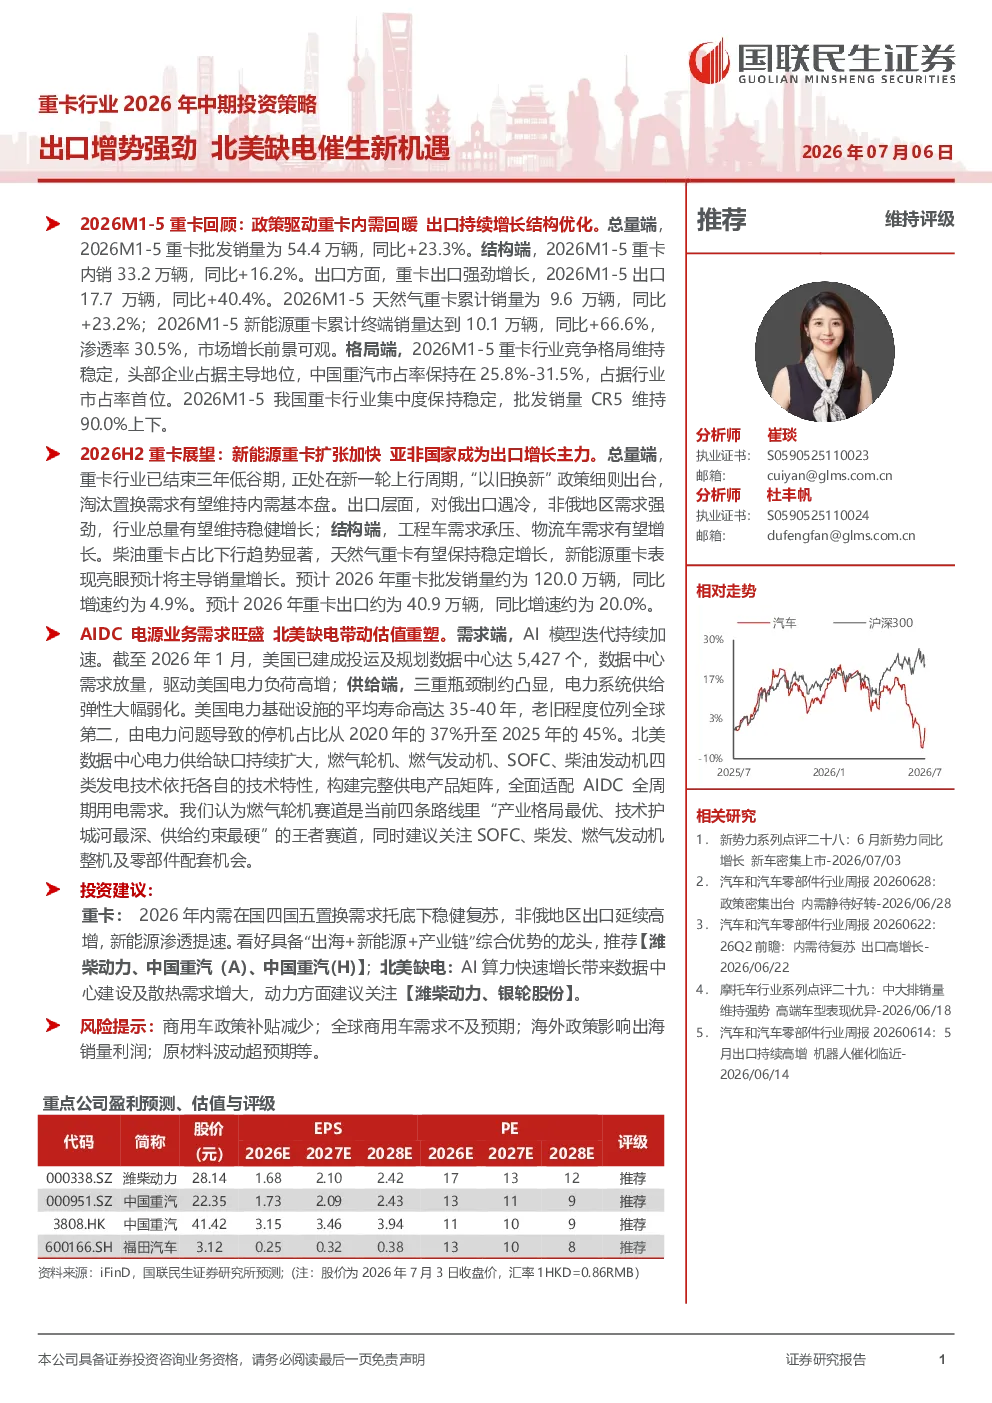
国联民生汽车 重卡行业2026年中期投资策略 出口增势强劲 北美缺电催生新机遇
未知机构2026-07-24
北美缺电催生SOFC与燃机投资机会
未知机构2026-07-06
重卡行业系列点评一:6月出口增势强劲,内需稳健复苏
交运设备国联民生证券2026-07-24
中泰汽车何俊艺团队 重卡缺电重卡内外销共振北美缺电持续高景气
未知机构2026-08-21
国联民生电子聚焦MLCCSOFC新机遇北美缺电重塑格局领导好
未知机构2026-02-28
风电行业2026年度投资策略:国内外有望迎来景气共振,需求与格局变化催生新机遇
电气设备国信证券2025-12-18
AIDC系列四:北美缺电重塑格局,聚焦SOFC和MLCC新机遇
电气设备国联民生证券2026-02-26
国联民生电子聚焦MLCCSOFC新机遇北美缺电重塑格局领
未知机构2026-02-28
东吴汽车汽零AI系列:北美缺电带来汽零新机遇
未知机构2026-08-17
客车行业2026年中期投资策略:内需稳健出口提速,高端+电动化驱动新成长
交运设备国联民生证券2026-08-01