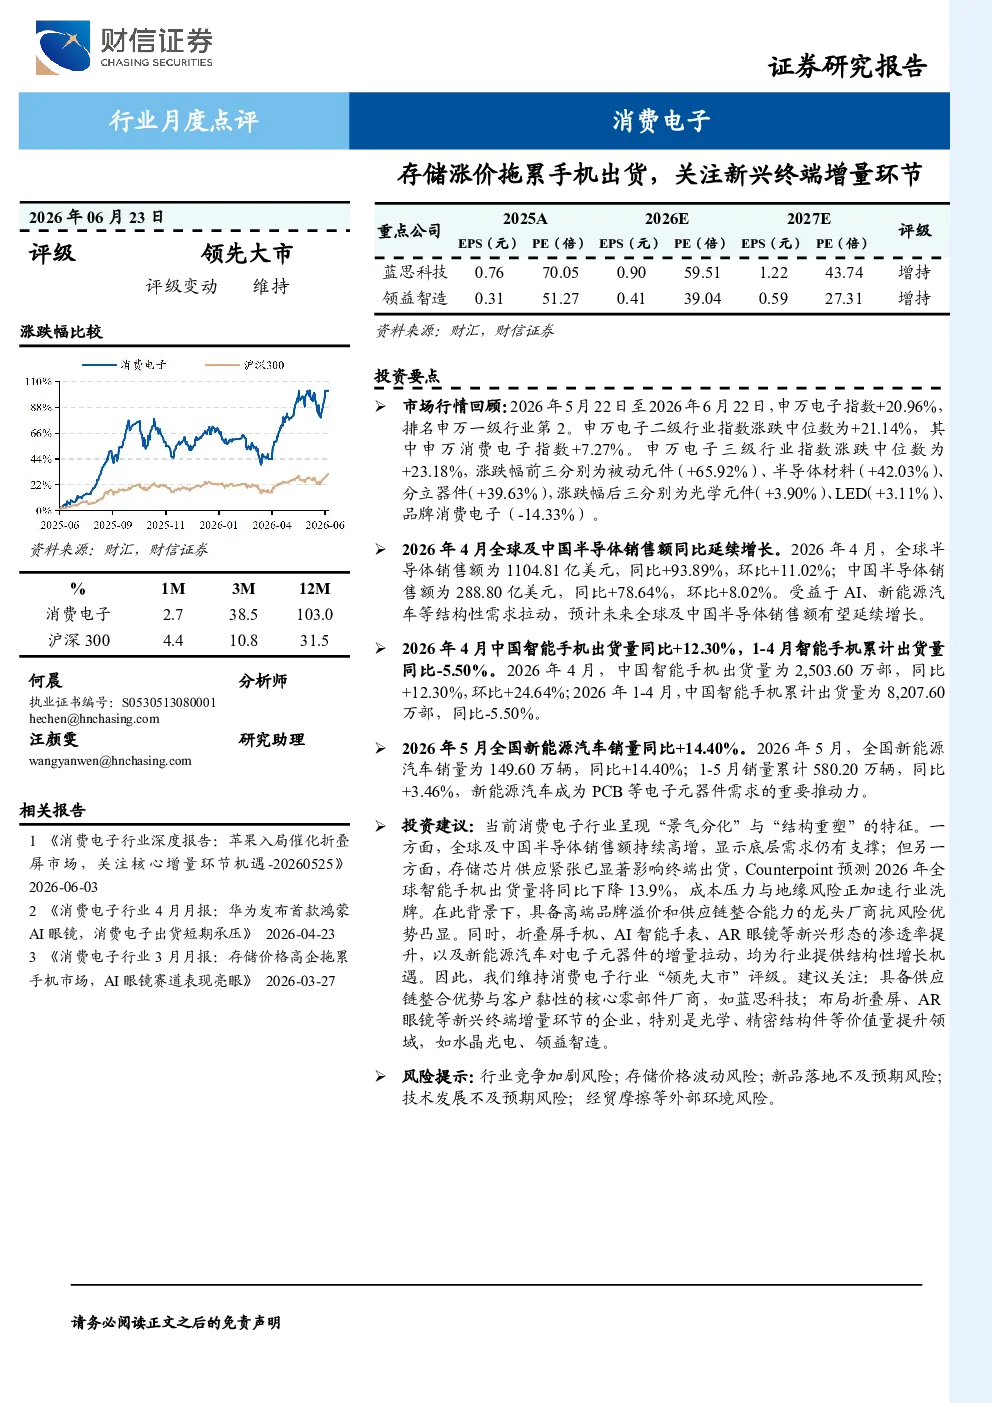
行情回顾及估值
申万电子指数在报告期内上涨20.96%,排名申万一级行业第二。申万消费电子指数上涨7.27%,其中元件板块涨幅最大(65.92%),品牌消费电子板块跌幅最大(-14.33%)。个股方面,申万消费电子个股涨跌中位数为-7.28%,蓝思科技等个股涨幅领先,易天股份等个股跌幅领先。申万消费电子板块整体法PE-TTM为42倍,中位数法PE-TTM为57倍,均处于历史较高水平。
行业数据
- 半导体销售额:2026年4月,全球半导体销售额为1104.81亿美元,同比+93.89%,环比+11.02%;中国半导体销售额为288.80亿美元,同比+78.64%,环比+8.02%。受益于AI、新能源汽车等需求拉动,预计未来全球及中国半导体销售额有望延续增长。
- 手机市场:2026年4月,中国智能手机出货量为2,503.60万部,同比+12.30%,环比+24.64%;1-4月累计出货量为8,207.60万部,同比-5.50%。
- 新能源汽车市场:2026年5月,全国新能源汽车销量为149.60万辆,同比+14.40%;1-5月累计销量为580.20万辆,同比+3.46%。新能源汽车成为PCB等电子元器件需求的重要推动力。
行业新闻
- 智能手表:2026年第一季度,全球智能手表出货量同比增长4%,主要受苹果产品普及和高端设备需求增加推动。
- 折叠屏手机:书本式折叠屏手机在高端智能手机市场的份额预计将从2024年的2.7%升至2030年的11.4%。
- 智能手机出货量:2026年全球智能手机出货量预计同比下降13.9%至约10.8亿部,主要受存储供应紧张和地缘风险影响。
- PC市场:2026年第一季度,中国大陆PC出货量下滑2%,笔记本电脑出货量下降19%,台式电脑出货量同比增长41%。
- XR头戴设备:2026年全球XR头戴设备出货量预计下降12%,但预计2027年将恢复增长,主要受XR眼镜的扩张推动。
投资建议
当前消费电子行业呈现“景气分化”与“结构重塑”的特征。全球及中国半导体销售额持续高增,显示底层需求仍有支撑,但存储芯片供应紧张已显著影响终端出货,成本压力与地缘风险正加速行业洗牌。具备高端品牌溢价和供应链整合能力的龙头厂商抗风险优势凸显。同时,折叠屏手机、AI智能手表、AR眼镜等新兴形态的渗透率提升,以及新能源汽车对电子元器件的增量拉动,均为行业提供结构性增长机遇。建议关注具备供应链整合优势与客户黏性的核心零部件厂商(如蓝思科技),以及布局折叠屏、AR眼镜等新兴终端增量环节的企业(如水晶光电、领益智造)。
风险提示
行业竞争加剧风险、存储价格波动风险、新品落地不及预期风险、技术发展不及预期风险、经贸摩擦等外部环境风险。