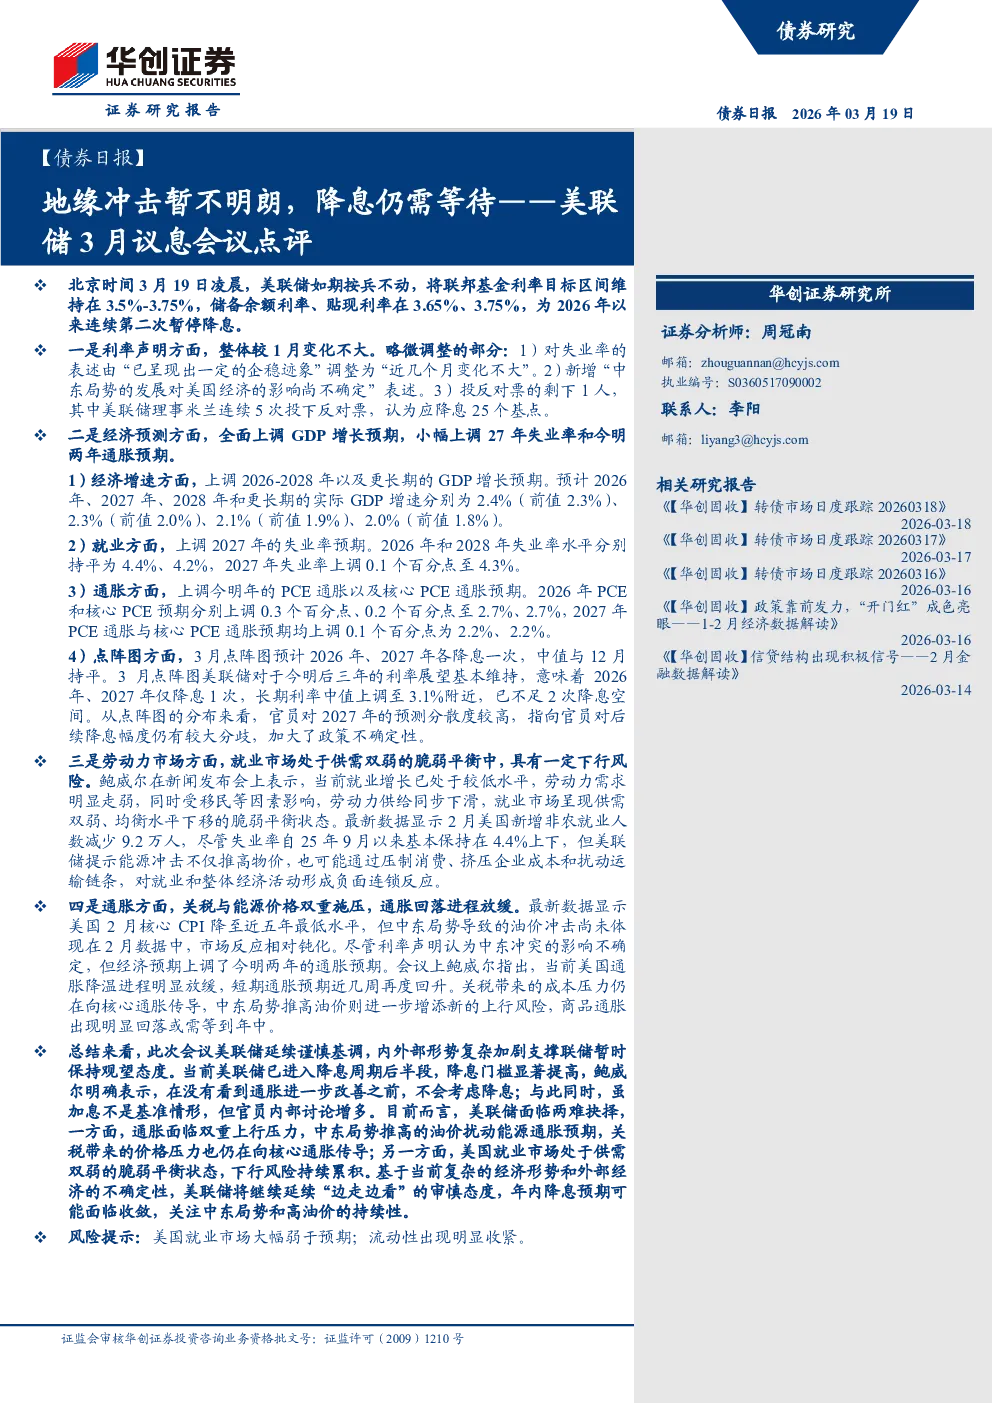
美联储3月议息会议点评
会议核心要点
美联储如期维持联邦基金利率目标区间在3.5%-3.75%,为2026年以来连续第二次暂停降息。利率声明较1月变化不大,主要调整包括:
- 对失业率的表述由“已呈现出一定的企稳迹象”调整为“近几个月变化不大”。
- 新增“中东局势的发展对美国经济的影响尚不确定”表述。
- 美联储理事米兰连续5次投下反对票,认为应降息25个基点。
经济预测
美联储全面上调GDP增长预期,小幅上调27年失业率和今明两年通胀预期:
- 经济增速:预计2026-2028年及更长期的实际GDP增速分别为2.4%、2.3%、2.1%、2.0%。
- 就业:2027年失业率预期上调0.1个百分点至4.3%。
- 通胀:2026年PCE和核心PCE预期分别上调0.3个百分点至2.7%,2027年PCE通胀与核心PCE通胀预期均上调0.1个百分点为2.2%。
点阵图
3月点阵图预计2026年、2027年各降息一次,中值与12月持平。长期利率中值上调至3.1%附近,已不足2次降息空间。官员对2027年的预测分散度较高,指向后续降息幅度仍有较大分歧。
劳动力市场
就业市场处于供需双弱的脆弱平衡中,具有一定下行风险。鲍威尔表示,当前就业增长处于较低水平,劳动力需求明显走弱,同时劳动力供给同步下滑。2月美国新增非农就业人数减少9.2万人,失业率自25年9月以来基本保持在4.4%上下。美联储提示能源冲击可能对就业和整体经济活动形成负面连锁反应。
通胀
关税与能源价格双重施压,通胀回落进程放缓。2月核心CPI降至近五年最低水平,但中东局势导致的油价冲击尚未体现在2月数据中。尽管利率声明认为中东冲突的影响不确定,但经济预期上调了今明两年的通胀预期。鲍威尔指出,当前美国通胀降温进程明显放缓,短期通胀预期近几周再度回升。
总结
美联储延续谨慎基调,内外部形势复杂加剧支撑联储暂时保持观望态度。当前美联储已进入降息周期后半段,降息门槛显著提高,鲍威尔明确表示,在没有看到通胀进一步改善之前,不会考虑降息;与此同时,虽加息不是基准情形,但官员内部讨论增多。美联储面临两难抉择,一方面,通胀面临双重上行压力,另一方面,美国就业市场处于供需双弱的脆弱平衡状态。基于当前复杂的经济形势和外部经济的不确定性,美联储将继续延续“边走边看”的审慎态度,年内降息预期可能面临收敛,关注中东局势和高油价的持续性。
风险提示
美国就业市场大幅弱于预期;流动性出现明显收紧。