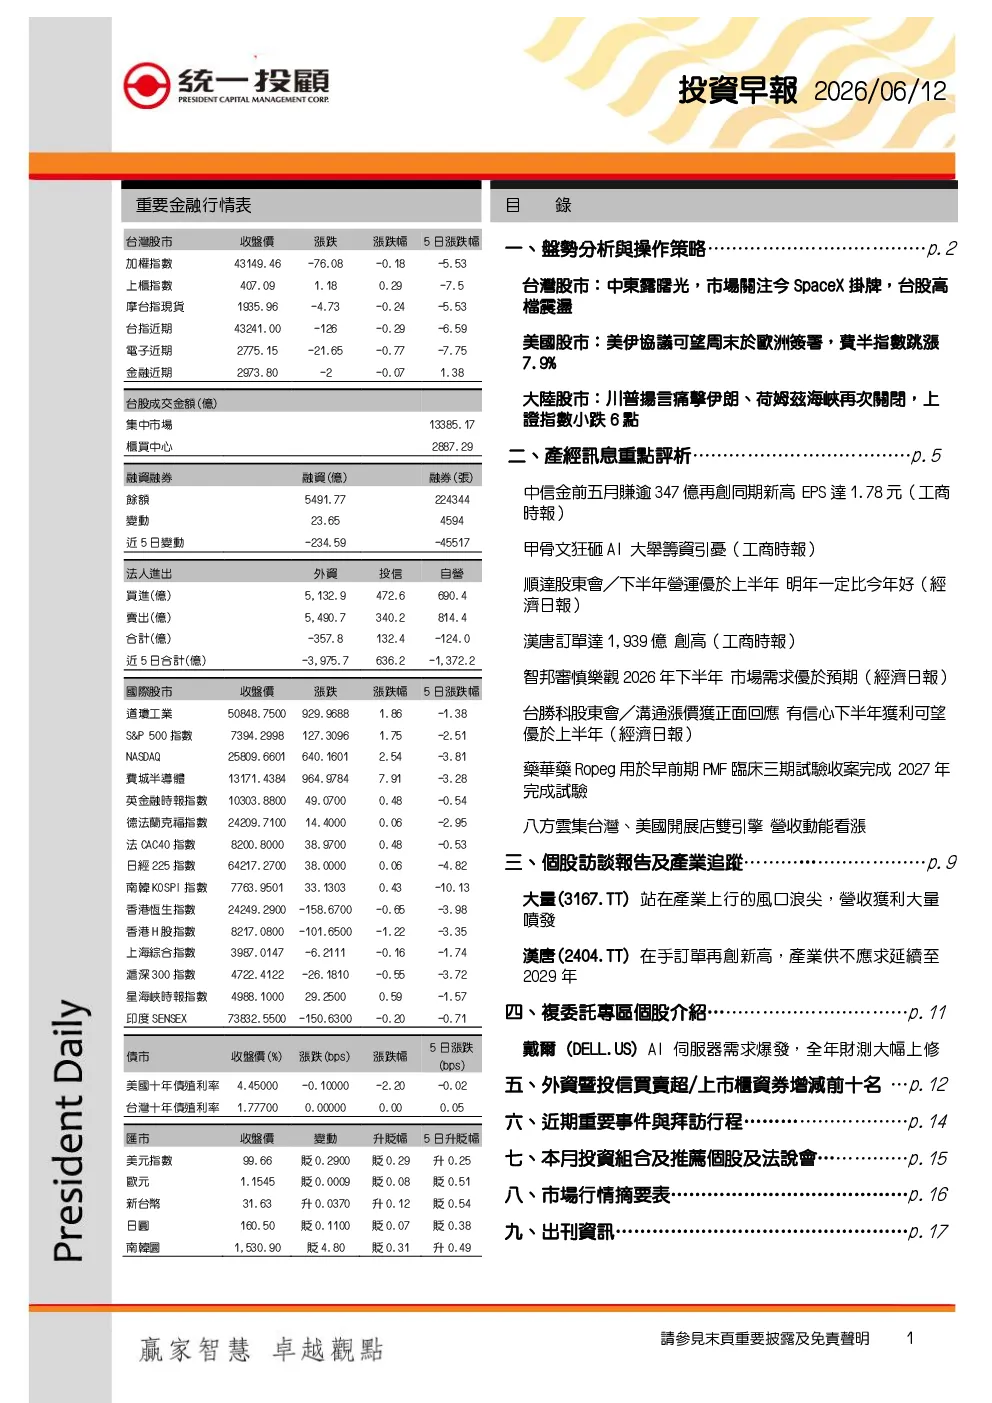
盘势分析
- 台灣股市:受中東衝突、甲骨文籌資引發的利空影響,台股早盤下跌,但低檔逢低買盤進場,收斂跌幅。台積電收平盤,權值股下跌,強勢股為晶技、加高、安碁等45檔個股漲停。外資賣超,投信買超。技術面 KD、RSI 指標向下,MACD 黑柱體擴大趨勢。建議持股汰弱留強,降低槓桿部位,維持適度現金部位,靜待外資期現貨籌碼回流及量價止跌訊號明確後再加碼。
- 美國股市:美伊協議簽署前景樂觀,國際油價下跌,美股強勢反彈,科技股全面回神,費半指數上漲逾7%。5月PPI年增率升至6.5%,創2022年11月以來最高水準。建議美股呈現強勢整理格局。
- 大陸股市:美伊緊張局勢升溫,川普揚言痛擊伊朗,荷姆茲海峽再次關閉,影響市場投資情緒。AI 應用、短劇遊戲等股下跌;工業氣體、PCB 等股逆勢走強。建議陸股延續弱勢震盪格局。
產經訊息重點評析
- 中信金:前五月賺逾347億再創同期新高,EPS達1.78元。展望2026年,預計淨利息收益、淨手續費收益將雙位數成長,淨提存至增加19%,獲利將落在200億元左右水準。建議持續正向看待中信金營運與股價表現。
- 甲骨文:狂砸AI大舉籌資引憂。雖然財報與財測表現不俗,但籌資支持AI建設引發市場擔憂,美股盤後股價重挫逾10%。建議維持正面看待Oracle受益AI浪潮推升的雲端算力需求。
- 順達:股東會表示今年營收可望達雙位數成長,非IT業務營收占比將突破五成,預計下半年營運優於上半年。建議維持買進投資建議。
- 漢唐:訂單達1,939億創高,客戶端供不應求熱況可望延續至2029年。展望2026、2027年,預計營收分別為1002億元、1308億元,稅後EPS分別為78.91元、103.56元。建議維持買進。
- 智邦:股東會表示市場及客戶需求狀況比年初預期佳,新產品可望陸續出貨,各地廠區同步啟動擴產。建議維持買進投資評等。
- 台勝科:股東會表示與客戶溝通調漲價格已得到正面回應,對於2H26~2027年價格及營運展望樂觀。建議看法中立。
- 藥華藥:Ropeg用於早前期PMF臨床三期試驗收案完成,預計2027年完成試驗。展望2026/2027年,預計營收分別為294.73億元、400億元,稅後EPS分別為26.00元、突破400億元。建議維持買進建議。
- 八方雲集:股東會表示台灣市場持續穩健展店,美國區業務受惠規模效應,預計2026年EPS 14.55元。建議維持買進投資評等。
個股訪談報告及產業追蹤
- 大量:站在產業上行的風口浪尖,營收獲利大量噴發。AI PCB通孔數與鑽孔時間增加,背鑽機單位需求量與擴廠需求帶動未來三年背鑽機倍數量增。建議強力買進投資建議。
- 漢唐:在手訂單再創新高,產業供不應求延續至2029年。展望2026、2027年,預計營收分別為1002億元、1308億元,稅後EPS分別為78.91元、103.56元。建議維持買進。
- 戴爾:AI伺服器需求爆發,全年財測大幅上修。FY 1Q27營收及EPS大幅優於市場預期。建議維持買進投資建議。