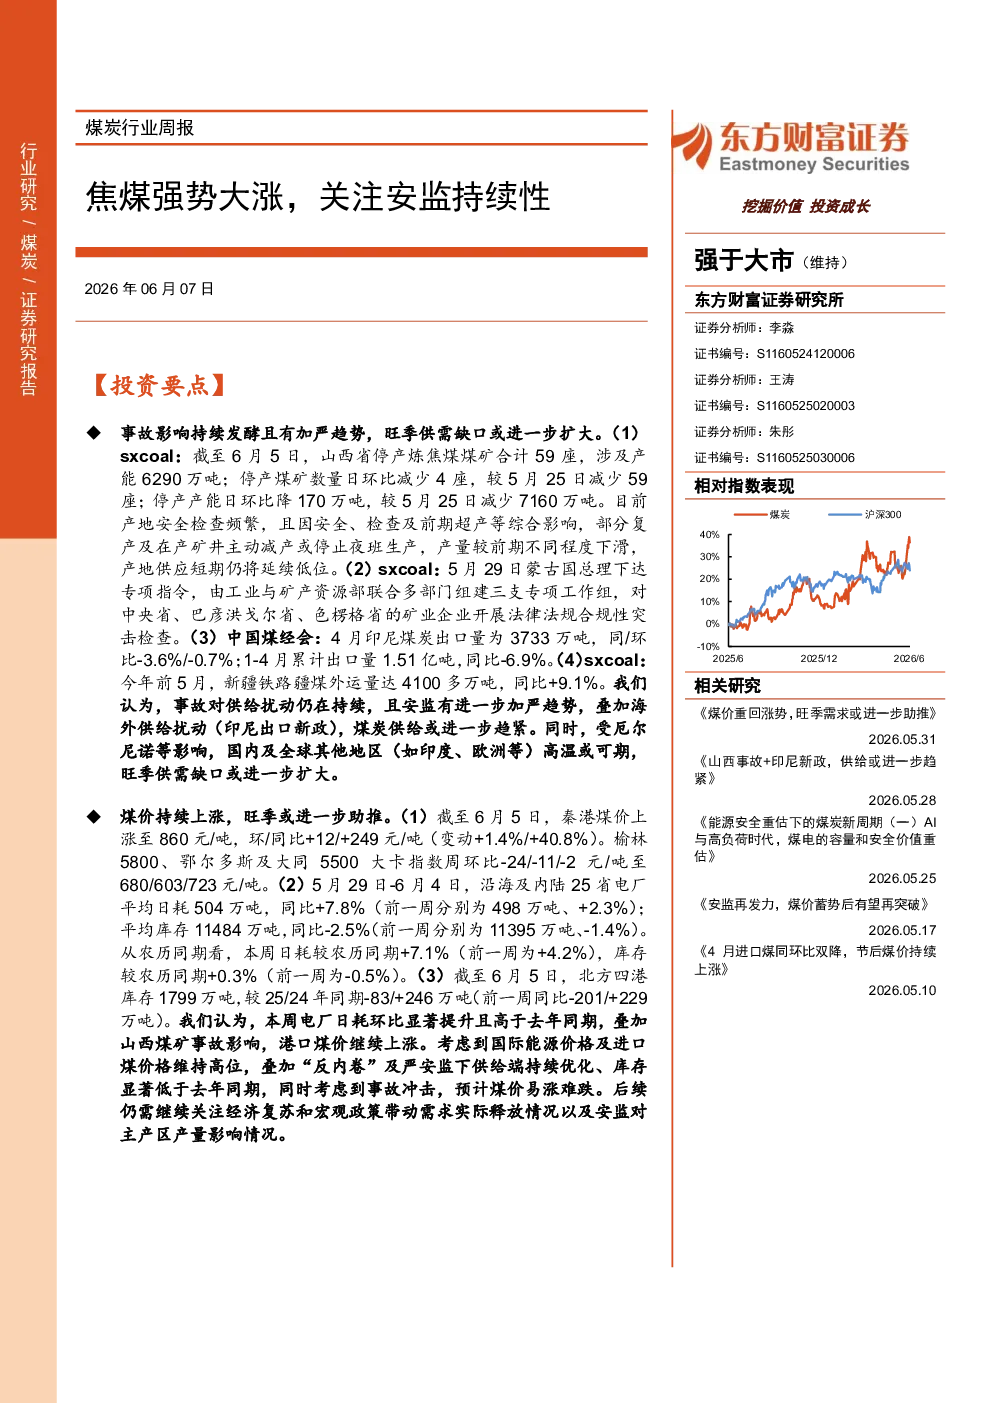
核心观点
- 事故影响持续发酵,煤炭供给或进一步趋紧:山西煤矿事故导致停产煤矿数量和产能持续下降,产地安全检查频繁,部分矿井主动减产或停止夜班生产。蒙古国矿业检查、印尼煤炭出口新政叠加国内安监加严,进一步加剧供给扰动。
- 煤价持续上涨,旺季供需缺口或进一步扩大:秦港煤价上涨至860元/吨,环/同比显著提升。电厂日耗环比提升且高于去年同期,库存低于去年同期。国际能源价格和进口煤价格高位,国内供给端持续优化,事故冲击下煤价易涨难跌。
- 焦炭开启第六轮提涨,焦煤强势大涨:焦炭第五轮提涨落地,第六轮提涨预期强烈。下游钢厂维持高负荷生产,焦炭刚需支撑较好。焦煤价格因事故影响供应收紧而强势大涨,短期延续偏强走势,中期关注需求边际改善和钢厂补库进度。
关键数据
- 山西煤矿停产情况:截至6月5日,停产煤矿59座,涉及产能6290万吨,较5月25日减少。
- 蒙古国矿业检查:5月29日启动对中央省、巴彦洪戈尔省、色楞格省矿业企业突击检查。
- 印尼煤炭出口:4月出口量3733万吨,同比-3.6%;1-4月累计出口1.51亿吨,同比-6.9%。
- 新疆铁路疆煤外运量:前5月达4100多万吨,同比+9.1%。
- 秦港煤价:上涨至860元/吨,环/同比+12/+249元/吨。
- 电厂日耗和库存:25省电厂平均日耗504万吨,同比+7.8%;平均库存11484万吨,同比-2.5%。
- 北方四港库存:1799万吨,较25/24年同期-83/+246万吨。
- 焦炭价格:京唐港主焦煤价格大涨至2070元/吨,环/同比+240/+800元/吨。
- 焦化厂开工率:74.9%,环/同比-0.1/-0.1pct。
- 钢厂铁水产量:全国247家钢厂日均铁水产量241万吨,环/同比-0.1%/-0.4%。
研究结论
- 煤炭行业:旺季供需缺口或进一步扩大,建议关注盈利弹性大的动力煤或有煤化工业务的公司(兖煤澳大利亚、兖矿能源等)、焦煤公司(淮北矿业、平煤股份等)以及稳健红利公司(中国神华、中煤能源等)。
- 焦化行业:焦炭供需及原材料成本支撑较强,焦煤价格短期延续偏强,关注产业链终端需求及钢厂补库进度。
- 风险提示:海外扰动及地缘冲突不确定性、下游需求大幅下滑、保供稳价及限产政策影响。
配置建议
- 动力煤或有煤化工业务公司:兖煤澳大利亚、兖矿能源、中煤能源、广汇能源、陕西煤业。
- 动力煤公司:晋控煤业、山煤国际、力量发展。
- 焦煤公司:淮北矿业、平煤股份、Mongol Mining。
- 稳健红利公司:中国神华、中煤能源、陕西煤业。
- 煤机公司:天地科技、中创智领。