核心观点
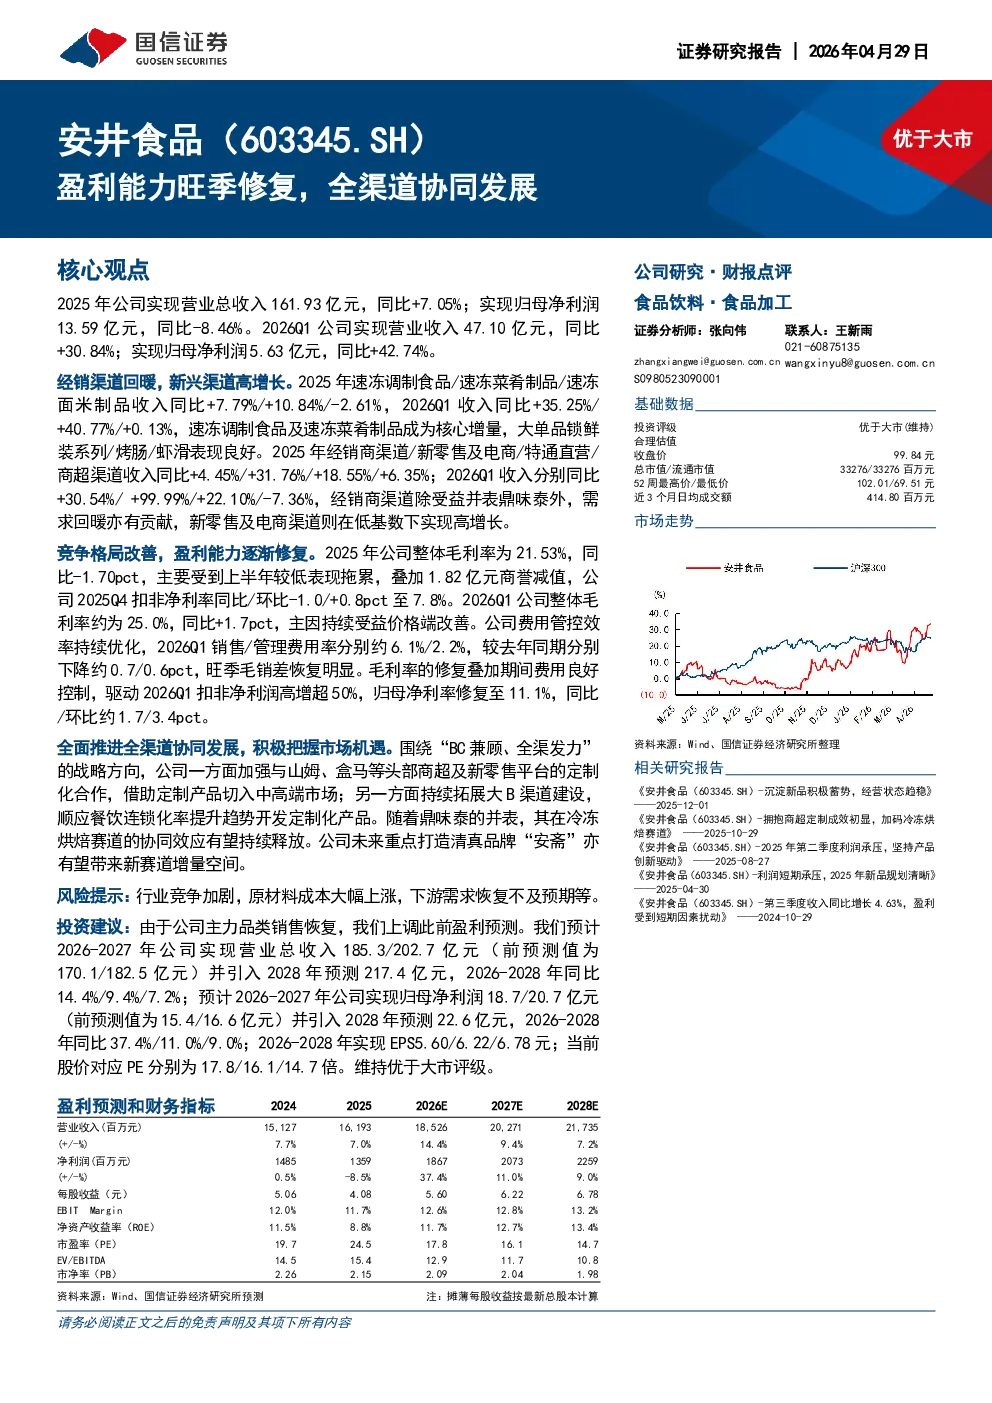
公司2025年实现营业总收入161.93亿元,同比+7.05%;归母净利润13.59亿元,同比-8.46%。2026Q1营业收入47.10亿元,同比+30.84%;归母净利润5.63亿元,同比+42.74%。经销渠道回暖,新兴渠道高增长。2025年速冻调制食品/速冻菜肴制品/速冻面米制品收入同比+7.79%/+10.84%/-2.61%,2026Q1收入同比+35.25%/+40.77%/+0.13%。2025年经销商渠道/新零售及电商/特通直营/商超渠道收入同比+4.45%/+31.76%/+18.55%/+6.35%;2026Q1收入分别同比+30.54%/+99.99%/+22.10%/-7.36%。竞争格局改善,盈利能力逐渐修复。2025年公司整体毛利率为21.53%,同比-1.70pct,主要受上半年较低表现和商誉减值拖累,2025Q4扣非净利率同比/环比-1.0/+0.8pct至7.8%。2026Q1毛利率约为25.0%,同比+1.7pct,主因价格端改善。2026Q1销售/管理费用率分别约6.1%/2.2%,较去年同期分别下降约0.7/0.6pct,扣非净利润高增超50%,归母净利率修复至11.1%,同比/环比约1.7/3.4pct。
全渠道协同发展
公司围绕“BC兼顾、全渠发力”战略,加强与山姆、盒马等头部商超及新零售平台的定制化合作,借助定制产品切入中高端市场;持续拓展大B渠道建设,开发餐饮连锁定制化产品。鼎味泰并表后,冷冻烘焙赛道协同效应有望持续释放。未来重点打造清真品牌“安斋”,带来新赛道增量空间。
投资建议
上调盈利预测。预计2026-2027年公司实现营业总收入185.3/202.7亿元,2026-2028年同比14.4%/9.4%/7.2%;归母净利润18.7/20.7亿元,2026-2028年同比37.4%/11.0%/9.0%;EPS5.60/6.22/6.78元。当前股价对应PE分别为17.8/16.1/14.7倍。维持优于大市评级。
风险提示
行业竞争加剧,原材料成本大幅上涨,下游需求恢复不及预期等。