三季度克服多重因素挑战,维持强劲的利润兑现能力
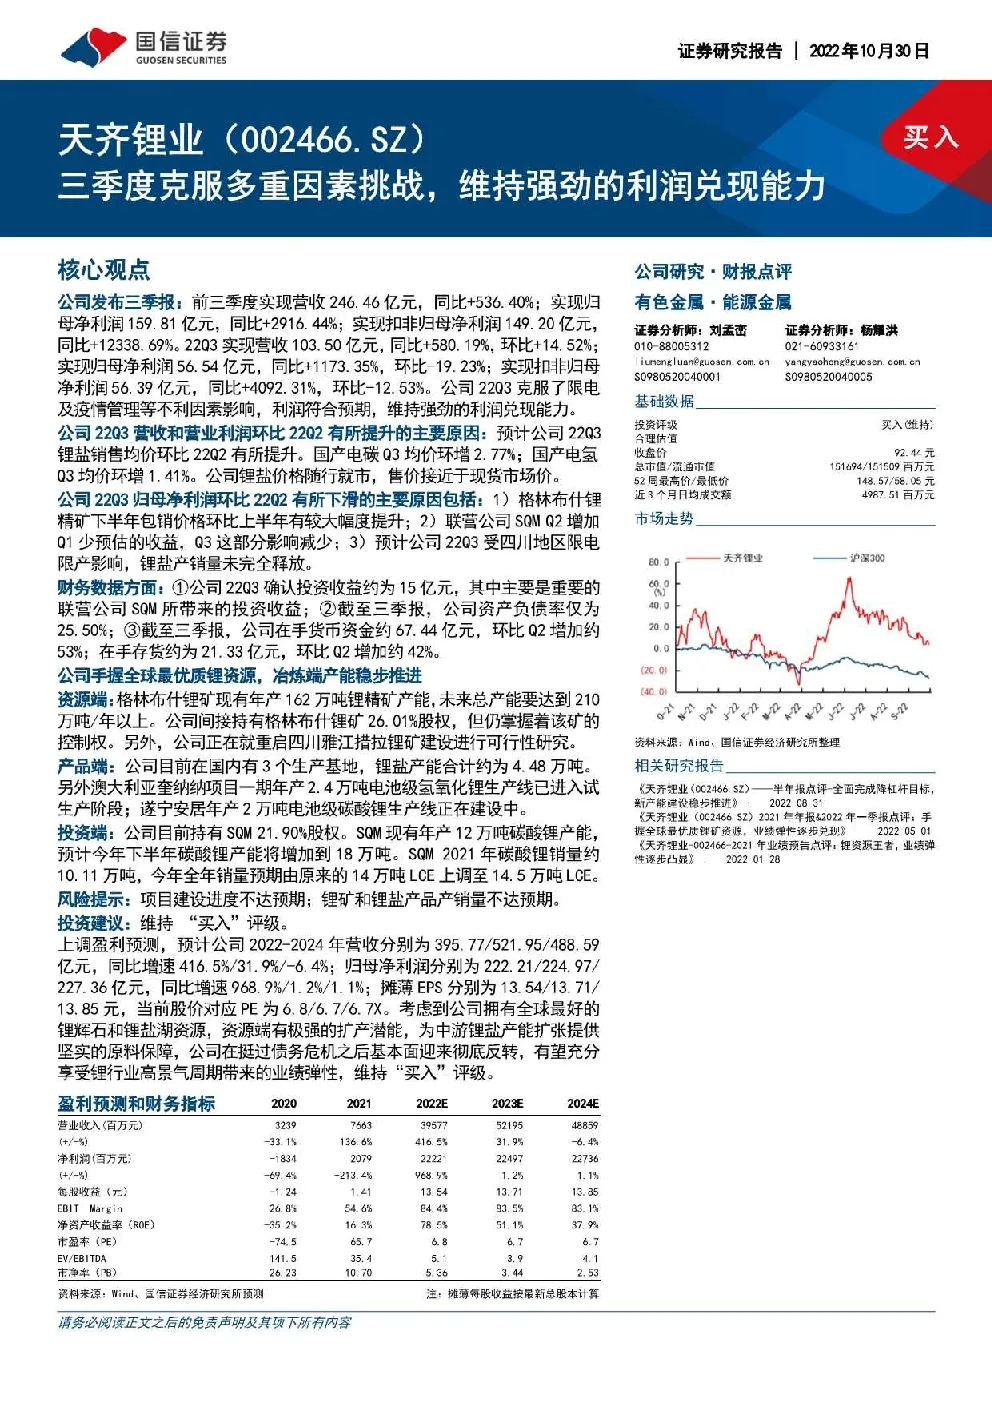
买入 核心观点 公司研究·财报点评 公司发布三季报:前三季度实现营收246.46亿元,同比+536.40%;实现归母净利润159.81亿元,同比+2916.44%;实现扣非归母净利润149.20亿元,同比+12338.69%。22Q3实现营收103.50亿元,同比+580.19%,环比+14.52%;实现归母净利润56.54亿元,同比+1173.35%,环比-19.23%;实现扣非归母净利润56.39亿元,同比+4092.31%,环比-12.53%。公司22Q3克服了限电及疫情管理等不利因素影响,利润符合预期,维持强劲的利润兑现能力。 有色金属·能源金属 证券分析师:刘孟峦证券分析师:杨耀洪010-88005312021-60933161liumengluaneguosen.com.cnyangyaohongguosen.com.cnS0980520040001S0980520040005 投资评级买入(维持)合理估值收盘价92.44元总市值/流通市值151694/151509百万元52周最高价/最低价148.57/58.05元近3个月日均成交额4987.51百万元 公司22Q3营收和营业利润环比22Q2有所提升的主要原因:预计公司22Q3锂盐销售均价环比22Q2有所提升。国产电碳Q3均价环增2.77%;国产电氢Q3均价环增1.41%。公司锂盐价格随行就市,售价接近于现货市场价。 公司22Q3归母净利润环比22Q2有所下滑的主要原因包括:1)格林布什锂精矿下半年包销价格环比上半年有较大幅度提升;2)联营公司SQMQ2增加Q1少预估的收益,Q3这部分影响减少;3)预计公司22Q3受四川地区限电限产影响,锂盐产销量未完全释放。 财务数据方面:①公司22Q3确认投资收益约为15亿元,其中主要是重要的联营公司SQM所带来的投资收益;②截至三季报,公司资产负债率仅为25.50%;③截至三季报,公司在手货币资金约67.44亿元,环比Q2增加约53%;在手存货约为21.33亿元,环比Q2增加约42%。 公司手握全球最优质锂资源,冶炼端产能稳步推进 资源端:格林布什锂矿现有年产162万吨锂精矿产能,未来总产能要达到210万吨/年以上。公司间接持有格林布什锂矿26.01%股权,但仍掌握着该矿的控制权。另外,公司正在就重启四川雅江措拉锂矿建设进行可行性研究。 资料来源:Wind、国信证券经济研究所整理 产品端:公司目前在国内有3个生产基地,锂盐产能合计约为4.48万吨。另外澳大利亚奎纳纳项目一期年产2.4万吨电池级氢氧化锂生产线已进入试生产阶段;遂宁安居年产2万吨电池级碳酸锂生产线正在建设中。 相关研究报告 《天齐锂业(002466.SZ)一半年报点评-全面完成降杠杆目标,2022-08-31《天齐锂业(002466.SZ)2021年年报&2022年一季报点评:手握全球最优质锂矿资源,业绩弹性逐步兑现》—2022-05-01《天齐锂业-002466-2021年业绩预告点评:锂资源王者,业绩弹性逐步凸显》2022-0128 投资端:公司目前持有SQM21.90%股权。SQM现有年产12万吨碳酸锂产能,预计今年下半年碳酸锂产能将增加到18万吨。SQM2021年碳酸锂销量约10.11万吨,今年全年销量预期由原来的14万吨LCE上调至14.5万吨LCE。风险提示:项目建设进度不达预期;锂矿和锂盐产品产销量不达预期。 投资建议:维持“买入”评级 上调盈利预测,预计公司2022-2024年营收分别为395.77/521.95/488.59亿元,同比增速416.5%/31.9%/-6.4%;归母净利润分别为222.21/224.97/227.36亿元,同比增速968.9%/1.2%/1.1%;摊薄EPS分别为13.54/13.71/13.85元,当前股价对应PE为6.8/6.7/6.7X。考虑到公司拥有全球最好的锂辉石和锂盐湖资源,资源端有极强的扩产潜能,为中游锂盐产能扩张提供坚实的原料保障,公司在挺过债务危机之后基本面迎来彻底反转,有望充分享受锂行业高景气周期带来的业绩弹性,维持“买入”评级。 →前三季度实现归母净利润约160亿元,22Q3实现归母净利润约57亿元 公司发布三季报:前三季度实现营收246.46亿元,同比+536.40%;实现归母净利润159.81亿元,同比+2916.44%,数据在此前预告152-169亿元指引范围内约中位值左右的水平;实现扣非归母净利润149.20亿元,同比+12338.69%,数据也在此前预告142-158亿元指引范围内约中位值左右的水平;实现经营活动产生的现金流量金额117.5亿元,同比+750.8%。 公司22Q3实现营收103.50亿元,同比+580.19%,环比+14.52%;实现归母净利润56.54亿元,同比+1173.35%,环比-19.23%;实现扣非归母净利润56.39亿元,同比+4092.31%,环比-12.53%。总体上,公司22Q3克服了限电及疫情管理等不利因素影响,利润符合预期,维持强劲的利润兑现能力。 资料来源:公司公告,国信证券经济研究所整理 资料来源:公司公告,国信证券经济研究所整理 公司22Q3营收和营业利润环比22Q2有所提升的主要原因:预计公司22Q3锂盐销售均价环比22Q2有所提升。22Q2国内锂价处于调整阶段,主要是因为疫情的影响导致下游部分车企出现减产或停产现象,在价格调整的过程当中,下游客户抢货情绪相较此前也有所缓解,按需采购。22Q3国内锂盐价格重启上行通道,在价格缓慢上行的过程中也已经超过了此前3月底的高点。亚金网数据显示,Q2/Q3国产电碳均价分别为47.25/48.56万元/吨(含税),Q3均价环增2.77%;国产电氢均价分别为47.39/48.06万元/吨(含税),Q3均价环增1.41%。公司锂盐价格随行就市,预计售价已经非常接近于现货市场的报价。 另外公司22Q3归母净利润环比22Q2有所下滑的主要原因包括: 1)格林布什锂精矿下半年包销价格环比上半年有较大幅度提升。格林布什化学级锂精矿上半年包销价格为1770美金/吨F0B,预计下半年包销价格将提升至4187美金/吨FOB,对应单吨锂盐产品成本增加约13-14万元。公司引入IG0作为战略投资者之后,现间接持有格林布什锂矿26.01%的股权,但仍包销格林布什锂矿51%的产量,满足自身锂盐产线生产所需之外,还有富余的锂矿能够通过委托加工的方式来实现销售。目前格林布什的锂精矿产能为162万吨/年,按照目前的产能利用率来测算,单季度给天齐锂业提供约2万吨LCE锂精矿产品,其中1万吨LCE属于天齐锂业权益量,另1万吨LCE属于天齐锂业包销量,包销价的提升主要是增加了后面这1万吨LCE锂盐产品的单位生产成本。 2)联营公司SQM22Q2增加了22Q1少预估的收益,22Q3这部分影响减少。公司预测的SQM22Q1EPS等信息预估的经营损益数据,使得公司22Q2净利润和归母净利润因此增加约6.20亿元人民币,预计Q3这部分影响因素减弱。 3)预计公司22Q3受四川地区限电限产影响,锂盐产销量未完全释放。公司22Q3理论上单季度锂盐出货量应该在2万吨左右,约1万吨自产加上1万吨代工;但是由于在8月份四川地区因为高温天气影响,对省内企业实施约2周左右的限电限产,预计将导致公司锂盐出货量低于预期,产销量环比Q2或有所下滑。 展望四季度:①国内锂价上涨趋势料将难以改变,我们预计国内电碳和电氢价格可能会涨至60万元/吨;②公司锂盐产销量环比将有所提升,理论上单季度出货量应该在2万吨LCE甚至更高的水平;③由于格林布什锂精矿的包销价格是半年调整一次,预计Q4包销价和Q3持平。综上,我们预计公司22Q4净利润环比22Q3将有所提升。 财务数据方面:①公司22Q3确认投资收益约为15亿元,其中主要是重要的联营公司SQM所带来的投资收益;②截至三季报,公司资产负债率仅为25.50%,全面完成降杠杆目标;③截至三季报,公司在手货币资金约67.44亿元,环比Q2增加约53%;在手存货约为21.33亿元,环比Q2增加约42%;④随着公司营收规模的扩大以及财务费用的大幅减少,公司期间费用率环比仍有所下滑。 资料来源:公司公告,国信证券经济研究所整理 资料来源:公司公告,国信证券经济研究所整理 公司手握全球最优质锂资源,治炼端产能稳步推进 公司以前瞻的眼光,战略性布局中国、澳大利亚和智利的优质资源,建设打造规模领先、技术先进的锂化合物生产基地,并凭借垂直一体化全球产业链优势致力于实现“夯实上游、做强中游、渗透下游”的长期发展战略,已携手全球战略合作伙伴推动电动汽车和储能产业实现锂离子电池技术的长期可持续发展,力争成为有全球影响力的能源变革推动者。 资源端,公司以西澳大利亚格林布什锂矿为资源基地,且以四川雅江措拉锂矿为资源储备。格林布什锂矿随着尾矿库项目建成投产,锂精矿产能从134万吨/年扩大到162万吨/年。1G0公告显示,格林布什22Q1/Q2锂精矿产量分别为27.0/33.8万吨,Q2产量环比增加约25%;格林布什化学级锂精矿上半年包销价格为1770美金/吨FOB,预计下半年包销价格将提升至4187美金/吨FOB。另外,格林布什还有2个扩产规划:1)CGP3预计将于今年启动建设,将于2025年建造完工,将新增年产52万吨化学级锂精矿产能;2)CGP4预计将于CGP3项目后再启动,也是新增年产52万吨化学级锂精矿产能。从长期角度来看,格林布什锂矿产能有望达到266万吨/年,折合约35万吨LCE。天齐锂业在引入IGO作为战略投资者之后,间接持有格林布什锂矿26.01%股权,但仍掌握着格林布什锂矿的控制权,能100%满足公司现有锂盐产能的生产需求,并且为未来锂盐产能的扩张提供了坚实的原料保障。 原四川省国土厅颁发的采矿许可证。公司正在就重启雅江措拉锂辉石矿采选一期工程选厂进行可行性研究,该项目建成后,有利于进一步加强公司的资源保障能力,提升公司生产原料供应链的稳定性。 产品端,公司目前在国内有3个生产基地,其中四川射洪生产基地产能是2.4万吨/年,其中有5000吨氢氧化锂;江苏张家港生产基地是全球首条全自动碳酸锂生产工厂,产能2万吨/年;重庆铜梁生产基地主要从事金属锂产品的研发和生产,产能600吨/年,铜梁基地拟分两期扩建2000吨金属锂项目,预计一期800吨将于2023年建成运行并投产,二期1200吨将于2025年建成运行并投产。另外公司目前正在四川省遂宁市安居区建设年产2万吨碳酸锂项目,项目预计将于2023年下半年完工。 公司在海外有1个生产基地,在澳大利亚奎纳纳有两期共计年产4.8万吨电池级氢氧化锂生产线。其中,项目一期2.4万吨产能调试工作正常推进中,经过反复调试和优化,首批约10吨氢氧化锂产品通过公司内部实验室取样检测,并于2022年5月19日确认所有参数达到电池级氢氧化锂标准。TLK后续将提供产品给不同 客户进行品质认证,这一流程预计需要4-8个月的时间。在此期间,公司和TLK将继续专注于实现和巩固工厂稳定、一致和可靠的运营。另外,奎纳纳基地2017年所启动建设的项目二期主体工程已基本完成,目前仍处暂缓建设状态。公司将在有效验证一期项目成熟运营的基础上,结合市场需求、公司流动性等情况综合论证和调整二期氢氧化锂项目建设计划。 投资端,公司目前持有SQM21.90%股权。SQM是全球最大的盐湖提锂生产企业,现有年产12万吨的碳酸锂和2.15万吨的氢氧化锂产能.2021年锂盐销量约为10万吨。根据SQM公告显示,其碳酸锂和氢氧化锂产能今年将分别增加到18万吨和3万吨,且到2023年,其将进一步提高碳酸锂和氢氧化锂产能分别达到21万吨和4万吨。SQM今年上半年锂盐销量达到7.23万吨,全年销量预期由原来的14万吨LCE上调至14.5万吨LCE:SQM22Q2碳酸锂的平均售价超过5.4万美金/吨:目前SQM碳酸锂销售结构当中,约15%订单是以固定价格或者特定区间销