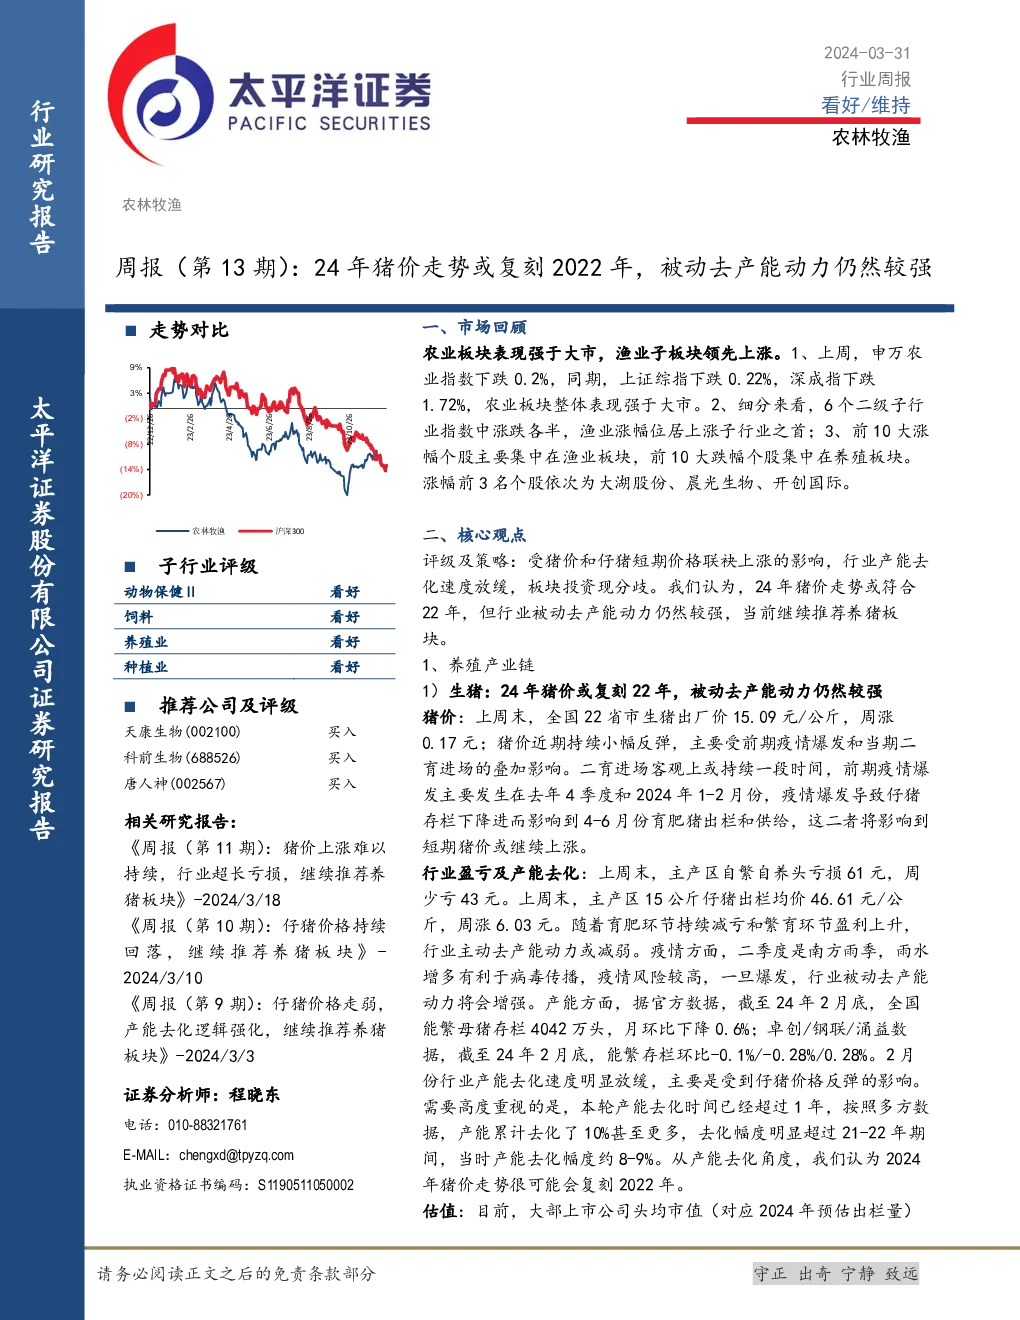
一、核心观点
- 评级及策略:受猪价和仔猪短期价格联袂上涨的影响,行业产能去化速度放缓,板块投资现分歧。我们认为,2024年猪价走势或符合2022年,但行业被动去产能动力仍然较强,当前继续推荐养猪板块。
- 生猪:2024年猪价或复刻2022年,被动去产能动力仍然较强。猪价近期持续小幅反弹,主要受前期疫情爆发和当期二育进场的叠加影响。随着育肥环节持续减亏和繁育环节盈利上升,行业主动去产能动力或减弱。疫情方面,二季度是南方雨季,雨水增多有利于病毒传播,疫情风险较高,一旦爆发,行业被动去产能动力将会增强。产能方面,截至2024年2月底,全国能繁母猪存栏4042万头,月环比下降0.6%。2月份行业产能去化速度明显放缓,主要是受到仔猪价格反弹的影响。从产能去化角度,我们认为2024年猪价走势很可能会复刻2022年。
- 白鸡:鸡苗价格节后大幅反弹,建议关注。鸡类产品供给充足,随着鸡肉消费逐渐恢复正常,鸡类产品价格短期或震荡。由于养殖环节亏损时间拉长,行业去产能动力积蓄,产能水平或高位回落。从供给端来看,鸡苗市场中期存在一定的反弹动力。
- 黄鸡:供给收缩或支撑鸡价中期上涨,给予“看好”。黄鸡价格上涨主要受节日期间需求上升的影响,短期或延续。从供给端来看,鸡价中期有一定上涨动力。
- 动保:重点关注非瘟疫苗进展。猪用动保产品2023年Q4销售受到疫情的影响,2024年有望逐渐恢复。国产猫三联疫苗上市销售逐渐放量,全年销量现值得期待;非瘟疫苗研发和报批持续推进,一旦获批上市,有望打开行业成长空间,建议关注,重点推荐科前生物和瑞普生物。
- 种业:第二批转基因玉米/大豆品种通过初审,重视转基因推进进度。我们认为,种业战略地位毋庸置疑,在政策大力支持下,转基因玉米和大豆产业化有望加速推进,种业板块长期投资价值值得高度重视。个股方面,建议配置种业龙头,重点推荐大北农(获批性状数量领先)、隆平高科(获批产品数量领先)、登海种业、丰乐种业等。
- 种植:国内粮价中期下跌空间有限,关注苏垦农发。粮价短期下跌。从政策维度来看,粮食最低收购价稳中有升以及收储政策启动都将对市场价构成支撑,因此,我们判断,粮价中期下跌空间有限,在政策呵护下,粮价或止跌企稳。建议关注粮价止跌企稳后的投资机会,重点关注苏垦农发。
二、关键数据
- 生猪:第13周末,全国22省市生猪出厂价15.09元/公斤,周涨0.17元;主产区自繁自养头亏损61元,周少亏43元。截至2024年2月底,全国能繁母猪存栏4042万头,月环比下降0.6%。
- 肉鸡:第13周末,烟台鸡苗均价3.78元/羽,周跌0.52元;白羽肉毛鸡棚前均价3.84元/斤,周跌0.03元;主产区肉鸡养殖环节单羽亏损2.83元,周多亏0.18元。
- 饲料:第13周末,肉鸡料均价3.75元/公斤,周环比持平;育肥猪料价格3.61元/公斤,周跌0.03元。
- 水产品:第13周末,威海海参/扇贝/对虾/鲍鱼批发价170/10/260/110,周环比持平。
- 粮食及其他:第13周末,南宁白糖6630元/吨,周跌14元;328级棉花16975元/吨,周跌145元;玉米2482元/吨,周跌1元;国内豆粕3545元/吨,周跌52元;小麦2781元/吨,周跌22元。
三、研究结论
- 2024年猪价走势或复刻2022年,行业被动去产能动力仍然较强,建议继续推荐养猪板块。
- 鸡类产品价格短期或震荡,但中期存在一定的上涨动力,建议关注相关个股。
- 非瘟疫苗研发和报批持续推进,一旦获批上市,有望打开行业成长空间,建议关注相关个股。
- 转基因玉米和大豆产业化有望加速推进,种业板块长期投资价值值得高度重视,建议关注相关个股。
- 国内粮价中期下跌空间有限,建议关注粮价止跌企稳后的投资机会。