-
核心观点与关键数据
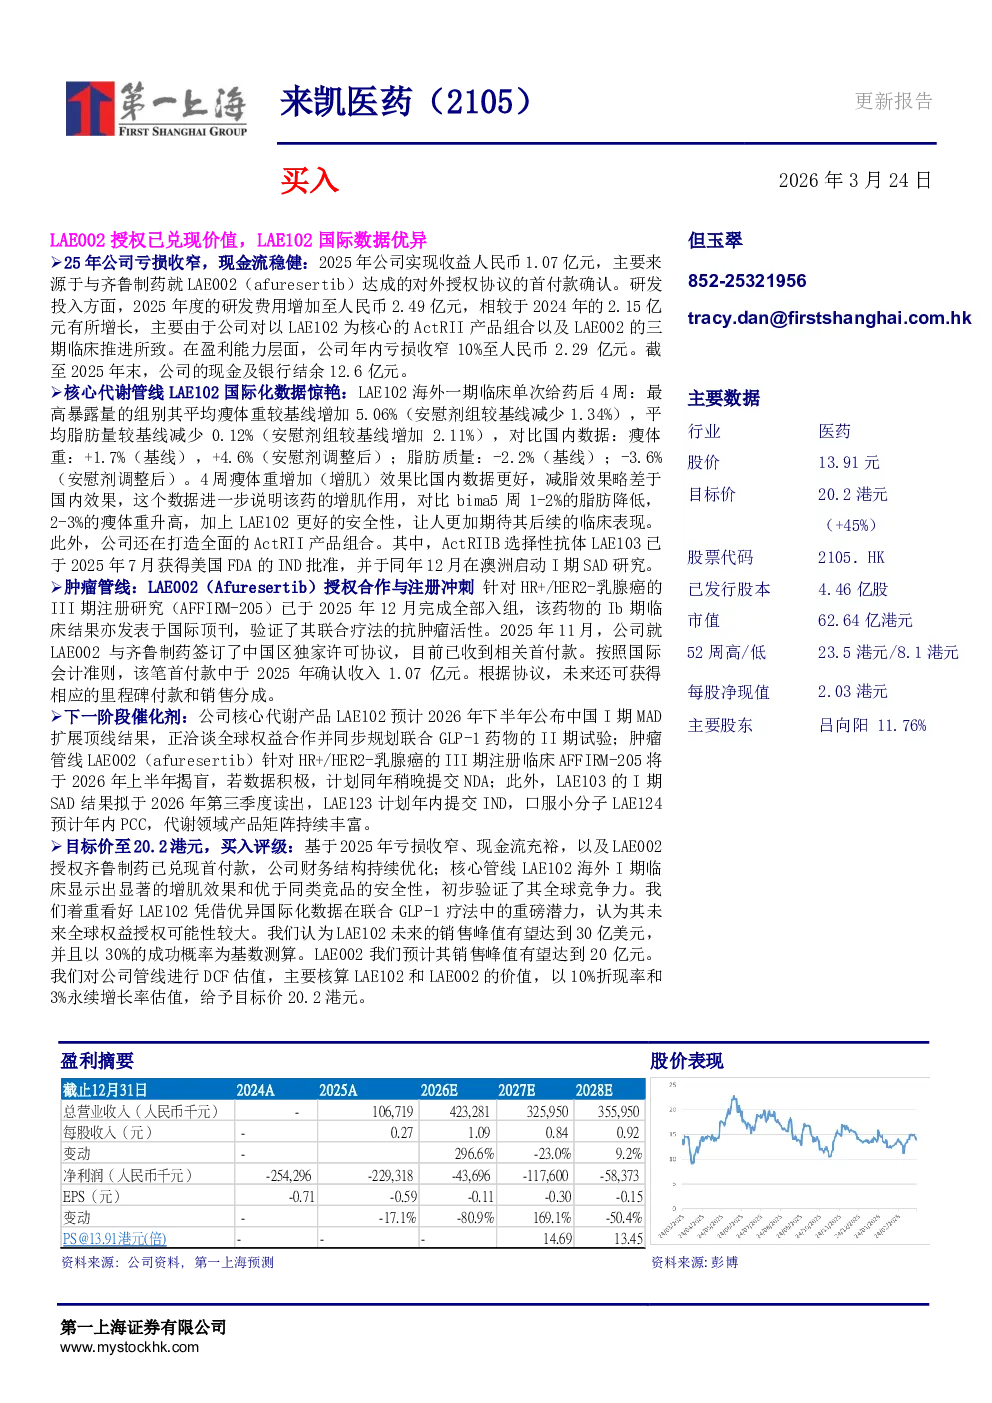
- 财务表现:2025年公司收益1.07亿元(主要来自LAE002授权首付款),亏损收窄10%至2.29亿元,研发投入2.49亿元(同比增长16%),现金及银行结余12.6亿元。
- LAE102国际化数据:海外I期临床显示单次给药4周后,瘦体重平均增加5.06%(安慰剂-1.34%),脂肪量减少0.12%(安慰剂+2.11%),增肌效果优于国内数据,安全性更优;国内数据对比:瘦体重+1.7%(基线)/+4.6%(安慰剂调整后),脂肪量-2.2%(基线)/-3.6%(安慰剂调整后)。
- LAE102产品组合:ActRIIB选择性抗体LAE103获FDA IND批准,澳洲启动I期SAD研究。
- 肿瘤管线进展:LAE002(Afuresertib)完成III期注册研究入组,Ib期临床发表于顶刊,与齐鲁制药达成中国区独家许可协议,首付款1.07亿元已确认。
-
下一阶段催化剂
- LAE102:预计2026下半年公布中国I期MAD结果,洽谈全球权益合作,规划GLP-1联合用药II期试验。
- LAE002:III期注册临床AFFIRM-205于2026上半年揭盲,若数据积极将提交NDA。
- LAE103:I期SAD结果2026Q3读出,LAE123计划年内提交IND,LAE124预计年内PCC。
-
研究结论与目标价
- 估值逻辑:基于DCF模型(LAE102和LAE002,折现率10%,永续增长率3%),LAE102峰值销售30亿美元(成功概率30%为基数),LAE002峰值20亿元。
- 评级与目标价:给予“买入”评级,目标价20.2港元(+45%)。核心看好LAE102在联合GLP-1疗法中的潜力及全球权益授权可能。