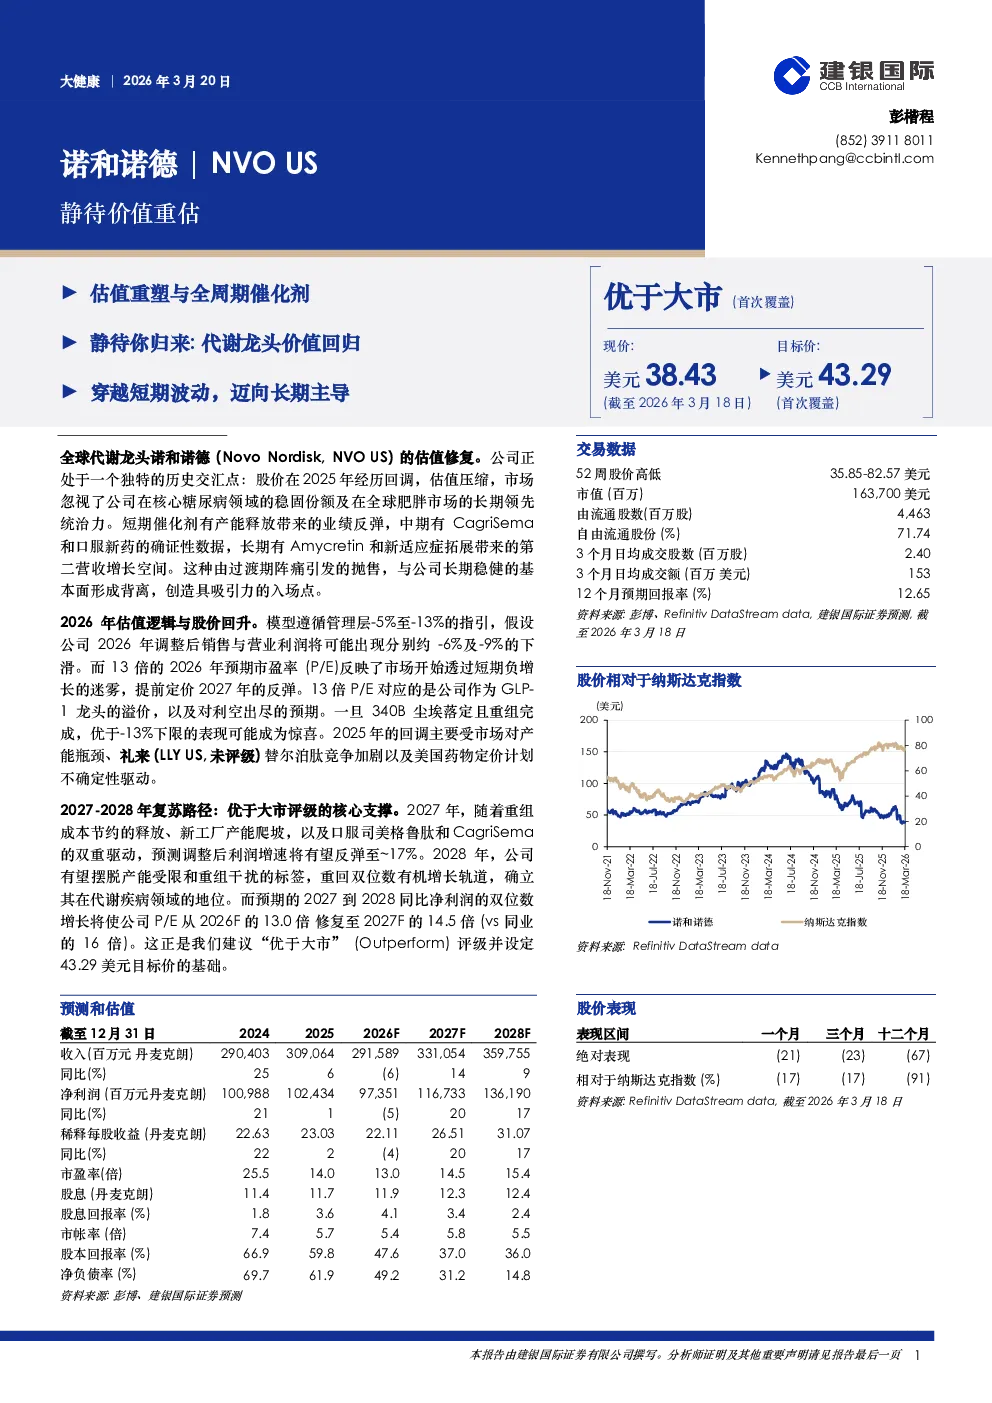
诺和诺德(NVOUS)作为全球代谢龙头企业,正处于估值重塑的关键时期。公司股价在2025年回调,估值压缩,但市场忽视了其在核心糖尿病领域的稳固份额及在全球肥胖市场的长期领先地位。短期催化剂包括产能释放带来的业绩反弹,中期有CagriSema和口服新药的确证性数据,长期有Amycretin和新适应症拓展带来的第二营收增长空间。
核心观点与数据:
- 估值逻辑:2026年预期市盈率(P/E)为13倍,反映了市场对短期负增长的预期和2027年反弹的提前定价。2027-2028年,公司调整后利润增速有望反弹至~17%,P/E修复至14.5倍。
- 市场容量:全球糖尿病与肥胖症市场处于加速爆发阶段,预计到2030年全球糖尿病患者将达6.43亿,肥胖患者达11.3亿。GLP-1药物市场渗透率低,增长空间巨大,预计2030年GLP-1减重市场规模达488亿美元。
- 财务分析:诺和诺德与礼来对比,2025年营收微增6%至420亿美元,毛利率降至81.0%,自由现金流降至80亿美元。礼来则实现30%以上复合增长,营收达595亿美元,毛利率提升至82.5%,自由现金流增至142亿美元。
- 竞争格局:诺和诺德的司美格鲁肽(Semaglutide)与礼来的替尔泊肽(Tirzepatide)对比,司美格鲁肽在心血管获益方面具有优势,但替尔泊肽减重效果更优。诺和诺德的CagriSema(双靶点)是主要竞争对手,预计2026年Q4发布III期数据。
全周期催化剂:
- 短期(3-6个月):2026年Q1财报与产能释放验证,SELECT试验亚组数据发布,美国IRA法案首轮谈判反馈,中国医保续约与减肥适应症准入进展。
- 中期(9-18个月):CagriSema III期REDEFINE数据读出,高剂量口服司美格鲁肽FDA审批,MASH适应症关键III期数据读出,礼来Retatrutide竞争态势评估,欧洲EMA对心血管适应症的全面批准,真实世界证据(RWE)长期安全性与依从性报告。
- 长期(24个月+):Amycretin II期完整数据与口服双靶点概念验证,新一代长效制剂的临床推进与专利布局,全球化产能网络最终成型与成本结构优化。
关键风险:
- 专利悬崖与生物类似药冲击,产能扩张滞后与供应链中断,医保支付压力与IRA价格谈判,长期安全性未知与黑框警告风险,竞争格局恶化与疗效被超越,地缘政治风险与中国市场准入,临床试验失败与管线断档,原材料成本波动与环保合规成本,声誉风险与过度营销指控。
专利悬崖应对策略:
- 自我颠覆策略:推广CagriSema和Amycretin,将患者从司美格鲁肽转移至新一代药物。
- 授权生物类似药:主动授权仿制药企生产官方授权版司美格鲁肽。
- 适应症壁垒与品牌忠诚度:利用确证性数据将Ozempic/Wegovy定义为“心肾保护标准疗法”。
- 全球化产能与成本领先:通过巨额资本开支降低生产成本。
研究结论:
诺和诺德短期有产能释放带来的业绩反弹,中期有CagriSema和口服新药的确证性数据催化,长期有Amycretin和新适应症拓展带来的第二营收增长空间。公司构建了多层防御体系应对专利悬崖,但仍需密切监控风险。若新旧动能转换顺利,专利悬崖将从断崖变为缓坡。建议“优于大市”评级,目标价43.29美元。