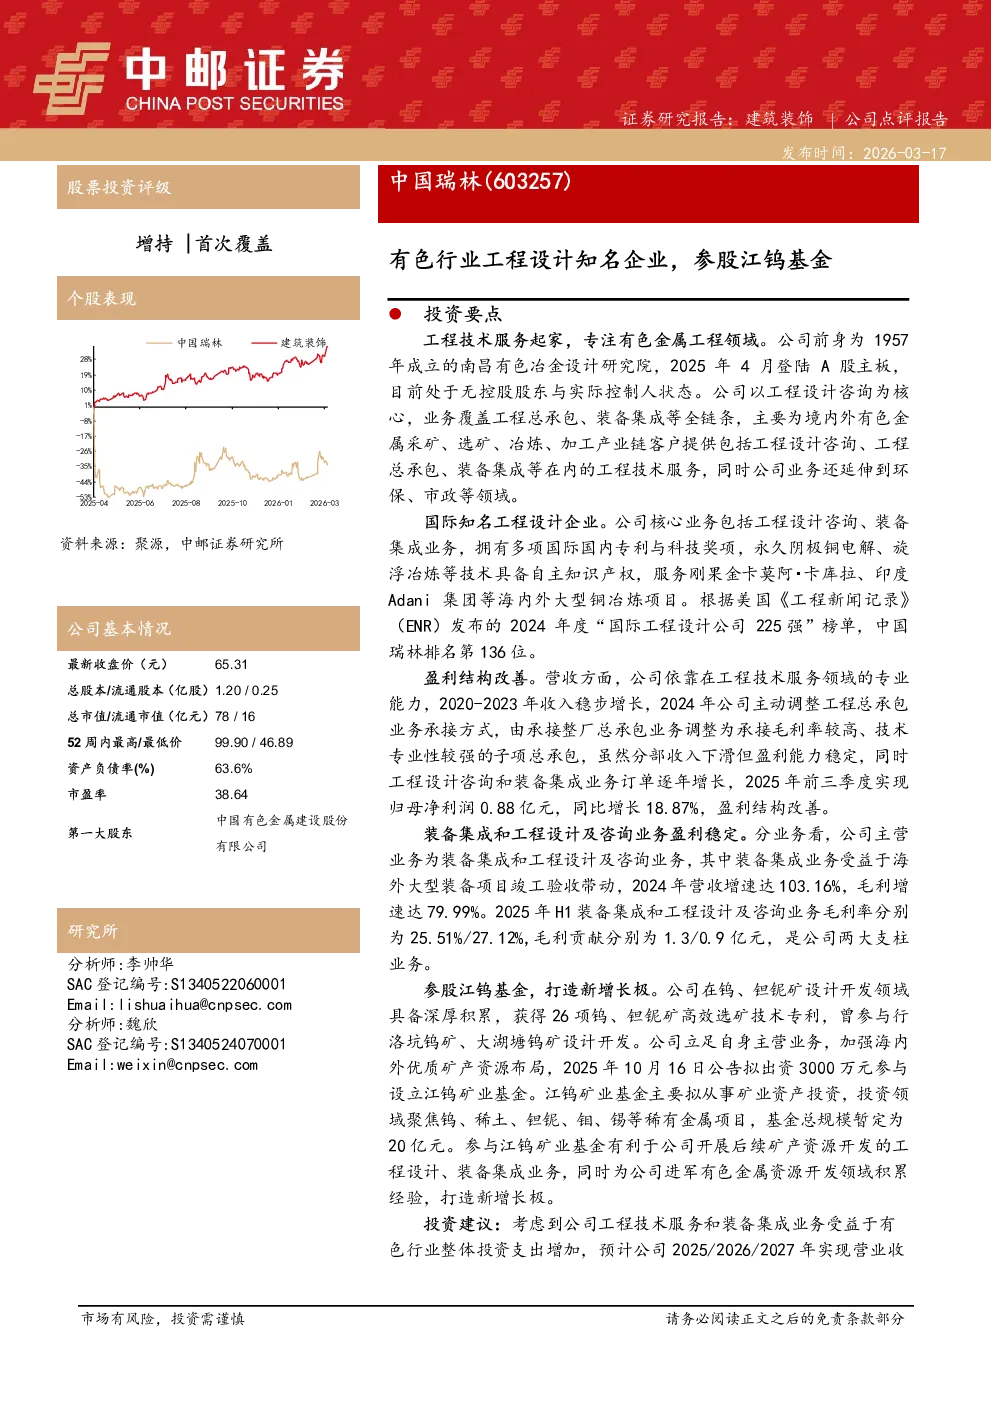
中国瑞林是一家专注于有色金属工程领域的工程设计知名企业,前身为成立于1957年的南昌有色冶金设计研究院,2025年4月登陆A股主板。公司核心业务包括工程设计咨询和装备集成,拥有多项国际国内专利与科技奖项,技术实力突出,在ENR 2024年度“国际工程设计公司225强”榜单中排名第136位。
公司业务以工程设计咨询为核心,延伸包括工程总承包(EPC)、装备集成、工程监理等环节,主要服务于境内外有色金属采矿、选矿、冶炼、加工产业链客户。代表性项目包括刚果金卡莫阿・卡库拉铜冶炼项目、印度Adani集团铜冶炼项目等。
2020-2023年公司收入稳步增长,2024年主动调整工程总承包业务承接方式,由承接整厂总承包业务调整为承接毛利率较高、技术专业性较强的子项总承包,虽分部收入下滑但盈利能力稳定。2025年前三季度实现归母净利润0.88亿元,同比增长18.87%,盈利结构改善。装备集成和工程设计及咨询业务毛利率分别为25.51%/27.12%,毛利贡献分别为1.3/0.9亿元,是公司两大支柱业务。2024年装备集成业务营收增速达103.16%,毛利增速达79.99%。
公司在钨、钽铌矿设计开发领域具备深厚积累,曾参与行洛坑钨矿、大湖塘钨矿设计开发。为进军有色金属资源开发领域,公司拟出资3000万元参与设立江钨矿业基金,聚焦钨、稀土、钽铌等稀有金属项目,基金总规模暂定为20亿元。此举有利于公司开展后续矿产资源开发的工程设计、装备集成业务,打造新增长极。
投资建议:预计公司2025/2026/2027年实现营业收入24.66/29.10/32.53亿元,同比增长-0.38%/17.99%/11.78%;归母净利润分别为1.86/2.17/2.41亿元,同比增长22.67%/16.34%/11.23%,对应EPS分别为1.55/1.81/2.01元。以2026年3月16日收盘价为基准,2025-2027年对应PE分别为40.67/34.96/31.43倍。给予公司“增持”评级。
风险提示:价格波动风险、项目进度不及预期风险等。