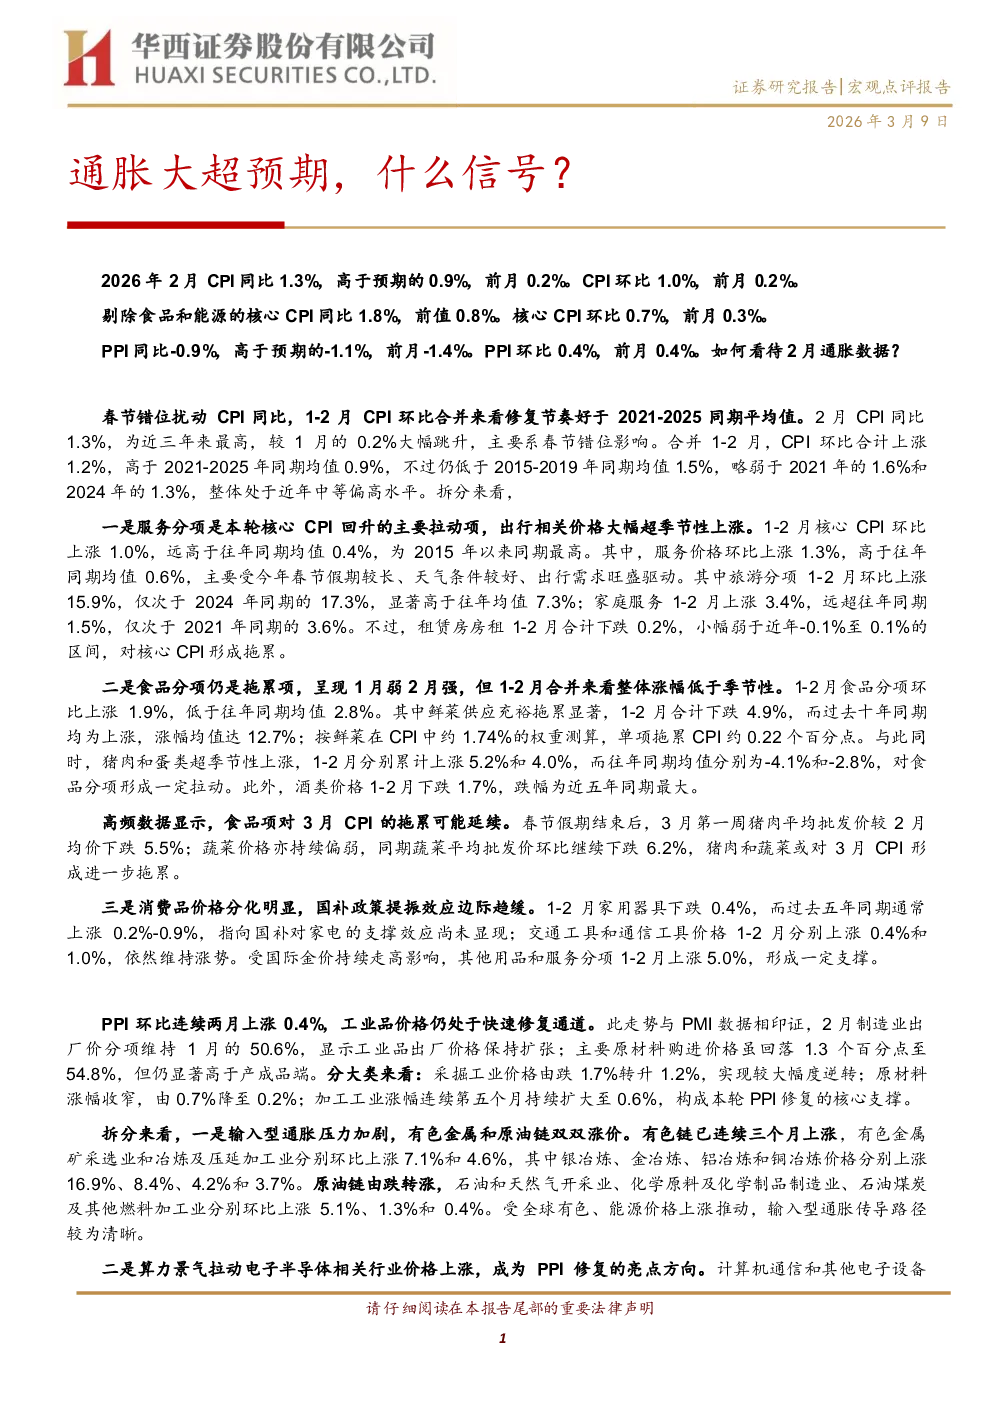
2026年2月CPI同比1.3%(预期0.9%,前值0.2%),环比1.0%(前值0.2%);核心CPI同比1.8%(前值0.8%),环比0.7%(前值0.3%)。PPI同比-0.9%(预期-1.1%,前值-1.4%),环比0.4%(前值0.4%)。
CPI分析:
- 同比跳升主因:春节错位影响,1-2月CPI环比合计上涨1.2%,高于2021-2025年同期均值0.9%。
- 核心CPI主要拉动项:服务分项(出行、旅游、家庭服务价格超季节性上涨),1-2月核心CPI环比上涨1.0%,为2015年以来同期最高。
- 食品分项拖累:鲜菜供应充裕拖累显著(1-2月下跌4.9%),猪肉和蛋类超季节性上涨(分别上涨5.2%和4.0%),酒类价格下跌1.7%。
- 高频数据预示:3月猪肉和蔬菜价格或继续拖累CPI。
- 消费品价格分化:国补政策对家电支撑效应未显现,交通工具和通信工具价格上涨,其他用品和服务分项上涨5.0%。
PPI分析:
- 工业品价格修复:环比连续两月上涨0.4%,采掘工业价格由跌转升(上涨1.2%),加工工业涨幅扩大至0.6%。
- 输入型通胀加剧:有色金属和原油链涨价(银、金、铝冶炼价格显著上涨,石油和天然气开采业上涨5.1%)。
- AI算力拉动:电子半导体相关行业价格上涨(计算机通信和其他电子设备制造业上涨0.6%)。
- 国内定价链弱势:黑色链和建材类价格下跌(黑色金属矿采选业下跌0.8%,煤炭开采和洗选业下跌0.5%)。
- 涨价广度收窄:环比上涨行业数量从13个降至11个,电力热力生产和供应业大幅回落3.9%。
研究结论:
- 通胀格局:CPI受春节效应抬升,PPI受输入型涨价强化。
- 政策信号:两会政府工作报告将CPI涨幅目标维持在2%,货币政策将物价合理回升作为重要考量。
- CPI展望:若3-12月环比遵循2021-2025年规律,CPI同比或在1.0%-1.5%区间震荡。
- PPI展望:3月油价冲击或成为全年由负转正关键节点,全年PPI同比均值或高于去年。
- 债市影响:市场或提前对通胀加速回升预期进行定价,油价波动成短期情绪扰动变量,长端利率中枢上行空间可控。
- 股市主线:科技逐步切换至涨价链,关注能源链、传统行业修复、“反内卷”驱动的涨价链、AI算力产业链上游。
风险提示:货币政策超预期调整、流动性超预期变化。