市场要闻与重要数据
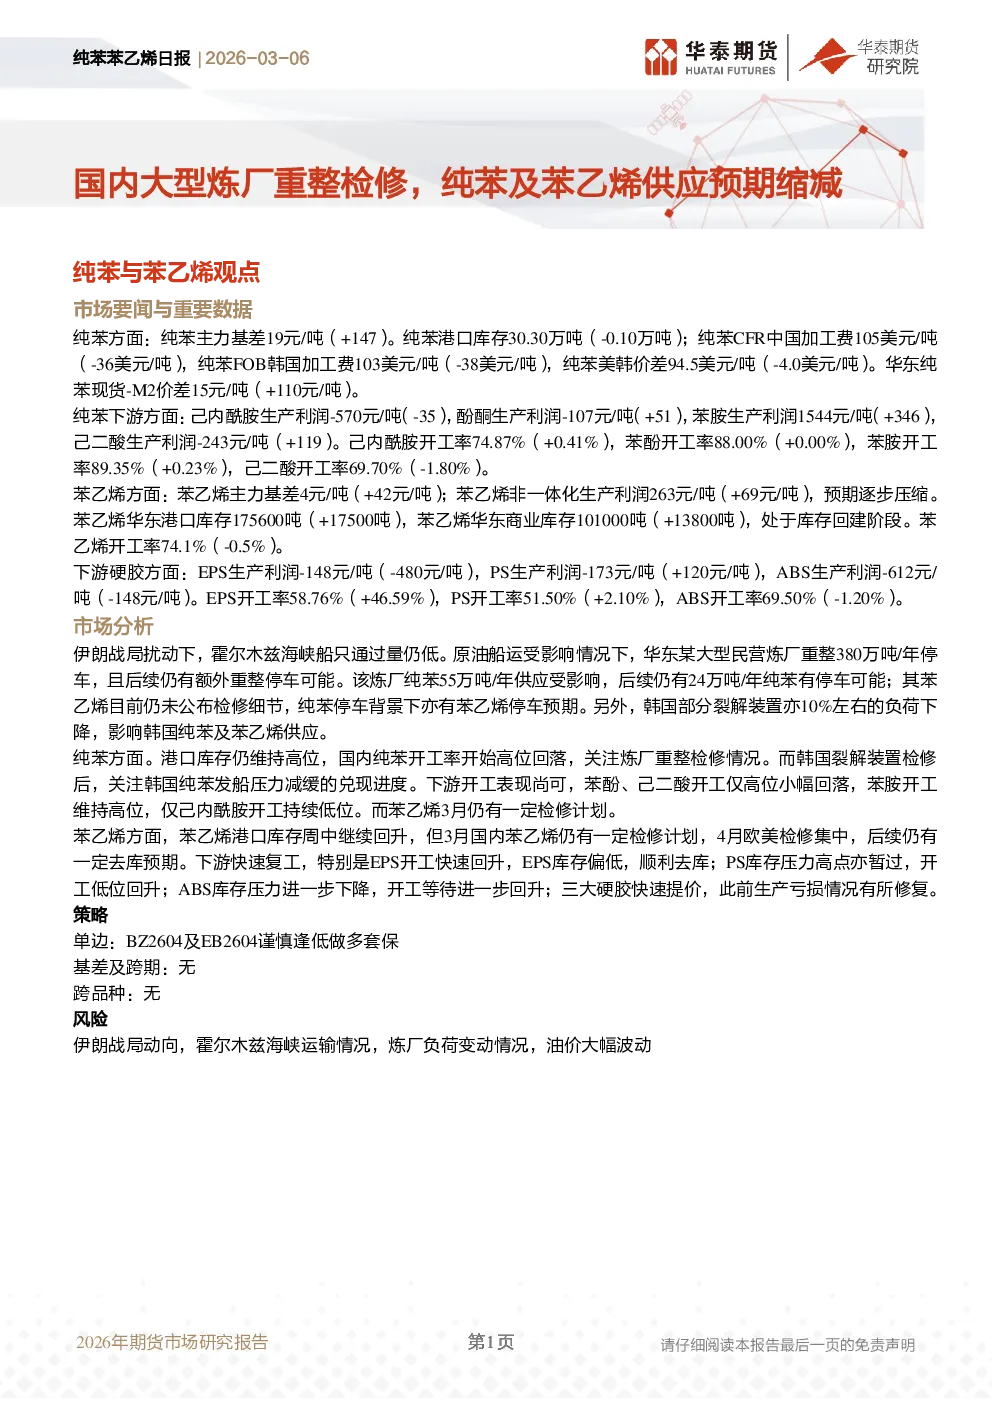
- 纯苯:
- 主力基差19元/吨(+147)。
- 港口库存30.30万吨(-0.10万吨)。
- CFR中国加工费105美元/吨(-36美元/吨),FOB韩国加工费103美元/吨(-38美元/吨),美韩价差94.5美元/吨(-4.0美元/吨)。
- 华东现货-M2价差15元/吨(+110元/吨)。
- 下游开工率:己内酰胺74.87%(+0.41%),苯酚88.00%(+0.00%),苯胺89.35%(+0.23%),己二酸69.70%(-1.80%)。
- 下游利润:己内酰胺-570元/吨(-35),酚酮-107元/吨(+51),苯胺1544元/吨(+346),己二酸-243元/吨(+119)。
- 苯乙烯:
- 主力基差4元/吨(+42元/吨)。
- 非一体化生产利润263元/吨(+69元/吨),预期逐步压缩。
- 华东港口库存175600吨(+17500吨),商业库存101000吨(+13800吨),处于库存回建阶段。
- 开工率74.1%(-0.5%)。
- 下游硬胶:
- EPS生产利润-148元/吨(-480元/吨),开工率58.76%(+46.59%)。
- PS生产利润-173元/吨(+120元/吨),开工率51.50%(+2.10%)。
- ABS生产利润-612元/吨(-148元/吨),开工率69.50%(-1.20%)。
市场分析
- 伊朗战局扰动下,霍尔木兹海峡船只通过量低,影响原油船运,华东某大型民营炼厂重整380万吨/年停车,后续可能有额外重整停车。
- 韩国部分裂解装置负荷下降10%,影响纯苯及苯乙烯供应。
- 纯苯港口库存高位,国内开工率高位回落,关注炼厂重整检修情况。
- 韩国裂解装置检修后,纯苯发船压力减缓的兑现进度需关注。
- 下游开工表现尚可,苯酚、己二酸开工小幅回落,苯胺开工维持高位,己内酰胺持续低位。
- 苯乙烯3月仍有检修计划,但4月欧美检修集中,后续仍有一定去库预期。
- 下游快速复工,EPS开工快速回升,库存偏低,顺利去库;PS库存压力高点已过,开工低位回升;ABS库存压力下降,开工等待进一步回升。
策略
- 单边:BZ2604及EB2604谨慎逢低做多套保基差及跨期,无跨品种。
风险提示
- 伊朗战局动向,霍尔木兹海峡运输情况,炼厂负荷变动情况,油价大幅波动。
图表
- 报告包含多张图表,展示纯苯与EB的基差结构、跨期价差,纯苯与苯乙烯生产利润、内外价差,纯苯与苯乙烯库存、开工率,苯乙烯下游开工及生产利润,纯苯下游开工与生产利润等数据。
研究结论
- 纯苯市场库存高位,开工率高位回落,需关注炼厂检修情况。
- 苯乙烯市场库存回建,但下游快速复工,去库预期仍存。
- 下游硬胶市场库存压力下降,开工率逐步回升。