主要观点
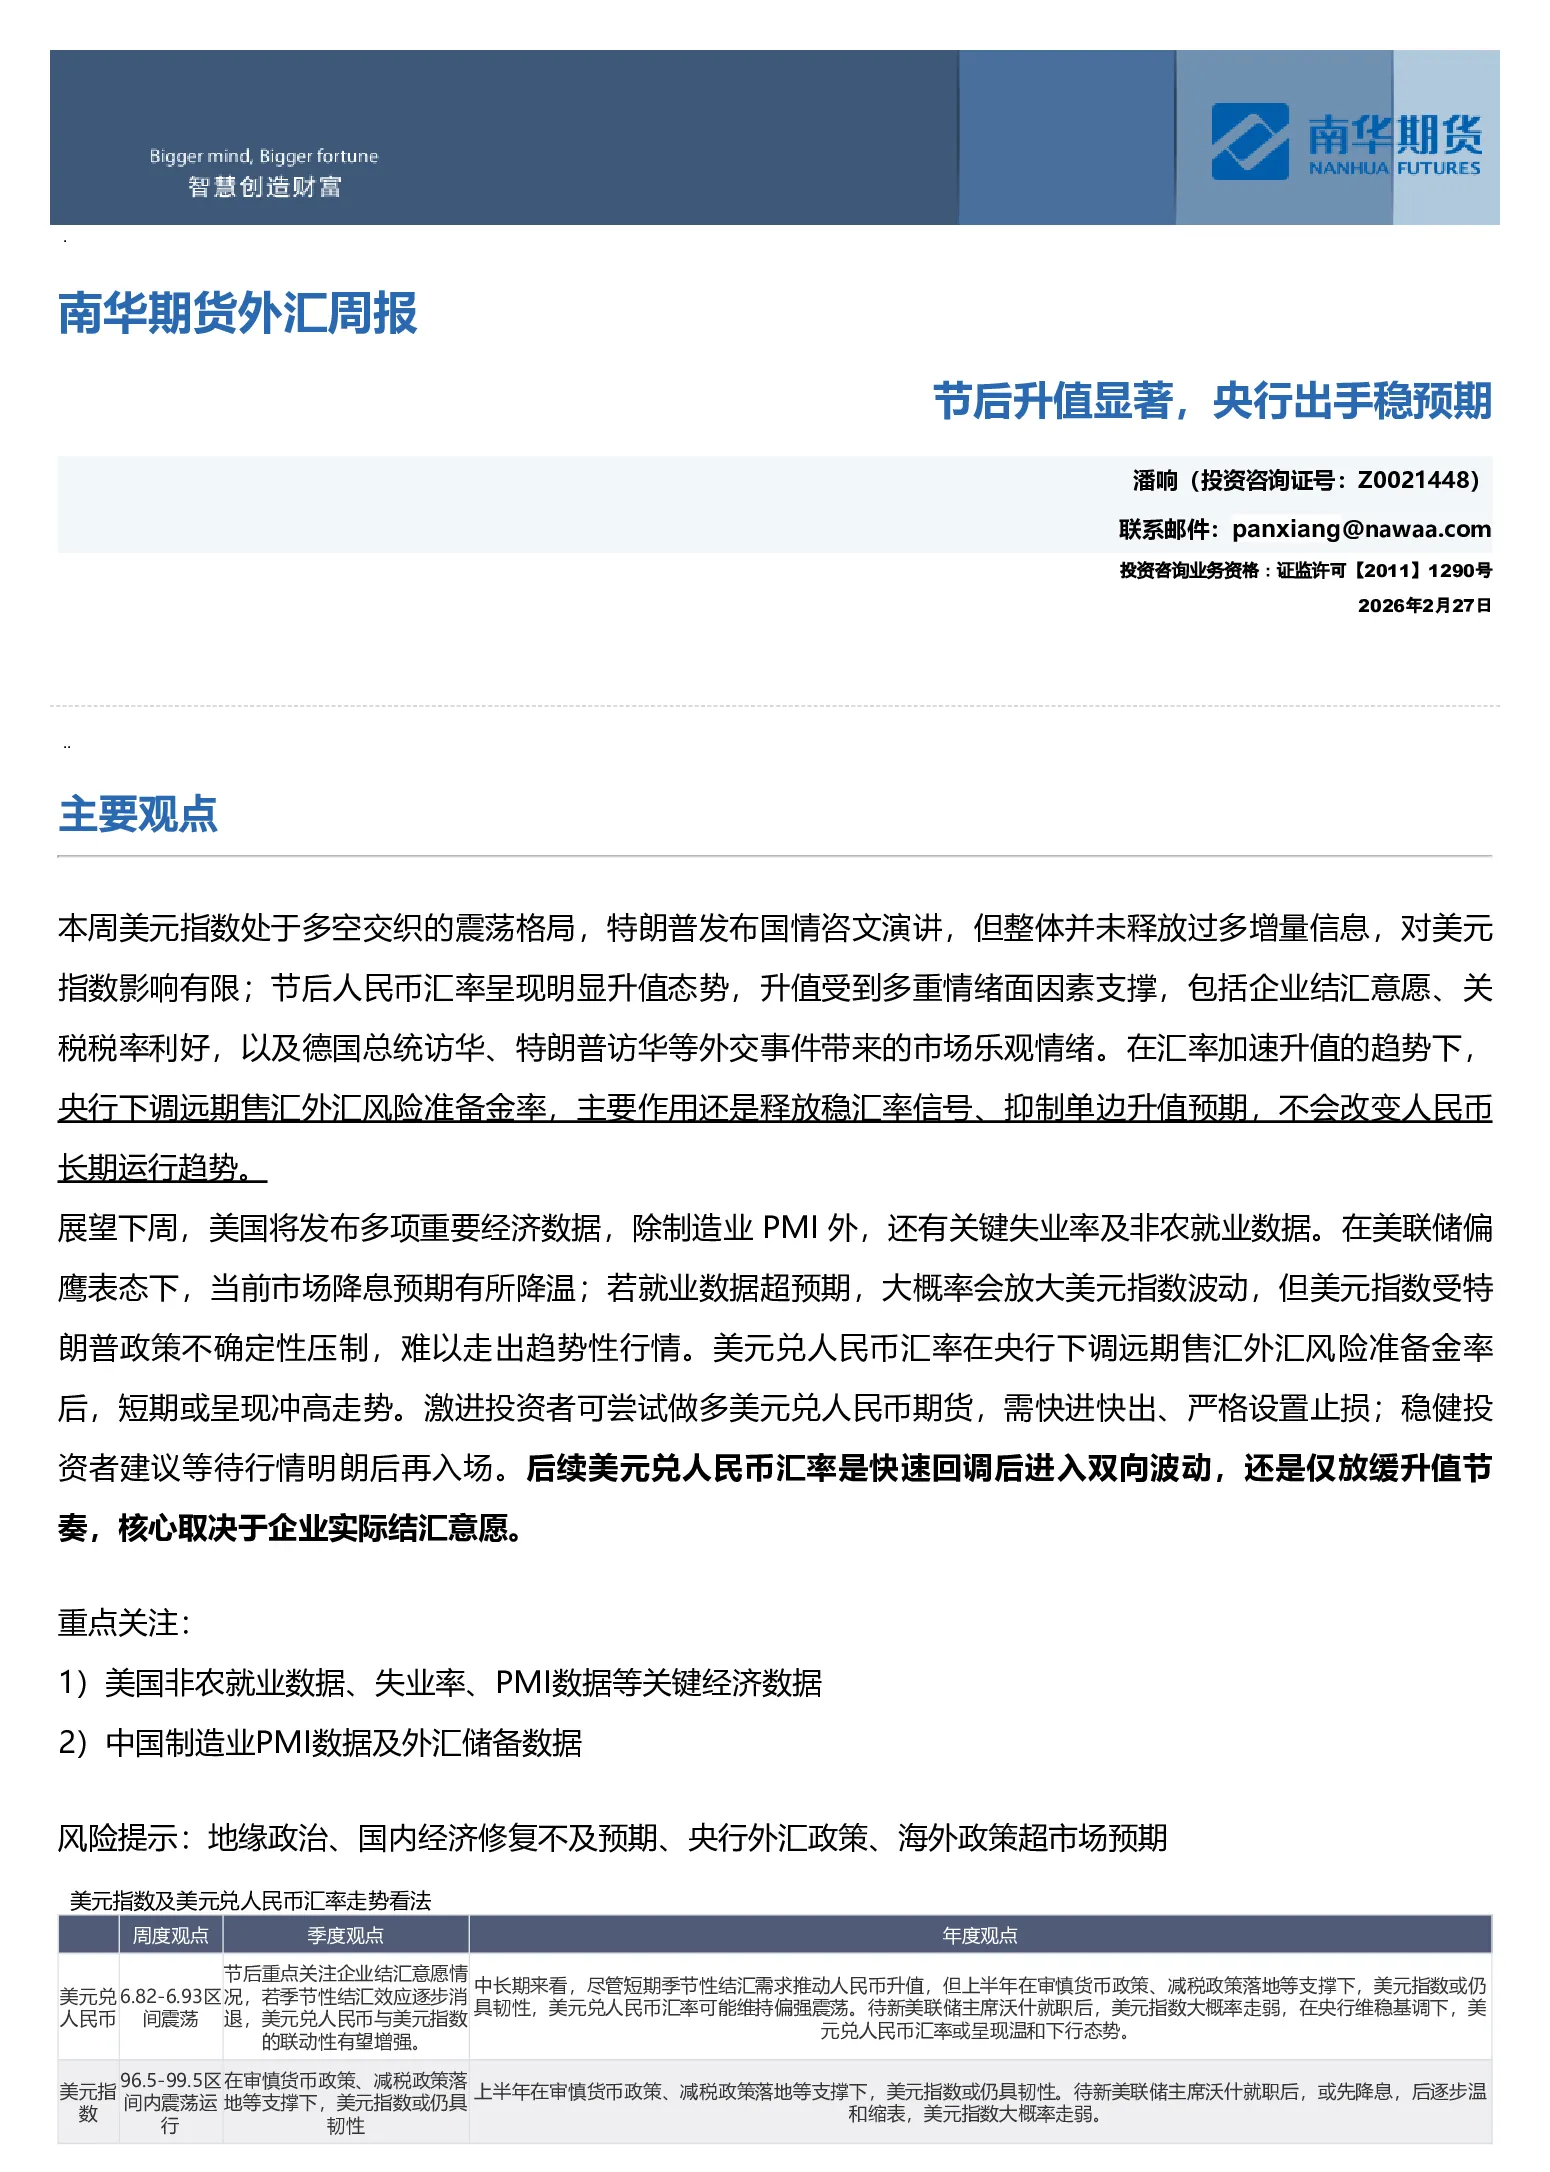
- 本周美元指数维持震荡格局,特朗普国情咨文未释放过多增量信息,对美元指数影响有限。
- 节后人民币汇率呈现明显升值态势,受企业结汇意愿、关税税率利好、外交事件乐观情绪等多重情绪面因素支撑。
- 央行下调远期售汇外汇风险准备金率至0,主要作用是释放稳汇率信号、抑制单边升值预期,不会改变人民币长期运行趋势。
- 下周美国将发布多项重要经济数据,若就业数据超预期,可能放大美元指数波动,但美元指数受特朗普政策不确定性压制,难以走出趋势性行情。
- 美元兑人民币汇率短期或呈现冲高走势,激进投资者可尝试做多美元兑人民币期货,需快进快出、严格设置止损;稳健投资者建议等待行情明朗后再入场。
- 人民币汇率后续是快速回调后进入双向波动,还是仅放缓升值节奏,核心取决于企业实际结汇意愿。
关键数据和研究结论
- 美元指数:受美国财政担忧、关税政策不确定性压制,同时得到美国部分经济数据韧性、美联储偏鹰派政策立场的支撑,维持震荡格局。
- 人民币汇率:节后升值显著,1月银行代客结售汇顺差达887亿美元,处于历史高位,结汇率与售汇率之间的差额显示市场对人民币的升值预期。
- 央行调控措施:下调远期售汇外汇风险准备金率至0,旨在防止市场形成单边升值一致预期,避免企业“逢高结汇”引发自我强化的正反馈循环。
- 人民币短期展望:有望推动人民币汇率放缓升值斜率、回归双向波动,具体表现取决于企业实际结汇意愿。
- 人民币中长期展望:核心取决于国内经济基本面、出口韧性、美元指数走势,若未来国内经济持续修复、出口保持较强韧性,同时美元指数未出现大幅走强,人民币长期升值趋势难以改变。
重点关注数据及事件
- 中国:德国总理默茨访华、春节假期出游数据、MLF操作、将20家日本实体列入关注名单、特朗普总统访华事宜沟通、第六轮中美经贸磋商、中共中央政治局会议。
- 美国:美联储理事沃勒言论、特朗普关税政策动态、美联储官员言论、美国贸易代表格里尔公告、特朗普国情咨文。
- 欧洲:欧洲央行行长拉加德辞职可能性、欧洲央行批准任命新副总裁、英国央行降息可能性、欧洲央行总裁拉加德言论。
- 亚洲:高市早苗与日本央行行长会晤、日本央行总裁植田和男言论、地缘冲突相关事件。