你可能感兴趣
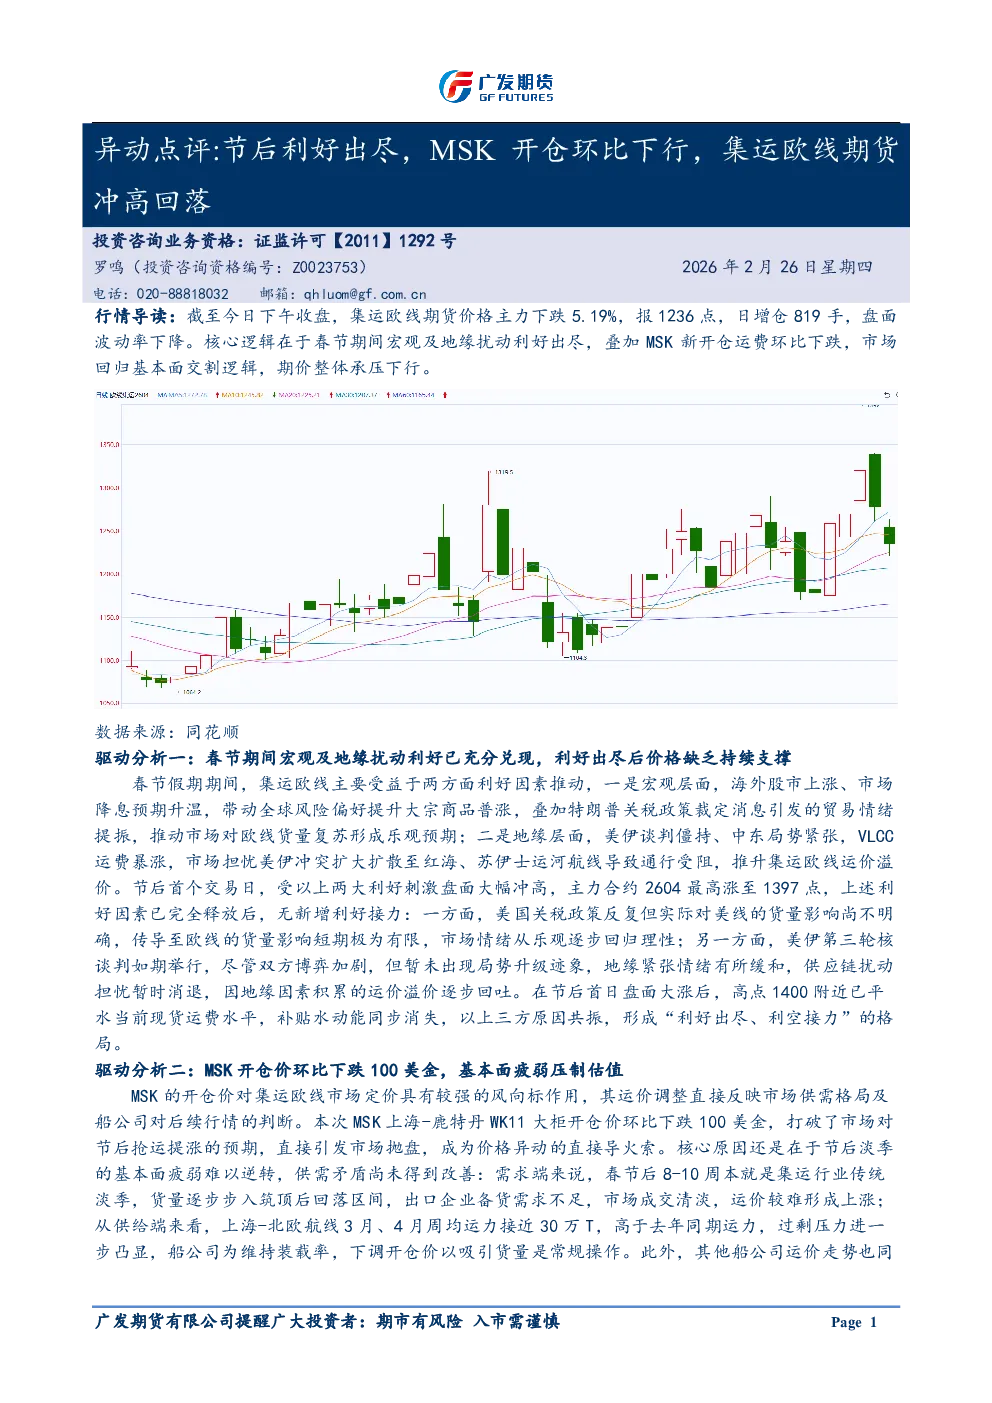
集运欧线:节后利好出尽,MSK开仓环比下行,集运欧线期货冲高回落
广发期货2026-02-26
豆粕周报:利好出尽,豆粕冲高回落
农林牧渔大越期货2025-08-26
利好出尽,菜粕冲高回落
大越期货2025-08-26
集运日报:利好出尽盘面保持高位震荡,符合日报预期,已建议冲高止盈,等待回调机会
交通运输新世纪期货2025-05-21
锌下行动能有所减弱,利好出尽铝高位回落
华泰期货2019-11-12
工业硅、多晶硅日报-现货企稳工业硅小幅反弹 利好出尽多晶硅减仓回落
华融融达期货2025-12-18
异动点评:高供应叠加高库存,BR大幅回落20260226
广发期货2026-02-26
异动点评:以史为鉴-淡季涨价函威力不再,集运欧线期货增仓下行
广发期货2026-02-10
商品期货月度报告:美农报利多出尽,粕类冲高回落
金融大越期货2023-09-06
豆粕:阶段性利空出尽,反弹震荡 豆一:天气忧虑缓解,谨防冲高回落
国泰君安期货2024-06-30