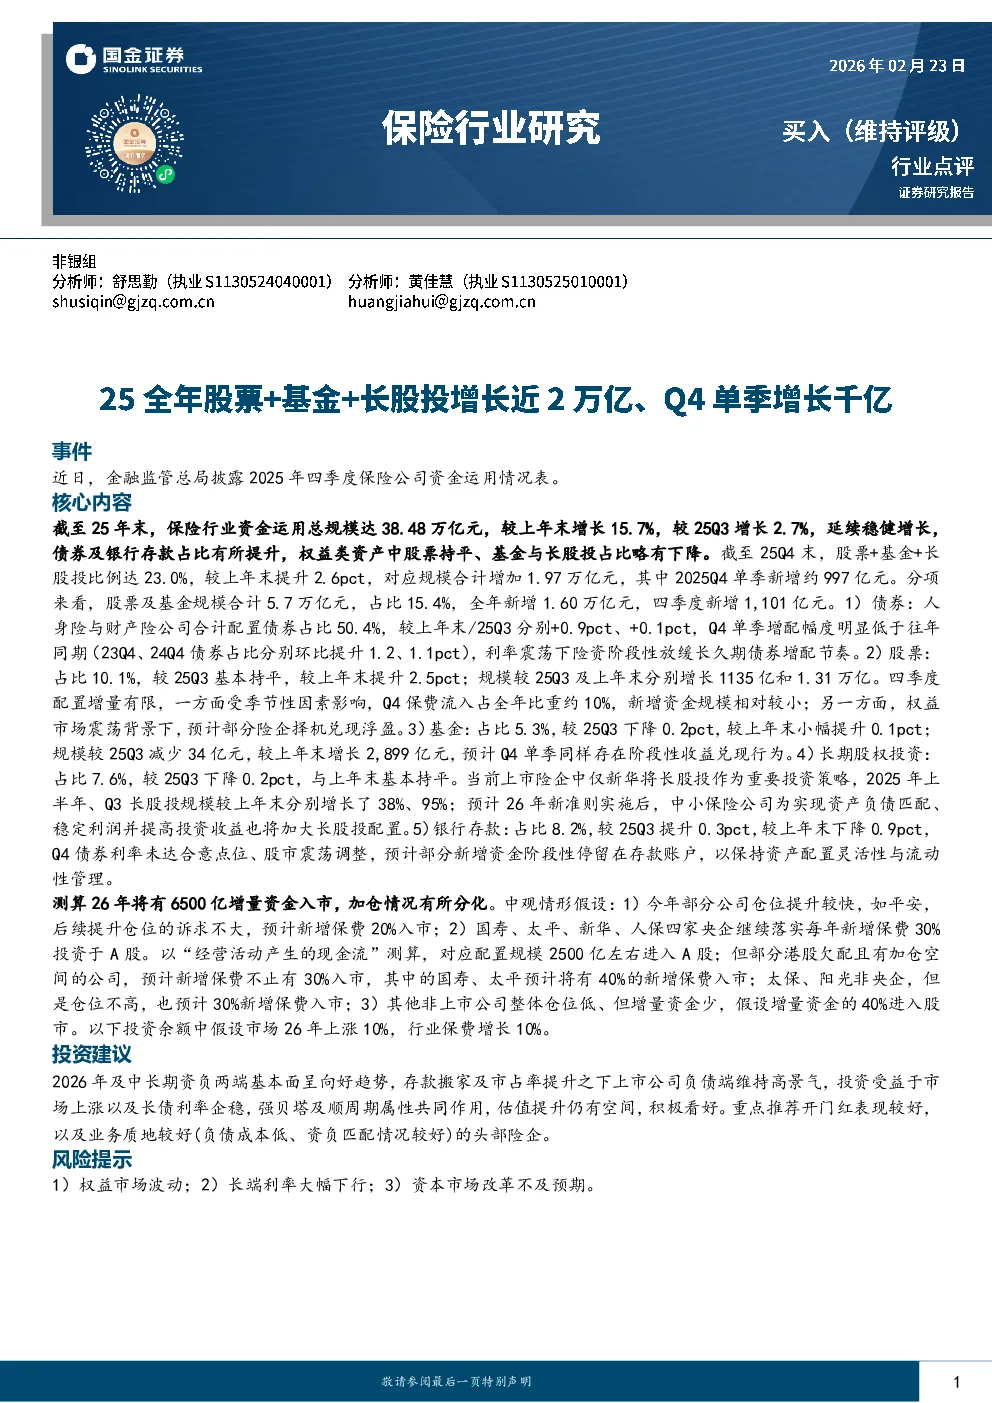
2025年四季度保险公司资金运用情况总结
核心内容
截至2025年末,保险行业资金运用总规模达38.48万亿元,同比增长15.7%,环比增长2.7%,延续稳健增长态势。债券及银行存款占比有所提升,权益类资产中股票持平,基金与长期股权投资占比略有下降。
资产配置结构
- 股票+基金+长股投比例:23.0%,较上年末提升2.6个百分点,规模合计增加1.97万亿元,其中2025年四季度单季新增约997亿元。
- 股票及基金:规模5.7万亿元,占比15.4%,全年新增1.60万亿元,四季度新增1,101亿元。
- 债券:人身险与财产险公司合计配置占比50.4%,较上年末/2025年三季末分别提升0.9个百分点和0.1个百分点,四季度增配幅度低于往年同期,利率震荡下险资阶段性放缓长久期债券增配节奏。
- 基金:占比5.3%,较2025年三季末下降0.2个百分点,较上年末小幅提升0.1个百分点;规模较2025年三季末减少34亿元,较上年末增长2,899亿元,预计四季度单季同样存在阶段性收益兑现行为。
- 长期股权投资:占比7.6%,较2025年三季末下降0.2个百分点,与上年末基本持平。当前上市险企中仅新华将长股投作为重要投资策略,2025年上半年、三季度长股投规模较上年末分别增长38%和95%;预计2026年新准则实施后,中小保险公司也将加大长股投配置。
- 银行存款:占比8.2%,较2025年三季末提升0.3个百分点,较上年末下降0.9个百分点,四季度债券利率未达合意点位、股市震荡调整,预计部分新增资金阶段性停留在存款账户,以保持资产配置灵活性与流动性管理。
2026年增量资金入市测算
- 中观情形假设:
- 部分公司(如平安)仓位提升较快后诉求不大,预计新增保费20%入市。
- 国寿、太平、新华、人保四家央企继续落实每年新增保费30%投资于A股,对应配置规模约2500亿,部分港股欠配公司(如国寿、太平)预计40%新增保费入市,太保、阳光非央企但仓位不高,也预计30%新增保费入市。
- 其他非上市公司整体仓位低、增量资金少,假设增量资金的40%进入股市。
- 投资余额假设:市场2026年上涨10%,行业保费增长10%。
投资建议
2026年及中长期资负两端基本面呈向好趋势,存款搬家及市占率提升下上市公司负债端维持高景气,投资受益于市场上涨及长债利率企稳,强贝塔及顺周期属性共同作用,估值提升仍有空间,积极看好。重点推荐开门红表现较好,以及业务质地较好(负债成本低、资负匹配情况较好)的头部险企。
风险提示
- 权益市场波动;
- 长端利率大幅下行;
- 资本市场改革不及预期。