镍
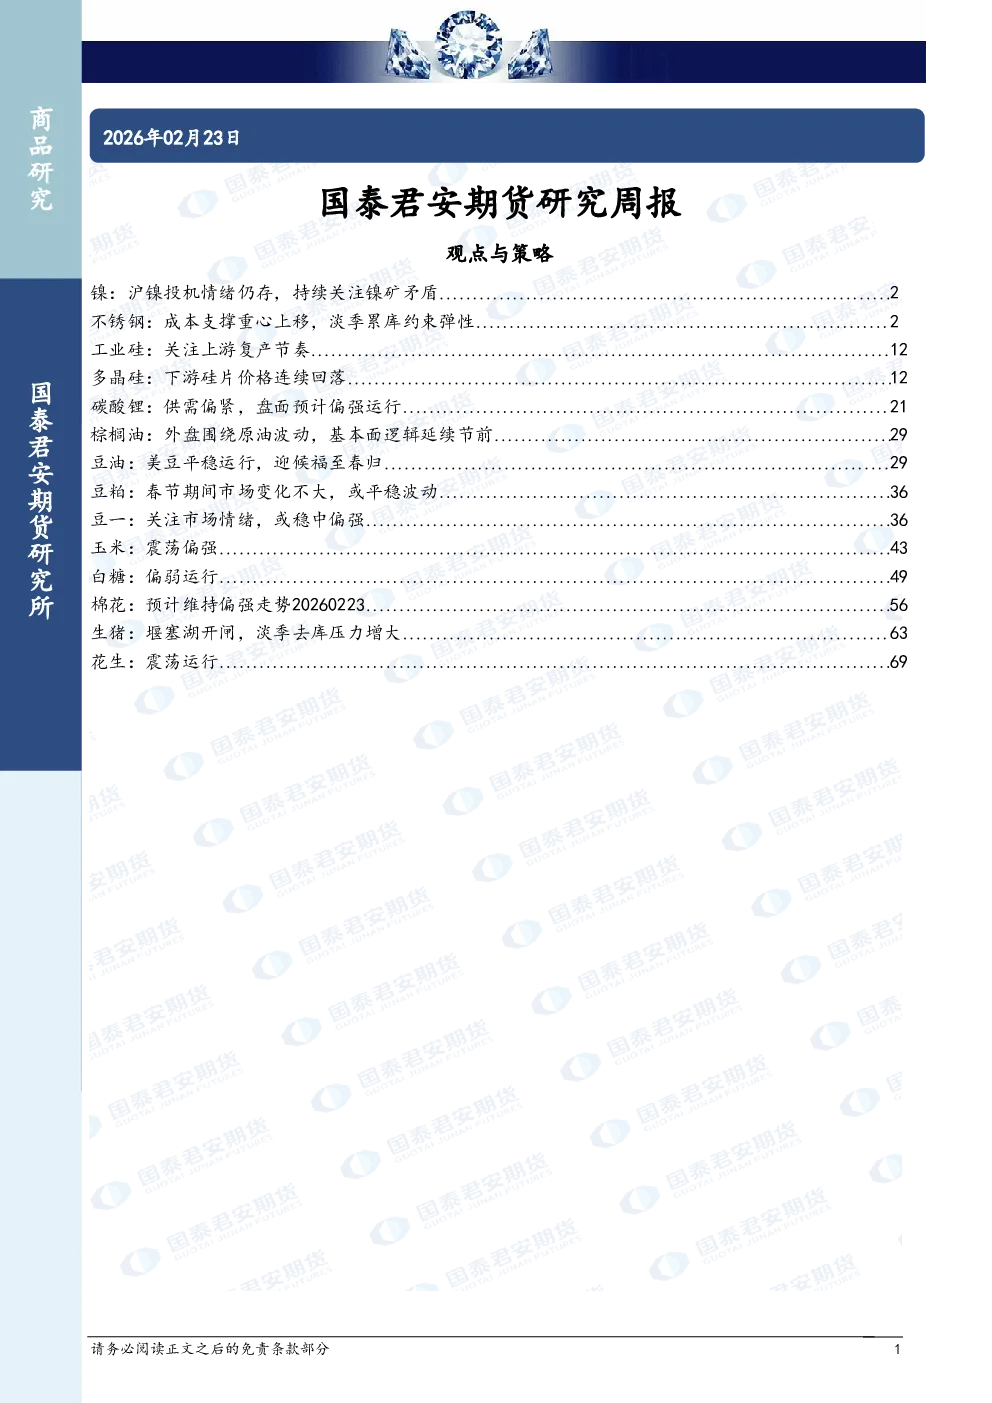
- 沪镍投机情绪仍存,镍矿矛盾仍是核心。 沉淀资金节前增加持仓,表明沪镍投机情绪火热。印尼镍矿溢价和基价同涨,传导火法成本预期抬升。短线偏向轻仓逢低试多,但长线策略的不确定性较多,暂时不宜过度追多。
- 不锈钢成本支撑重心上移,淡季累库约束弹性。 镍铁原料出现减产,镍铁成本上移,传导至不锈钢成本上行。需求端传统制造业投资增速偏低,地产后周期消费仍显疲软,供需进入传统春节累库阶段。整体而言,不锈钢主要矛盾仍在原料端,区间操作为主。
工业硅
- 关注上游复产节奏。 本周工业硅盘面震荡偏弱,部分资金基于西北工厂复产预期等逻辑空配。现货市场价格持稳。供需而言,供应端新疆工厂因原料问题减产,整体供给边际下降。需求端,整体下游对工业硅采购维持偏弱状态,多晶硅计划后续减产,有机硅降负荷运行,均减少对工业硅的需求。整体来看,基本面呈供需双弱格局。
- 多晶硅下游硅片价格连续回落。 本周多晶硅盘面宽幅震荡,部分信用仓单注销但并未对盘面构成明显上涨驱动。多晶硅现货市场来看,高库存压力下,上游报价或逐步松动,关注节后下游采买情况。
碳酸锂
- 供需偏紧,盘面预计偏强运行。 本周碳酸锂期货大幅回落,现货价格稳步抬升。国内锂盐厂逐步进入季节性检修阶段,供给边际收缩预期增强。需求端则呈现“淡季不淡”特征,整体维持高位运行,下游补库意愿继续兑现。美国关税政策调整,预计将边际利好储能出口利润。关注节后市场宏观情绪。
棕榈油
- 外盘围绕原油波动,基本面逻辑延续节前。 假期前随着宏观退潮、地缘缓和、产地出口放缓及节前避险情绪,棕榈油在前高位置成功受阻回落。假期内地缘风险溢价抬升国际油价,马盘棕榈油周涨1.09%,节后基本面逻辑几乎延续节前,以观察产地出口情绪消退与产量恢复情况带来的库存压力为主。印尼年末库存有望恢复至中性偏宽水平,加税前甩货进入尾声,同时果串价格走弱较多,产量水平可能偏高。总体来看,棕榈油的基本面改善进度仍然缓慢,前期宏观情绪及透支出口推高的行情需得到修正。
豆油
- 美豆平稳运行,迎候福至春归。 美豆整体缺乏南美天气炒作,另中国采购淡然,使假期内外盘几乎没有波动。美豆油延续强势逻辑,周涨3.13%。巴西大豆长势普遍较好,产量前景积极,收割进度正常;阿根廷核心产区偏干风险化解,罢工未发生在收割期,使2月豆系炒作重点逐步匮乏,因此美豆端仍缺乏主要矛盾的情况下平稳运行为主。国内豆粕现货价格部分地区略涨、部分地区略降,现货成交、提货、压榨等均下降,因为春节假期影响。
豆粕
- 春节期间市场变化不大,或平稳波动。 春节假期(02.13~02.20),美豆期价窄幅波动,支撑因素:国内大豆压榨数据较好、中方采购美豆预期(美国总统特朗普访华、中美贸易休战期延长一年等)、美豆油偏强带动(美国环保署将提交2026年生物燃料掺混配额提案)等;制约因素:南美丰产、2026年美豆扩种、美国关税政策不确定性等。
- 豆一:关注市场情绪,或稳中偏强。 春节前(02.09~02.13),国内豆粕和豆一期价上涨。豆粕方面,美豆盘面偏强、国内情绪较好。豆一方面,东北产区现货休市,销区豆价小幅上涨。期价偏强,可能受到进口大豆不确定性影响、市场情绪较强。从周K线角度,2月13日当周,豆粕主力m2605合约周涨幅2.38%,豆一主力a2605合约周涨幅6.76%。
玉米
- 震荡偏强。 现货市场,春节期间玉米现货平稳为主,购销基本停滞。期货市场,2月13日当周盘面上涨。购销活跃度有所减弱,因到港量下降,北港收购价格小幅上调,盘面上行。主力合约(C2605)最高价2335元/吨,最低2271元/吨,收盘价2320元/吨(前一周收盘2279元/吨)。玉米淀粉主力2605合约2月6日收于2594元/吨。基差方面,玉米主力C2605合约2月13日基差0元/吨,前一周(2月6日)为31元/吨,基差走弱。
白糖
- 偏弱运行。 国际市场方面,中国春节期间美元指数97.74(前值97.61),美元兑巴西雷亚尔5.20(前值5.23),WTI原油价格63.5美元/桶(+4.42%),纽约原糖活跃合约价格13.86美分/磅(-1.98%)。国内市场方面,广西集团现货报价5320元/吨,环比上周上涨20元/吨;郑糖主力报5211元/吨,环比上周下跌17元/吨;主力合约基差环比上周小幅走高。海关数据显示,2025年12月进口食糖58万吨,25/26榨季累计进口食糖176万吨(+30万吨);2025年12月进口糖浆和预拌粉合计7万吨,25/26榨季累计进口糖浆和预拌粉30万吨(-34万吨)。
棉花
- 预计维持偏强走势。 ICE棉花期货在春节假期里先跌后涨,美国棉花协会NCC在2月13日的年会上预估2026年美国棉花种植面积将比2025年减少3.2%至900万英亩,因棉农连续第四年种植收益不佳,但是当日ICE棉花仅小幅上涨,19日的美国农业展望论坛预估2026年美国棉花种植面积为940万英亩,也未能给予市场惊喜。ICE棉花近月合约仍然受到仓单持续增加和棉农未点价合约较多的影响,2月17日ICE棉花05合约一度跌破63.5美分/磅,最新一周的ON-CALL数据显示26年的3月的on-call-sales减少但是5月增加,未能令市场确认近月压力完全释放。国内棉花期货和现货价格在春节长假前保持稳定,产业层面对春节后的棉花需求和价格仍然持相对乐观的预期,关注春节后棉花的实际需求,主要是三月和四月的棉花需求情况和棉花商业库存变化;高基差也将继续对郑棉期货构成支撑,关注基差变化。
生猪
- 堰塞湖开闸,淡季去库压力增大。 现货市场,生猪价格弱势运行。供应端,假期前集团企业增量出栏,但社会面仍有压栏赌假期价格及节后肥标,节前出栏增量,假期养企休假,出栏明显下降;需求端,春节前备货旺季,屠宰增量明显,假期屠企未开工,宰量大幅下降。期货市场,生猪期货价格弱势震荡。本周生猪期货LH2603合约最高价为10910元/吨,最低价为10585元/吨,收盘价为10740元/吨(上周同期10860元/吨)。基差方面,主力合约基差为980元/吨(上周同期805元/吨)。
花生
- 震荡运行。 现货市场,花生价格稳定。进入年关,少数农户选择变现、小量交货,花生筛选企业陆续停工放假,部分持货企业库存较多,全国供应充裕。春节临近,下游企业陆续完成备货,部分小量补货;全国油厂有序停采、停工,油料合同少有报价。春节期间,花生购销停滞,价格稳定。期货市场,2月13日当周,花生期货上涨。花生主力合约(PK2605)最高价8008元/吨,最低7880元/吨,收盘价7924元/吨(前一周收盘7918元/吨)。