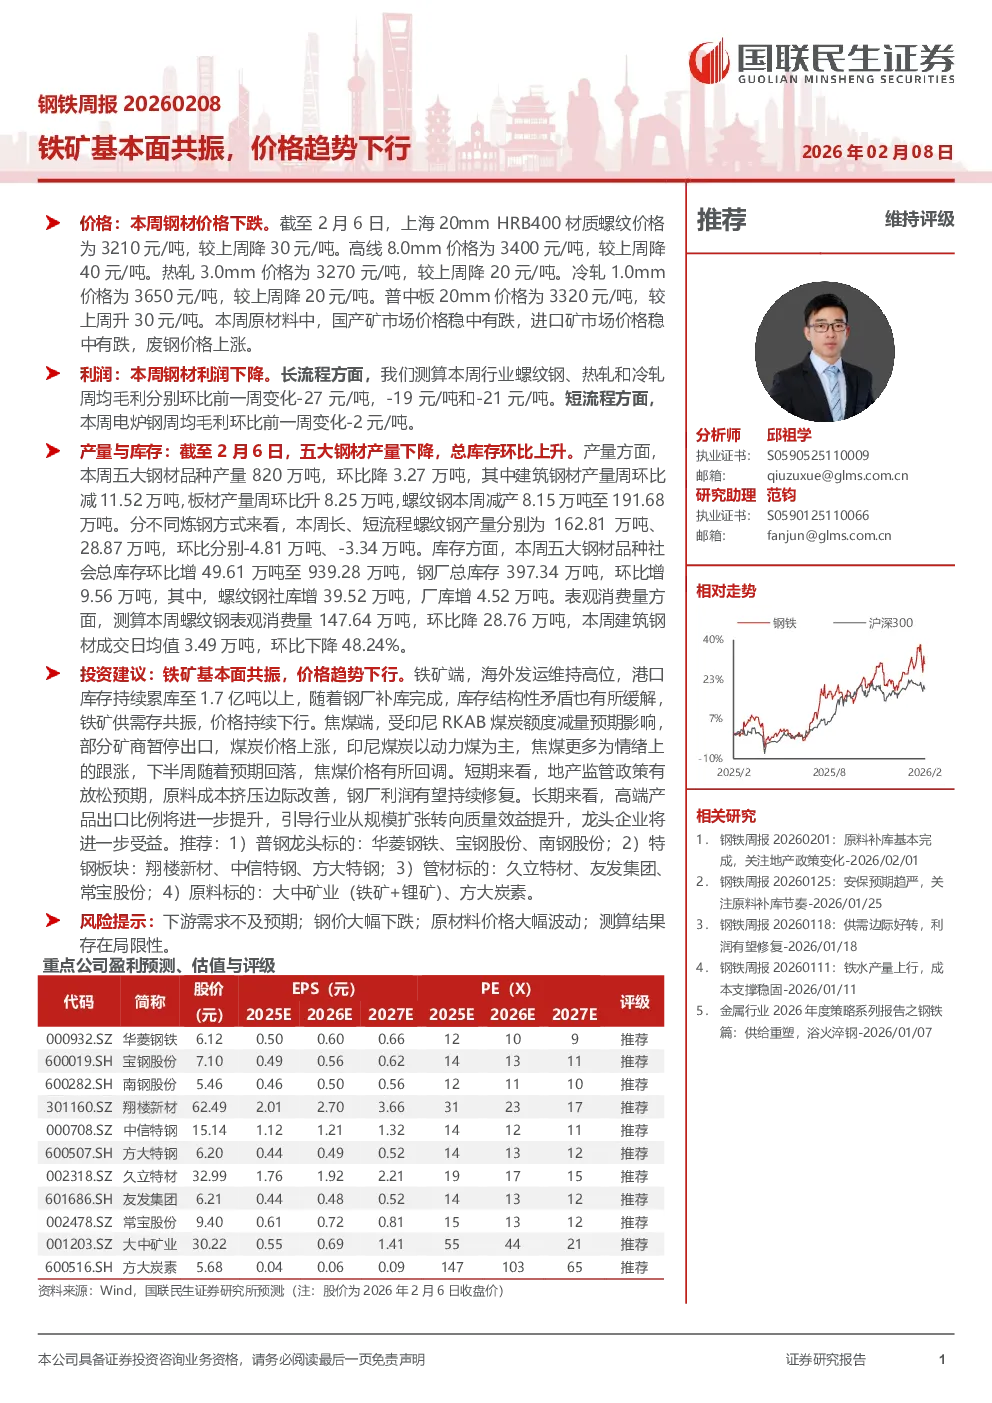
核心观点与关键数据
- 钢材价格下跌:本周钢材价格普遍下跌,螺纹钢、高线、热轧和冷轧价格分别下降30元/吨、40元/吨、20元/吨和20元/吨,普中板价格上升30元/吨。
- 利润下降:钢材行业利润下降,长流程螺纹钢、热轧和冷轧毛利分别环比下降27元/吨、19元/吨和21元/吨;短流程电炉钢毛利环比下降2元/吨。
- 产量与库存:五大钢材品种产量环比下降3.27万吨,螺纹钢减产8.15万吨至191.68万吨;社会总库存环比上升49.61万吨至939.28万吨,螺纹钢社库和厂库分别增加39.52万吨和4.52万吨;螺纹钢表观消费量环比下降28.76万吨至147.64万吨,建筑钢材成交日均值环比下降48.24%。
- 原材料价格:国产矿和进口矿市场价格稳中有跌,废钢价格上涨;焦炭市场价格持平,华北主焦煤价格下跌,华东主焦煤价格持平。
- 钢厂生产情况:高炉开工率环比上升0.53个百分点至79.53%,炼铁产能利用率环比上升0.22个百分点至85.69%,钢厂盈利率环比持平至39.39%,日均铁水产量环比上升0.6万吨至228.58万吨。
研究结论
- 铁矿基本面共振,价格趋势下行:海外发运维持高位,港口库存持续累库至1.7亿吨以上,钢厂补库完成,库存结构性矛盾缓解,铁矿供需共振,价格持续下行。
- 焦煤价格回调:受印尼RKAB煤炭额度减量预期影响,部分矿商暂停出口,煤炭价格上涨,但下半周预期回落,焦煤价格有所回调。
- 短期钢厂利润有望修复:地产监管政策有放松预期,原料成本挤压边际改善,钢厂利润有望持续修复。
- 长期龙头企业受益:高端产品出口比例将进一步提升,引导行业从规模扩张转向质量效益提升,龙头企业将进一步受益。
投资建议
- 普钢龙头标的:华菱钢铁、宝钢股份、南钢股份。
- 特钢板块:翔楼新材、中信特钢、方大特钢。
- 管材标的:久立特材、友发集团、常宝股份。
- 原料标的:大中矿业(铁矿+锂矿)、方大炭素。
风险提示
- 下游需求不及预期。
- 钢价大幅下跌。
- 原材料价格大幅波动。
- 测算结果存在局限性。