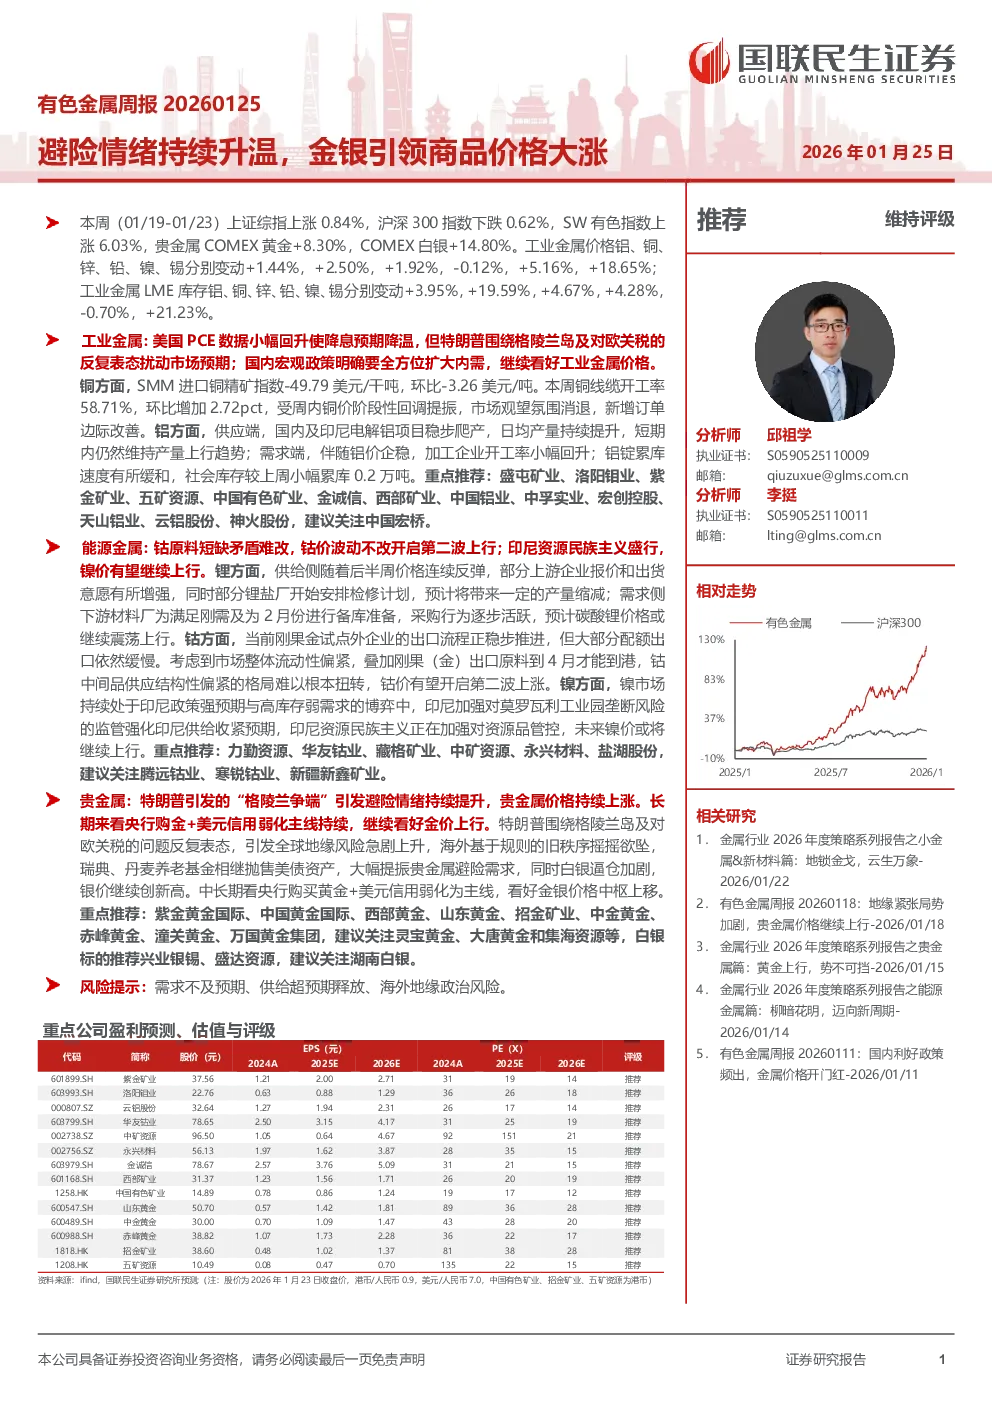
核心观点与关键数据
- 避险情绪升温,金银引领商品价格大涨:本周(01/19-01/23),上证综指上涨0.84%,沪深300指数下跌0.62%,SW有色指数上涨6.03%。贵金属COMEX黄金上涨8.30%,COMEX白银上涨14.80%。工业金属价格铝、铜、锌、铅、镍、锡分别变动+1.44%、+2.50%、+1.92%、-0.12%、+5.16%、+18.65%。
- 工业金属:
- 美国PCE数据小幅回升使降息预期降温,但特朗普围绕格陵兰岛及对欧关税的反复表态扰动市场预期。国内宏观政策明确要全方位扩大内需,继续看好工业金属价格。
- 铜:SMM进口铜精矿指数-49.79美元/干吨,环比-3.26美元/吨。本周铜线缆开工率58.71%,环比增加2.72pct,受周内铜价阶段性回调提振,市场观望氛围消退,新增订单边际改善。
- 铝:供应端,国内及印尼电解铝项目稳步爬产,日均产量持续提升,短期内仍然维持产量上行趋势;需求端,伴随铝价企稳,加工企业开工率小幅回升;铝锭累库速度有所缓和,社会库存较上周小幅累库0.2万吨。
- 能源金属:
- 钴:原料短缺矛盾难改,钴价波动不改开启第二波上行。刚果金试点外企业的出口流程正稳步推进,但大部分配额出口依然缓慢。市场整体流动性偏紧,叠加刚果(金)出口原料到4月才能到港,钴中间品供应结构性偏紧的格局难以根本扭转。
- 锂:供给侧随着后半周价格连续反弹,部分上游企业报价和出货意愿有所增强,同时部分锂盐厂开始安排检修计划,预计将带来一定的产量缩减;需求侧下游材料厂为满足刚需及为2月份进行备库准备,采购行为逐步活跃,预计碳酸锂价格或继续震荡上行。
- 镍:镍市场持续处于印尼政策强预期与高库存弱需求的博弈中,印尼加强对莫罗瓦利工业园垄断风险的监管强化印尼供给收紧预期,印尼资源民族主义正在加强对资源品管控,未来镍价或将继续上行。
- 贵金属:
- 特朗普引发的“格陵兰争端”引发避险情绪持续提升,贵金属价格持续上涨。长期来看央行购金+美元信用弱化主线持续,继续看好金价上行。
- 特朗普围绕格陵兰岛及对欧关税的问题反复表态,引发全球地缘风险急剧上升,海外基于规则的旧秩序摇摇欲坠,瑞典、丹麦养老基金相继抛售美债资产,大幅提振贵金属避险需求,同时白银逼仓加剧,银价继续创新高。
- 中长期看央行购买黄金+美元信用弱化为主线,看好金银价格中枢上移。
研究结论
- 工业金属:重点推荐盛屯矿业、洛阳钼业、紫金矿业、五矿资源、中国有色矿业、金诚信、西部矿业、中国铝业、中孚实业、宏创控股、天山铝业、云铝股份、神火股份,建议关注中国宏桥。
- 能源金属:重点推荐力勤资源、华友钴业、藏格矿业、中矿资源、永兴材料、盐湖股份,建议关注腾远钴业、寒锐钴业、新疆新鑫矿业。
- 贵金属:重点推荐紫金黄金国际、中国黄金国际、西部黄金、山东黄金、招金矿业、中金黄金、赤峰黄金、潼关黄金、万国黄金集团,建议关注灵宝黄金、大唐黄金和集海资源等,白银标的推荐兴业银锡、盛达资源,建议关注湖南白银。
- 风险提示:需求不及预期、供给超预期释放、海外地缘政治风险。