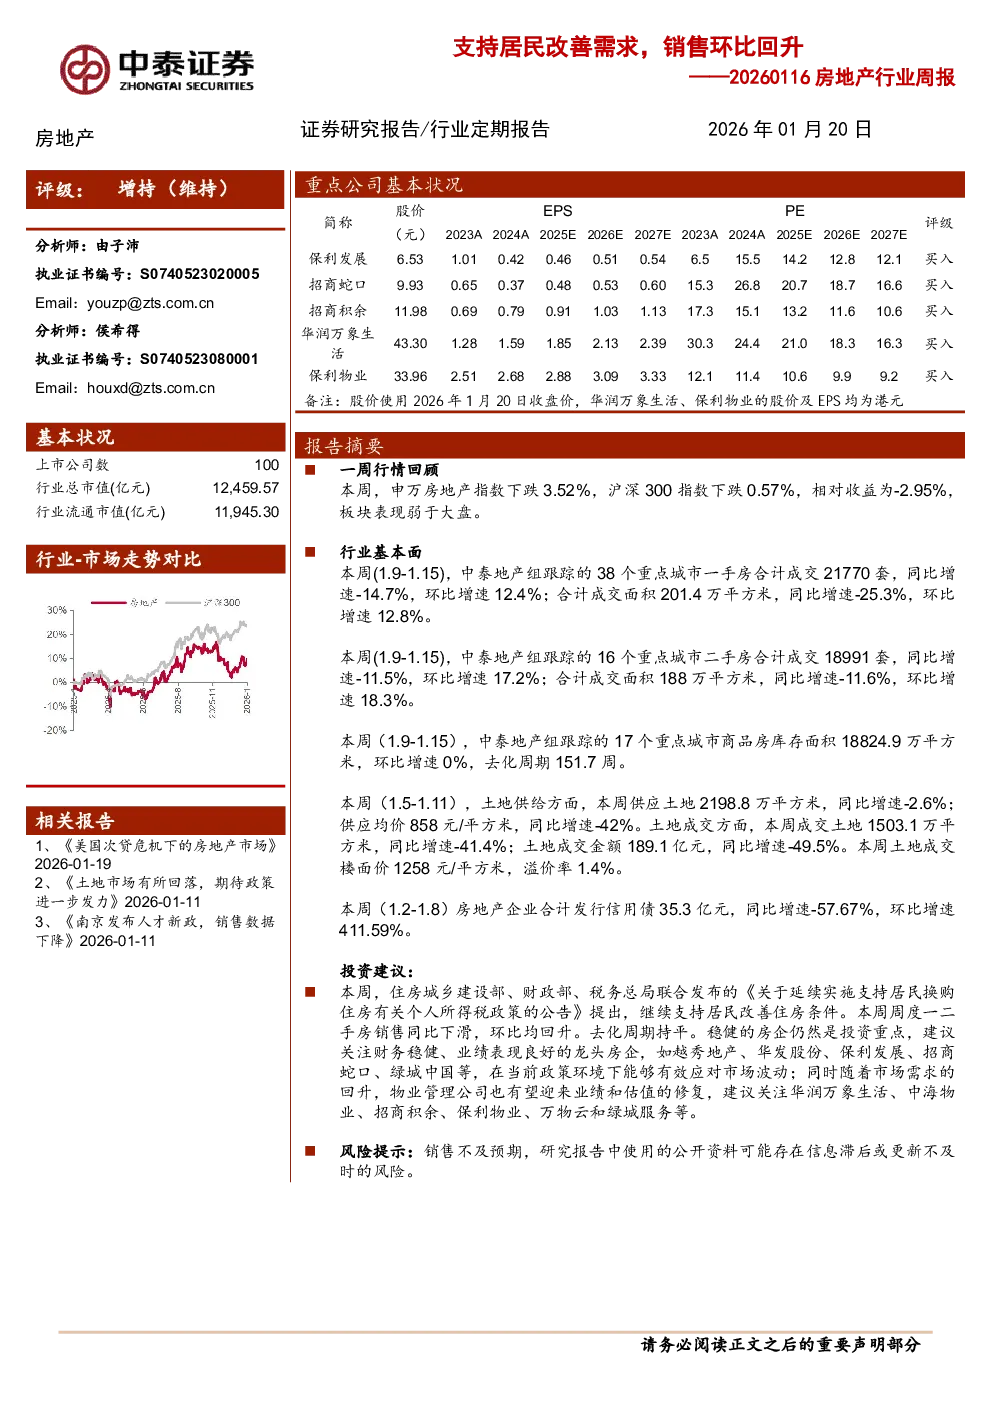
一周行情回顾
申万房地产指数下跌3.52%,相对收益为-2.95%,板块表现弱于大盘。个股方面,*ST亚太、*ST阳光等个股涨幅居前,华夏幸福、ST中迪等个股跌幅居前。
行业新闻追踪
- 中央政策:延续实施支持居民换购住房的个人所得税政策,退税期限至2027年12月31日。
- 地方政策:湖南省推出多项举措促进房地产市场发展,包括收购存量商品房用作保障性住房等;深圳市罗湖区公布2026年城市更新单元计划,华润置地中标;深圳市住房和建设局公布2026年第一季度商品房供应计划。
个股公告及新闻追踪
- 融创中国:多家子公司出现债务违约,失信行为数量高达26项。
- 华润置地:12月总合同销售金额410亿元,同比增长28.1%;全年累计合同销售金额2336亿元,同比下降10.5%。
- 龙湖集团:2025年累计实现总合同销售金额631.6亿元;12月末经营性收入约267.7亿元。
- 世茂股份:累计诉讼仲裁金额高达5.80亿元,占公司最近一期经审计净资产绝对值的12.97%。
- 金融街:发布2025年度第一期中期票据2026年付息公告,债券利率为2.45%。
行业基本面
4.1 重点城市一手房成交分析
- 本周(1.9-1.15):38个重点城市一手房成交21770套,同比增速-14.7%,环比增速12.4%;成交面积201.4万平方米,同比增速-25.3%,环比增速12.8%。
- 本月至今(1.1-1.15):38个重点城市一手房成交43720套,同比增速-22.3%,环比增速-24.3%;成交面积397.5万平方米,同比增速-32.9%,环比增速-30.3%。
4.2 重点城市二手房成交分析
- 本周(1.9-1.15):16个重点城市二手房成交18991套,同比增速-11.5%,环比增速17.2%;成交面积188万平方米,同比增速-11.6%,环比增速18.3%。
- 本月至今(1.1-1.15):16个重点城市二手房成交35494套,同比增速-16.4%,环比增速-10%;成交面积349.6万平方米,同比增速-18.1%,环比增速-6.8%。
4.3 重点城市库存情况分析
- 本周(1.9-1.15):17个重点城市商品房库存面积18824.9万平方米,环比增速0%,去化周期151.7周。
- 分能级来看,一线城市、二线城市和三四线城市库存面积环比增速分别为0.2%、-0.1%、0.2%,去化周期分别为117.8周、176.6周、260.8周。
4.4 土地市场供给与成交分析
- 本周(1.5-1.11):土地供应2198.8万平方米,同比增速-2.6%;供应均价858元/平方米,同比增速-42%;土地成交1503.1万平方米,同比增速-41.4%;成交金额189.1亿元,同比增速-49.5%;土地成交楼面价1258元/平方米,溢价率1.4%。
- 分能级来看,一线城市、二线城市和三四线城市溢价率分别为0%、0.5%、2.2%。
4.5 房地产行业融资分析
- 本周(1.2-1.8):房地产企业合计发行信用债35.3亿元,同比增速-57.67%,环比增速411.59%。
- 本月至今:房地产企业合计发行信用债35.3亿元,同比增速-57.67%,环比增速-79.15%。
投资建议
- 建议关注财务稳健、业绩表现良好的龙头房企,如越秀地产、华发股份、保利发展、招商蛇口、绿城中国等。
- 随着市场需求回升,物业管理公司有望迎来业绩和估值的修复,建议关注华润万象生活、中海物业、招商积余、保利物业、万物云和绿城服务等。
风险提示
- 销售不及预期。
- 研究报告中使用的公开资料可能存在信息滞后或更新不及时的风险。