核心观点
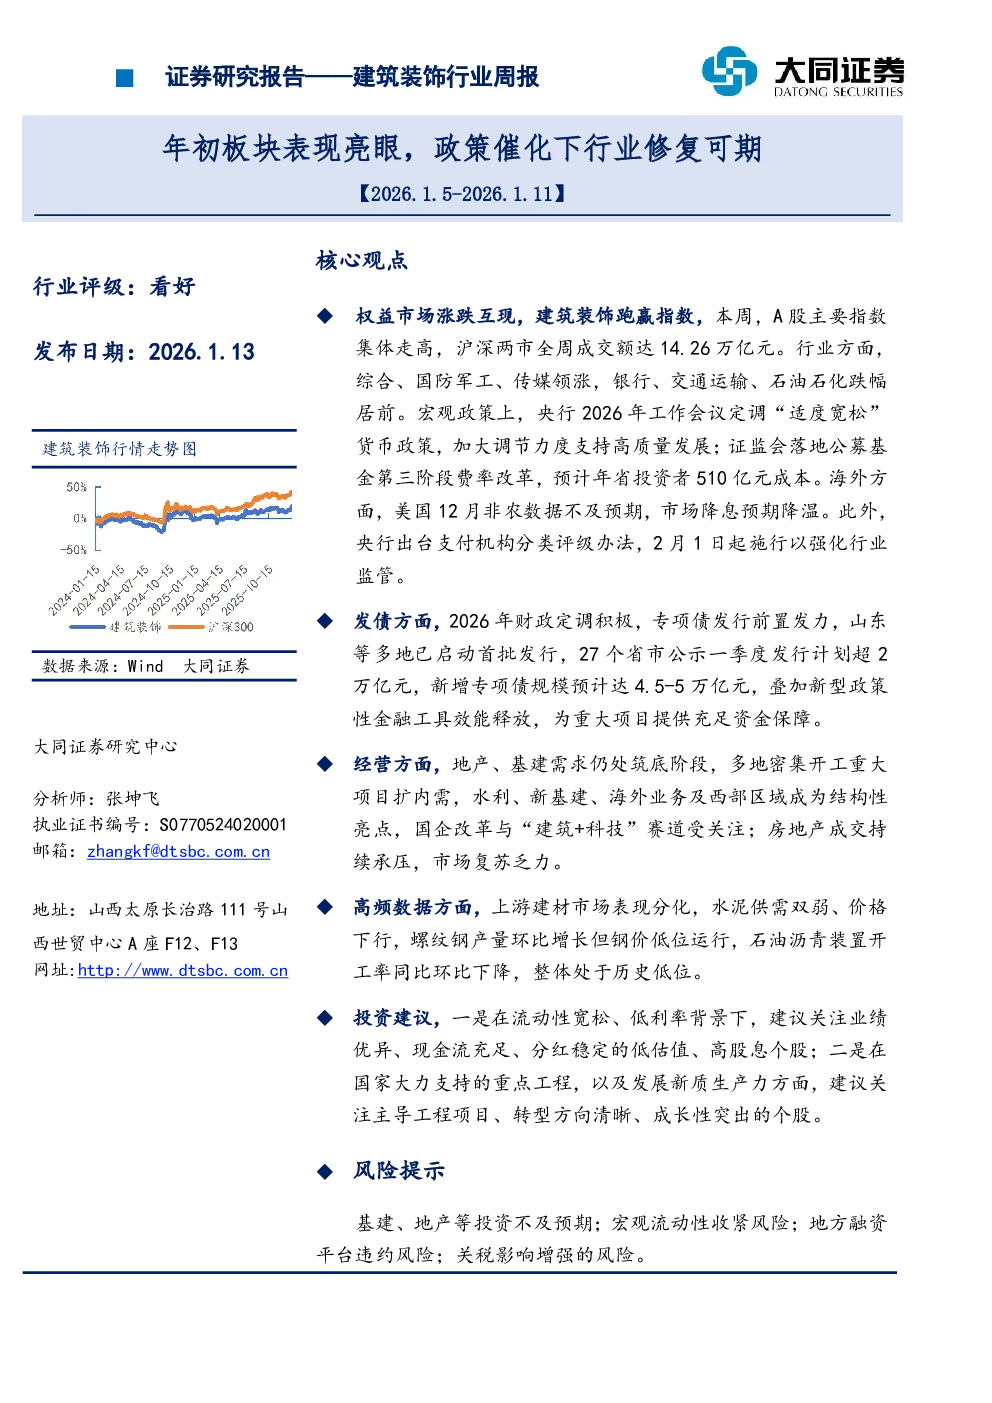
行业评级:看好。权益市场涨跌互现,建筑装饰跑赢指数。宏观政策方面,央行2026年工作会议定调“适度宽松”货币政策,证监会落地公募基金第三阶段费率改革,美国12月非农数据不及预期,市场降息预期降温,央行出台支付机构分类评级办法强化监管。发债方面,2026年财政定调积极,专项债发行前置发力,新增专项债规模预计达4.5-5万亿元,新型政策性金融工具效能释放,为重大项目提供资金保障。经营方面,地产、基建需求仍处筑底阶段,多地密集开工重大项目扩内需,水利、新基建、海外业务及西部区域成为结构性亮点,国企改革与“建筑+科技”赛道受关注;房地产成交持续承压,市场复苏乏力。高频数据方面,上游建材市场表现分化,水泥供需双弱、价格下行,螺纹钢产量环比增长但钢价低位运行,石油沥青装置开工率同比环比下降,整体处于历史低位。
投资建议
- 低估值高股息方向:在流动性宽松、低利率背景下,低估值、高分红仍具有配置价值,建议关注业绩优异、现金流充足、分红稳定的个股。
- 参与重点工程和转型升级方向:西部大开发、雅下水电工程等是国家大力支持的项目,以及发展新质生产力、提升各行业数智化水平是未来大趋势。建议关注主导工程项目、转型方向清晰、成长性突出的个股。
周度行情回顾
本周(2026.1.5-2026.1.11),A股主要指数集体走高,上证指数上涨3.82%,深证成指上涨4.4%,创业板指上涨3.89%,科创50指数大涨9.8%。沪深两市全周成交额达14.26万亿元。申万一级行业中,建筑装饰周收涨5.72%,跑赢沪深300指数与上证指数。建筑装饰子行业中,专业工程收涨10.03%,园林工程收涨7.37%,装修装饰Ⅱ收涨0.47%。行业领域重大项目与政策动态集中落地,如河南、银川、宁波等地计划新开工交通重大项目,全国建设工作会议明确“十五五”建筑业发展方向等。个股方面,志特新材上涨148.84%,中国核建上涨34.50%,亚翔集成上涨31.41%。
行业估值情况
截至1月9日,建筑装饰行业的PE(TTM)为13.54倍,位于近10年78.11%分位数,但相对于其他行业仍偏低,全市场排名30/31,仅高于银行;PB(LF)为0.84倍,位于近10年26.52%分位数,相对其他行业也在偏低位置,全市场排名30/31,仅高于银行行业;动态股息率2.38%,略不及沪深300的2.57%和银行的4.33%。
行业数据跟踪
- 发债数据情况:城投债发行量环比增加,净融资额环比增加;新增专项债发行热度较高,同环比均增加。
- 经营数据情况:建筑业景气度微增,新接订单数量增加;新房成交面积减少,二手房成交套数减少。
- 高频数据情况:水泥发运率季节性下滑,袋装和散装水泥价格环比下降;螺纹钢产量升价格降;石油沥青装置开工率环比下降。
行业重要事件
- 行业要闻:全国建设工作会议为“十五五”建筑业发展明确方向,提出巩固提升全球产业分工地位、培育现代化建筑产业链、推动行业高质量发展与提质升级;贵州省印发政策支持县域开发区高质量发展,统筹资金支持开发区配套建设。
- 公司动态:常经营拟向关联方租赁房屋,深圳市宝鹰建设控股集团股份有限公司拟向海南世通纽投资有限公司申请借款,杭萧钢构股份有限公司与湖南建工集团有限公司组成联合体中标杭州箭元航天科技有限公司的工程总承包项目。
风险提示
- 基建、地产等投资不及预期;2. 宏观流动性收紧风险;3. 地方融资平台违约风险;4. 关税影响增强的风险。