市场行情分析
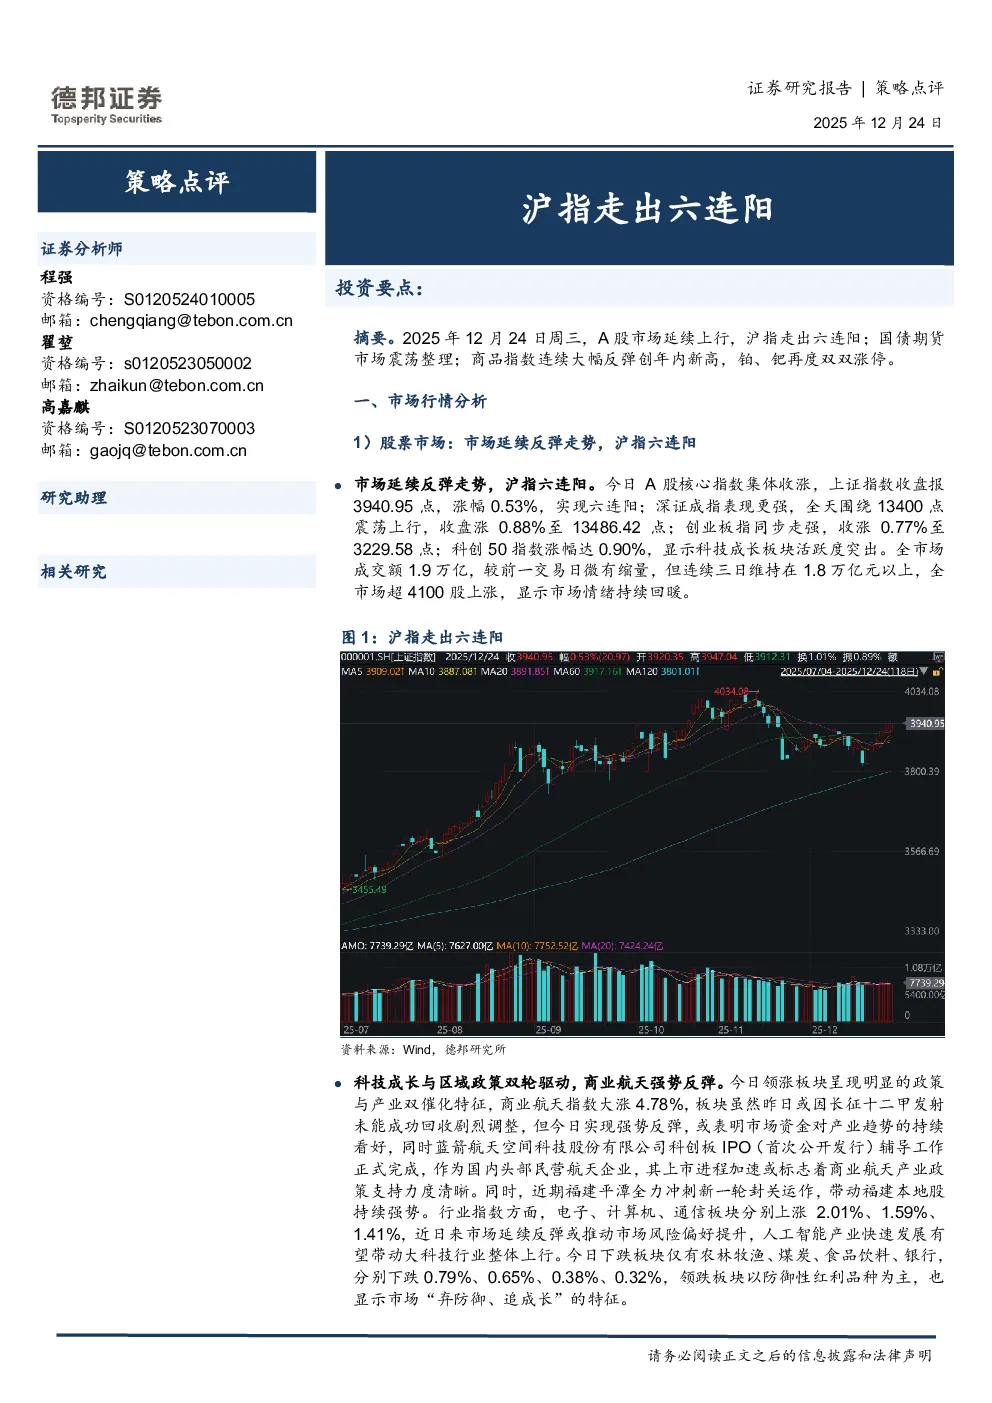
- 股票市场:沪指六连阳,市场情绪持续回暖。上证指数涨0.53%报3940.95点,深证成指涨0.88%报13486.42点,创业板指涨0.77%报3229.58点,科创50指数涨0.90%。成交额1.9万亿,超4100股上涨。领涨板块包括商业航天(涨4.78%)、电子(涨2.01%)、计算机(涨1.59%)、通信(涨1.41%),下跌板块主要为农林牧渔(跌0.79%)、煤炭(跌0.65%)、食品饮料(跌0.38%)、银行(跌0.32%)。政策催化(如商业航天IPO辅导完成)与产业景气(如福建平潭封关运作)共振,市场“弃防御、追成长”。预计政策支持与外资流入将推动市场延续震荡上行。
- 债券市场:国债期货震荡整理。30年期主力合约(TL2603)涨0.02%报112.84元,10年期主力合约(T2603)涨0.02%报108.230元。央行净回笼208亿元,资金面充裕,短端利率续创新低。Shibor隔夜下行0.5BP至1.267%,7天期下行1.4BP至1.385%。长期配置需求仍在,预计债市维持偏强震荡。
- 商品市场:商品指数涨1.21%创年内新高。贵金属领涨,白银涨8.12%,铂、钯涨约7%封涨停。基本金属中沪铜涨2.33%,碳酸锂涨近6%。美联储降息预期、地缘政治风险及工业属性共振支撑贵金属。广期所上调铂钯保证金,未来波动或加剧。碳酸锂供需偏紧,江西枧下窝锂矿复产预期延后或推高价格。
交易热点追踪
- 权益:市场情绪好转,人民币资产吸引力提升,政策与产业共振推动震荡上行。
- 债市:中长期宽松基调未变,对明年一季度宽松预期升温,配置空间仍在。
- 商品:贵金属供给约束与全球定价品种或持续相对强势,关注反内卷政策落实。
风险提示
- 国际地缘政治变化
- 反内卷进展不及预期
- 国际大宗品价格波动