一级市场
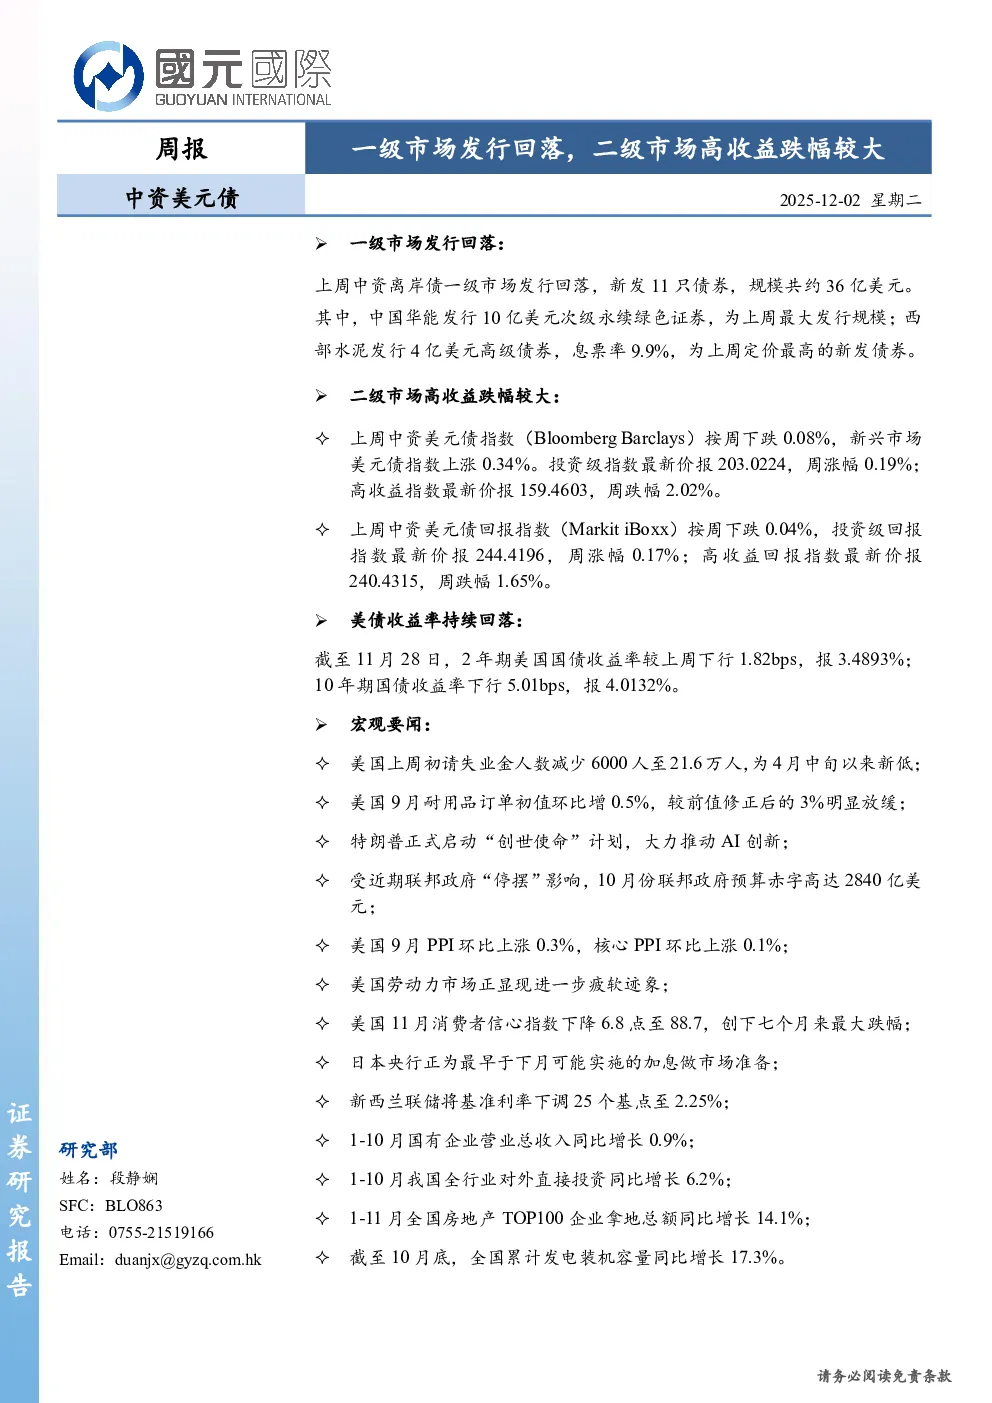
上周中资离岸债一级市场发行回落,共发行11只债券,规模约36亿美元。中国华能发行10亿美元次级永续绿色证券,为最大发行规模;西部水泥发行4亿美元高级债券,息票率9.9%,为最高定价债券。东方资产(国际)发行8亿美元高级债券,息票率4.3%,最终认购近5倍;中国华能发行10亿美元次级永续绿色证券,息票率4.15%,最终认购近3倍。
二级市场
指数表现
- 中资美元债指数(BloombergBarclays)按周下跌0.08%,新兴市场美元债指数上涨0.34%。
- 投资级指数周涨幅0.19%,报203.0224;高收益指数周跌幅2.02%,报159.4603。
- 中资美元债回报指数(MarkitiBoxx)按周下跌0.04%,投资级回报指数周涨幅0.17%,报244.4196;高收益回报指数周跌幅1.65%,报240.4315。
行业表现
- 材料、医疗保健板块领涨,收益率分别下行96.4bps、21.8bps。
- 地产、非必需消费板块领跌,收益率分别上行4.4bps、9.8bps。
评级表现
- 投资级名字均上涨,A等级、BBB等级周收益率均下行1.9bps。
- 高收益名字均下跌,BB等级收益率上行1.3bps;DD+至NR等级收益率上行约70.0bps;无评级名字收益率上行1.1bps。
热点事件
- 泰禾集团股份有限公司:逾期债务698.56亿元,涉及多项被列失信及新增诉讼。
- 广州市时代控股集团有限公司:新增未能清偿到期债务,涉及两笔项目借款逾期利息合计91.56万元。
主体评级调整
(正文未提供具体调整信息)
美国国债报价
截至11月28日,美国国债收益率持续回落:
- 2年期国债收益率下行1.82bps,报3.4893%;
- 10年期国债收益率下行5.01bps,报4.0132%。
宏观数据追踪
- 美国上周初请失业金人数减少6000人至21.6万人,为4月中旬以来新低。
- 美国9月耐用品订单初值环比增0.5%,较前值修正后的3%明显放缓。
- 特朗普正式启动“创世使命”计划,大力推动AI创新。
- 受联邦政府“停摆”影响,10月份联邦政府预算赤字高达2840亿美元。
- 美国9月PPI环比上涨0.3%,核心PPI环比上涨0.1%,通胀重新升温。
- 美国劳动力市场显现进一步疲软迹象,私营企业每周平均减少13500个工作岗位。
- 美国11月消费者信心指数下降6.8点至88.7,创下七个月来最大跌幅。
- 美国10月二手房签约量指数上涨1.9%至76.3,创接近一年来最高水平。
- 日本内阁批准了18.3万亿日元的额外预算,为刺激计划提供资金。
- 韩国央行维持基准利率2.5%不变。
- 欧洲央行发布10月会议纪要,强化了市场对本轮降息周期终结的预期。
- 日本央行正为最早于下月可能实施的加息做市场准备。
- 新西兰联储将基准利率下调25个基点至2.25%。
- 1-10月全国规模以上工业企业利润总额同比增长1.9%。
- 1-10月国有企业营业总收入同比增长0.9%,利润总额同比下降3.0%。
- 1-10月我国全行业对外直接投资同比增长6.2%。
- 六部门联合发布《关于增强消费品供需适配性进一步促进消费的实施方案》。
- 1-11月全国房地产TOP100企业拿地总额同比增长14.1%。
- 截至10月底,全国累计发电装机容量同比增长17.3%,其中太阳能、风电装机容量分别同比增长43.8%、21.4%。
风险提示
- 美国经济政策变动
- 超预期信用风险事件蔓延
- 稳地产政策效果不及预期