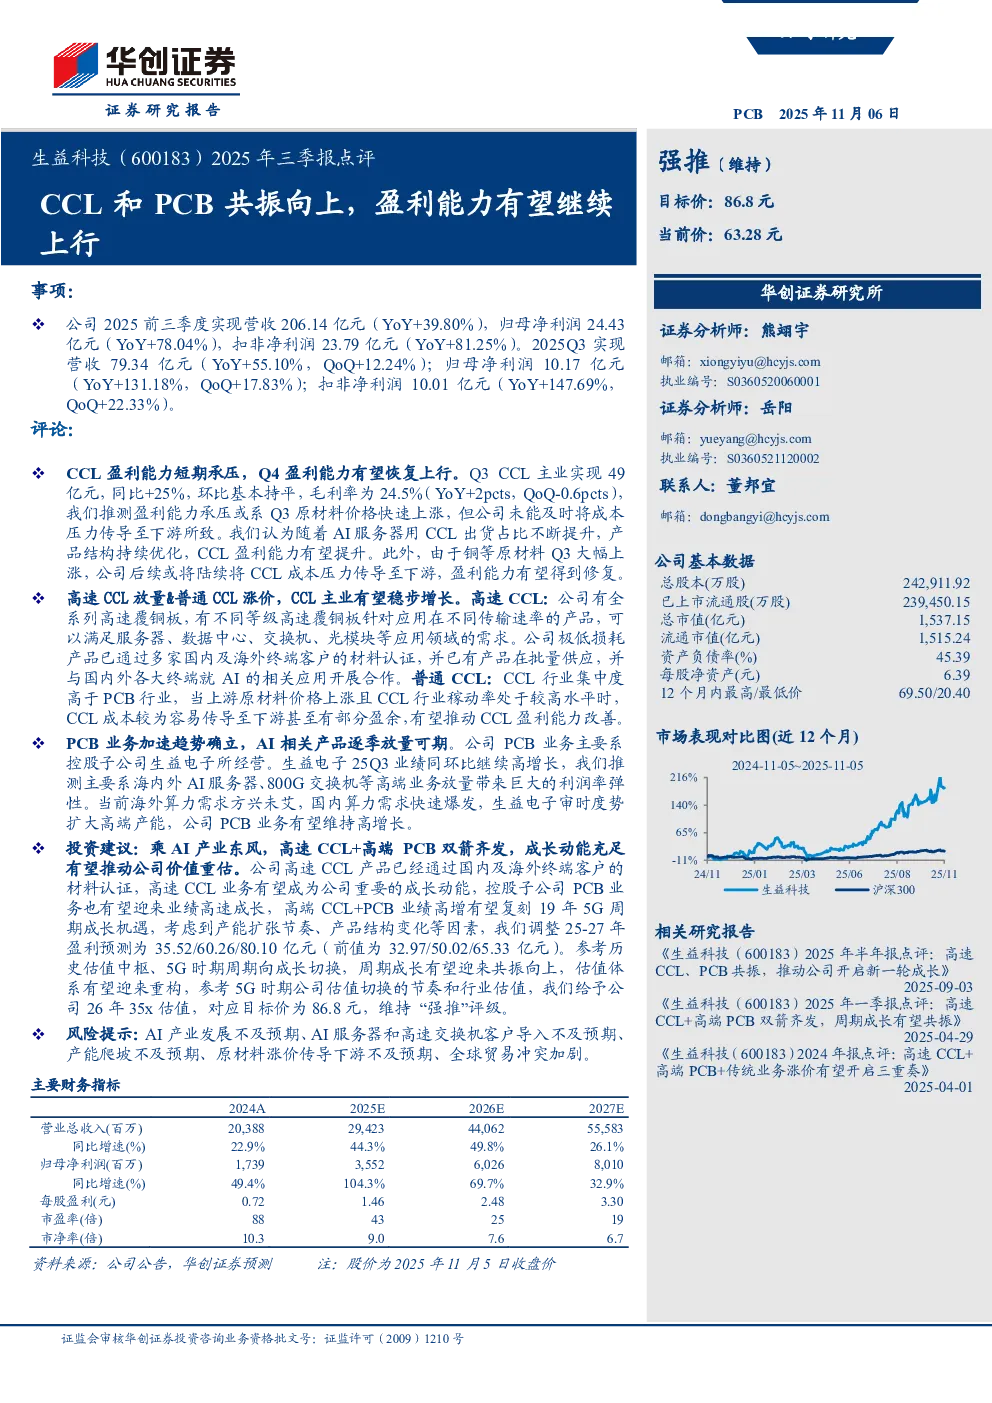
核心观点与关键数据
- 公司业绩:生益科技2025年前三季度实现营收206.14亿元(YoY+39.80%),归母净利润24.43亿元(YoY+78.04%),扣非净利润23.79亿元(YoY+81.25%)。2025Q3实现营收79.34亿元(YoY+55.10%,QoQ+12.24%);归母净利润10.17亿元(YoY+131.18%,QoQ+17.83%);扣非净利润10.01亿元(YoY+147.69%,QoQ+22.33%)。
- CCL业务:CCL盈利能力短期承压,Q4盈利能力有望恢复上行。Q3 CCL主业实现49亿元,同比+25%,环比基本持平,毛利率为24.5%(YoY+2pcts,QoQ-0.6pcts)。盈利能力承压或系原材料价格快速上涨,但公司未能及时将成本压力传导至下游。高速CCL放量&普通CCL涨价,CCL主业有望稳步增长。
- PCB业务:PCB业务加速趋势确立,AI相关产品逐季放量可期。公司PCB业务主要系控股子公司生益电子所经营。生益电子25Q3业绩同环比继续高增长,主要系海内外AI服务器、800G交换机等高端业务放量带来巨大的利润率弹性。当前海外算力需求方兴未艾,国内算力需求快速爆发,生益电子审时度势扩大高端产能。
研究结论
- 投资建议:乘AI产业东风,高速CCL+高端PCB双箭齐发,成长动能充足有望推动公司价值重估。公司高速CCL产品已经通过国内及海外终端客户的材料认证,高速CCL业务有望成为公司重要的成长动能,控股子公司PCB业务也有望迎来业绩高速成长,高端CCL+PCB业绩高增有望复刻19年5G周期成长机遇。
- 盈利预测:考虑到产能扩张节奏、产品结构变化等因素,华创证券调整25-27年盈利预测为35.52/60.26/80.10亿元(前值为32.97/50.02/65.33亿元)。
- 目标价与评级:参考历史估值中枢、5G时期周期向成长切换,周期成长有望迎来共振向上,估值体系有望迎来重构,参考5G时期公司估值切换的节奏和行业估值,华创证券给予公司26年35x估值,对应目标价为86.8元,维持 “强推”评级。
- 风险提示:AI产业发展不及预期、AI服务器和高速交换机客户导入不及预期、产能爬坡不及预期、原材料涨价传导下游不及预期、全球贸易冲突加剧。