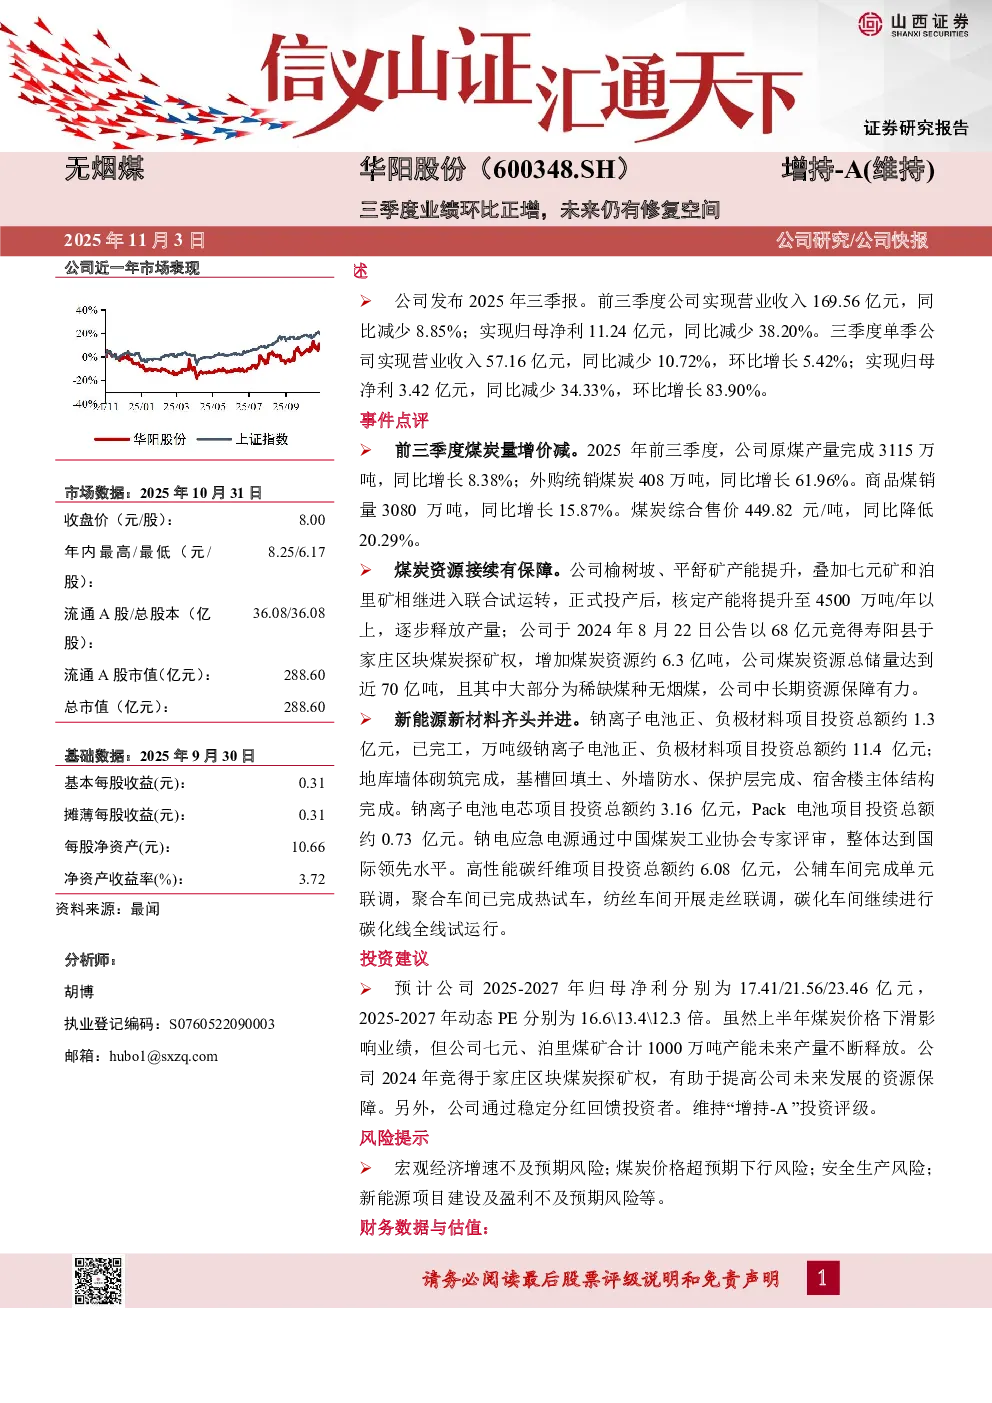
核心观点与关键数据
- 公司业绩:2025年前三季度,华阳股份实现营业收入169.56亿元,同比减少8.85%;归母净利润11.24亿元,同比减少38.20%。三季度单季营收57.16亿元,环比增长5.42%;归母净利润3.42亿元,环比增长83.90%。
- 煤炭业务:前三季原煤产量同比增长8.38%,商品煤销量增长15.87%,但煤炭综合售价同比降低20.29%。公司榆树坡、平舒矿产能提升,七元矿和泊里矿进入联合试运转,未来产能将提升至4500万吨/年以上。公司竞得寿阳县于家庄区块煤炭探矿权,增加约6.3亿吨煤炭资源,总储量近70亿吨,以稀缺无烟煤为主。
新能源新材料业务
- 钠离子电池:万吨级钠离子电池正、负极材料项目已完工,电芯项目投资约3.16亿元,Pack电池项目投资约0.73亿元,钠电应急电源通过中国煤炭工业协会专家评审,达到国际领先水平。
- 高性能碳纤维:公辅车间完成单元联调,聚合车间完成热试车,纺丝车间开展走丝联调,碳化车间继续进行全线试运行。
投资建议与估值
- 盈利预测:预计2025-2027年归母净利润分别为17.41/21.56/23.46亿元,动态PE分别为16.6/13.4/12.3倍。
- 投资评级:维持“增持-A”评级,理由是尽管上半年煤炭价格下滑影响业绩,但公司未来产量不断释放,资源保障增强,且通过稳定分红回馈投资者。
风险提示
- 宏观经济增速不及预期、煤炭价格超预期下行、安全生产风险、新能源项目建设及盈利不及预期等。
财务数据与估值汇总
- 营业收入:2023年28.52亿元,2024年25.06亿元,预计2025-2027年分别为22.55/24.81/26.05亿元。
- 净利润:2023年5.18亿元,2024年2.225亿元,预计2025-2027年分别为17.41/21.56/23.46亿元。
- 毛利率:2023年44.9%,2024年34.4%,预计2025-2027年分别为31.0%。
- ROE:2023年18.8%,2024年6.9%,预计2025-2027年分别为5.2%。