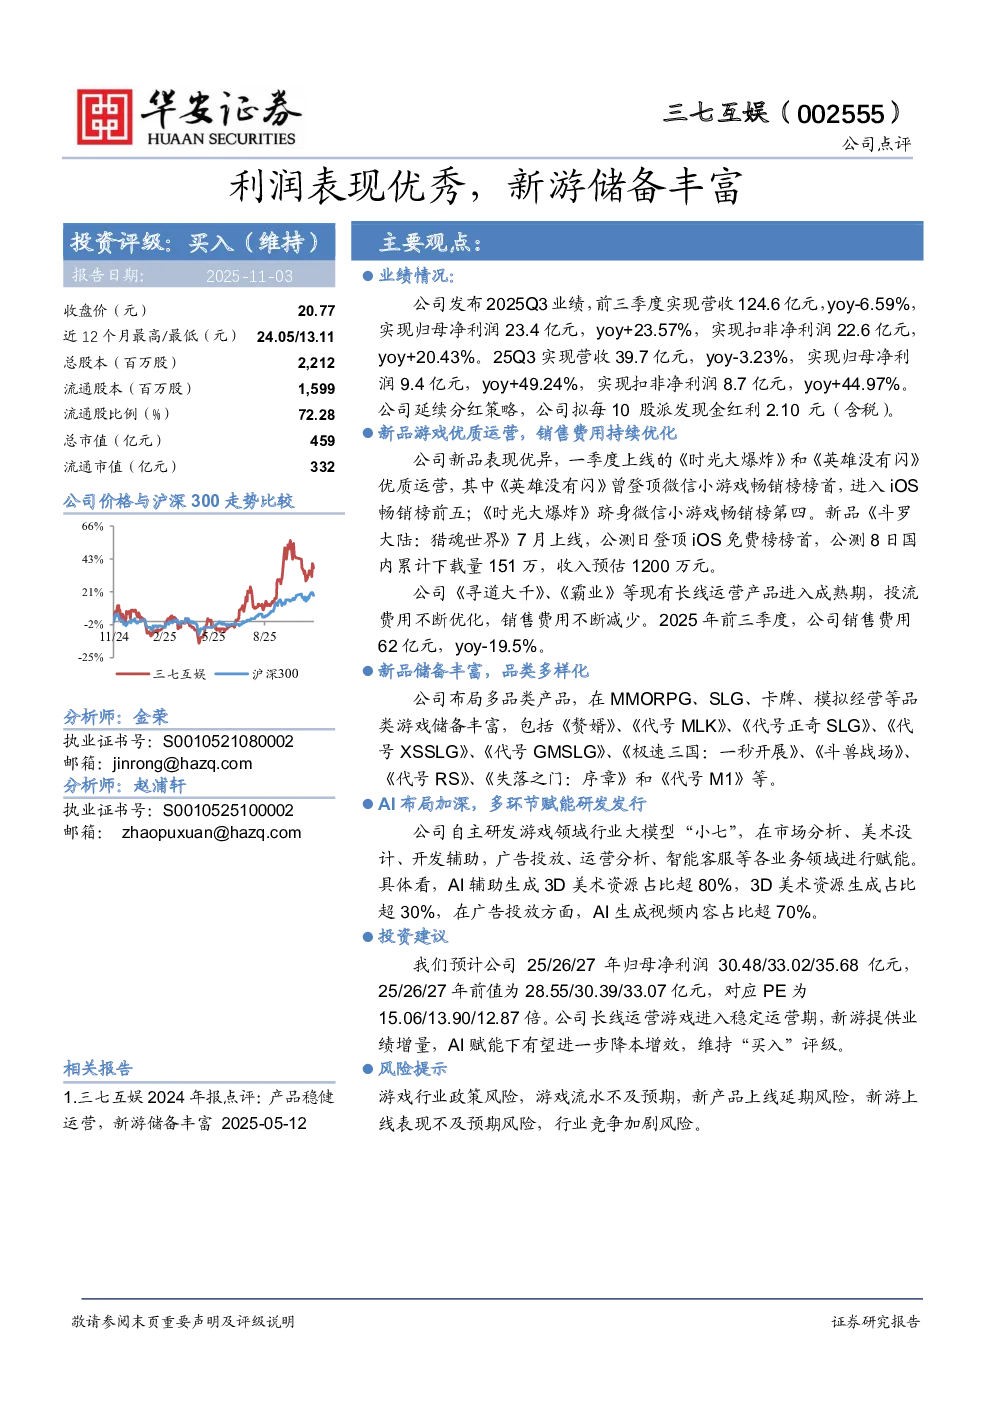
核心观点
- 业绩表现优秀:公司2025年前三季度实现营收124.6亿元,同比-6.59%;归母净利润23.4亿元,同比+23.57%;扣非净利润22.6亿元,同比+20.43%。25Q3单季度营收39.7亿元,同比-3.23%;归母净利润9.4亿元,同比+49.24%;扣非净利润8.7亿元,同比+44.97%。公司延续分红策略,拟每10股派发现金红利2.10元(含税)。
- 新品游戏优质运营,销售费用持续优化:新品《时光大爆炸》和《英雄没有闪》表现优异,《英雄没有闪》曾登顶微信小游戏畅销榜榜首,《时光大爆炸》跻身微信小游戏畅销榜第四;《斗罗大陆:猎魂世界》7月上线,公测日登顶iOS免费榜榜首,公测8日国内累计下载量151万,收入预估1200万元。现有长线运营产品进入成熟期,投流费用不断优化,销售费用持续减少。2025年前三季度销售费用62亿元,同比-19.5%。
- 新品储备丰富,品类多样化:公司布局多品类产品,包括MMORPG、SLG、卡牌、模拟经营等,储备游戏包括《赘婿》、《代号MLK》、《代号正奇SLG》等。
- AI布局加深,多环节赋能研发发行:自主研发游戏领域行业大模型“小七”,在市场分析、美术设计、开发辅助、广告投放、运营分析、智能客服等业务领域进行赋能。AI辅助生成3D美术资源占比超80%,3D美术资源生成占比超30%,AI生成视频内容占比超70%。
- 投资建议:预计公司2025-2027年归母净利润分别为30.48/33.02/35.68亿元,对应PE为15.06/13.90/12.87倍,维持“买入”评级。
- 风险提示:游戏行业政策风险、游戏流水不及预期、新产品上线延期风险、新游上线表现不及预期风险、行业竞争加剧风险。
关键数据
- 2025年前三季度营收124.6亿元,同比-6.59%;归母净利润23.4亿元,同比+23.57%。
- 25Q3单季度营收39.7亿元,同比-3.23%;归母净利润9.4亿元,同比+49.24%。
- 2025年前三季度销售费用62亿元,同比-19.5%。
- 预计2025-2027年归母净利润分别为30.48/33.02/35.68亿元。
研究结论
公司业绩表现优秀,新品游戏运营优异,销售费用持续优化,新品储备丰富且品类多样化,AI赋能下有望进一步降本增效,维持“买入”评级。