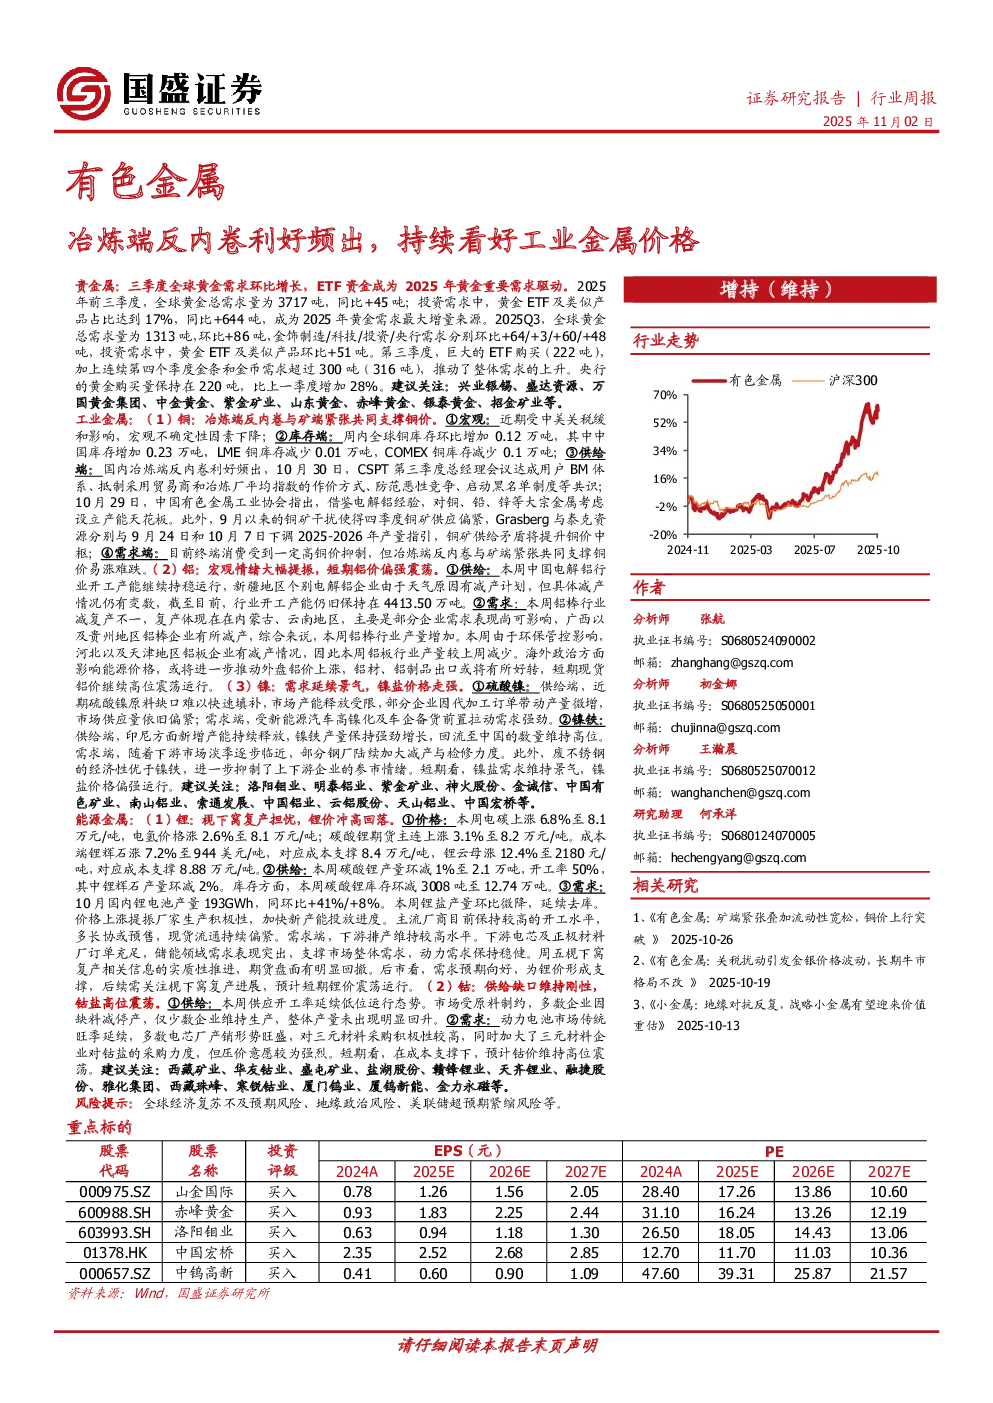
贵金属
- 黄金需求增长:2025年前三季度全球黄金总需求量为3717吨,同比+45吨。投资需求中,黄金ETF及类似产品占比达17%,同比+644吨,成为最大增量来源。Q3全球黄金总需求量为1313吨,环比+86吨,ETF资金成为重要需求驱动。
- 央行购金增加:央行黄金购买量保持在220吨,比上一季度增加28%。
- 建议关注:兴业银锡、盛达资源、万国黄金集团、中金黄金、紫金矿业、山东黄金、赤峰黄金、银泰黄金、招金矿业等。
工业金属
铜
- 价格支撑因素:冶炼端反内卷利好频出(CSPT达成共识,抵制恶性竞争等),矿端紧张(Grasberg与泰克资源下调产量指引)。
- 库存变动:全球铜库存环比增加0.12万吨,中国库存增加0.23万吨,LME铜库存减少0.01万吨,COMEX铜库存减少0.1万吨。
- 需求端:终端消费受高铜价抑制,但冶炼端反内卷与矿端紧张支撑铜价易涨难跌。
- 建议关注:洛阳钼业、明泰铝业、紫金矿业、神火股份、金诚信、中国有色矿业、南山铝业、索通发展、中国铝业、云铝股份、天山铝业、中国宏桥等。
铝
- 宏观情绪提振:中美关系好转,降息预期下降,美元指数回升,外盘铝价回落。
- 国内供应:电解铝行业开工产能持稳运行,新疆地区个别企业减产计划。
- 国内需求:铝棒行业减复产不一,铝板行业因环保管控减产。
- 中远期展望:全球宏观利好情绪,新能源汽车、光伏、电力用铝需求向好,铝价仍有向上弹性。
镍
- 硫酸镍:供给端原料缺口,产能释放受限,供应偏紧;需求端新能源汽车高镍化拉动需求强劲。
- 镍铁:供给端印尼新增产能持续释放,回流至中国数量维持高位;需求端下游市场淡季,钢厂减产,废不锈钢经济性优于镍铁,抑制参市情绪。
- 价格:SHFE镍跌1.3%至12万元/吨,硫酸镍持平于2.86万元/吨,高镍铁持平于935元/镍。
- 价差:硫酸镍较镍铁价差涨持平为3.45万元/吨;硫酸镍相较金属镍价差涨0.14万元至0.77万元/吨。
- 建议关注:洛阳钼业、明泰铝业、紫金矿业、神火股份、金诚信、中国有色矿业、南山铝业、索通发展、中国铝业、云铝股份、天山铝业、中国宏桥等。
能源金属
锂
- 价格:电碳上涨6.8%至8.1万元/吨,电氢价格涨2.6%至8.1万元/吨;碳酸锂期货主连上涨3.1%至8.2万元/吨。
- 成本端:锂辉石涨7.2%至944美元/吨,对应成本支撑8.4万元/吨;锂云母涨12.4%至2180元/吨,对应成本支撑8.88万元/吨。
- 供给:碳酸锂产量环减1%至2.1万吨,开工率50%,锂辉石产量环减2%。
- 库存:碳酸锂库存环减3008吨至12.74万吨。
- 需求:10月国内锂电池产量193GWh,同环比+41%/+8%。下游排产维持较高水平,储能领域需求突出。
- 后市:需求预期向好,锂价形成支撑,关注枧下窝复产进展,预计短期锂价震荡运行。
钴
- 价格:国内电解钴价格跌2.5%至39.8万元/吨,硫酸钴持平于8.81万元/吨,钴中间品涨3.4%至23美元/磅。
- 供需:供给端开工率低位,原料制约,产量未明显回升;需求端动力电池市场旺季延续,对三元材料采购积极性高。
- 后市:成本支撑下,预计钴价维持高位震荡。
- 建议关注:西藏矿业、华友钴业、盛屯矿业、盐湖股份、赣锋锂业、天齐锂业、融捷股份、雅化集团、西藏珠峰、寒锐钴业、厦门钨业、厦钨新能、金力永磁等。